

特斯拉是否在印建厂 印媒争论不休
特斯拉在印度建厂计划引发印媒争论,实际谈判已陷入停滞。印度市场规模大但监管复杂、基础设施滞后、供应链不足,导致特斯拉本地化制造意愿低迷。这与日系车企加码印度投资形成对比,折射出全球汽车产业链南移中的分化。
特斯拉是否会在印度建厂?近期这一话题在印度互联网上引发激烈讨论。
5月中下旬,多家印度媒体援引美国行业消息称,印度政府官员已证实特斯拉确认不会在印度建厂。消息传出后迅速引发热议。但印度《金融快报》和《星期日卫报》随即否认,称并非事实。双方各执一词,场面一度混乱。
不过,无论“取消建厂”的说法是否准确,各方均承认特斯拉在印度的本地生产计划已陷入僵局。自2024年起酝酿至今,始终未能达成共识。零售业务虽在推进,但制造端谈判基本停滞。这场争论实则折射出印度产业环境和营商环境的现状。
“在印度制造的意向处于搁置状态”
美国行业媒体Electrek和特斯拉信息平台Teslarati最先报道,印度重工业部与钢铁部部长库马拉斯瓦米于5月19日证实特斯拉已不再计划建厂。但《星期日卫报》调查发现,缺乏确凿证据表明存在一个已敲定并获批的印度工厂计划被取消。《金融快报》也从政府消息人士处获悉,库马拉斯瓦米并未发表类似声明。不过,两家媒体均承认特斯拉在印度设厂进展停滞,“电动汽车巨头在印度制造的意向处于搁置状态”。
谈判陷入僵局,零售业务仍在运营,但制造端讨论已降温。双方在关税、投资规模和市场可行性上存在较大分歧。
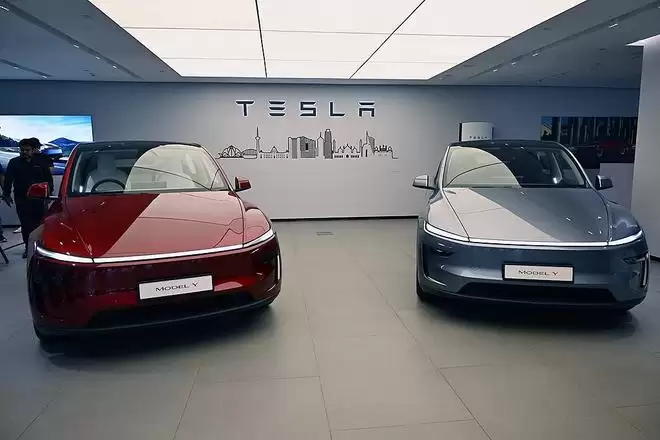
回顾时间线,特斯拉自2024年开始讨论进入印度市场,但在多个关键问题上卡壳。特斯拉主张先降低进口关税,再考虑投资建厂;印度政府则要求制造商承诺至少5亿美元本地生产投资方可降低关税。双方僵持不下。2024年,马斯克原计划赴印度宣布一笔价值30亿美元的生产投资计划,但临时取消行程转而前往中国。
零售端表现也不乐观。据美国《财富》杂志印度版援引印度汽车经销商协会联合会数据,从2025年8月开放预订到2026年3月底,特斯拉收到约1200个订单,实际仅交付342辆。印度政府车辆注册数据也显示,特斯拉交付表现远落后于比亚迪、梅赛德斯-奔驰和宝马。印度媒体分析认为,这样的销售业绩令其在印度开展制造业务的可行性存疑。
另一个关键因素在于,《星期日卫报》提到,特斯拉当前工厂利用率约为60%,这限制了其扩张意愿。多种因素叠加,特斯拉在印度建厂计划始终未能真正落地。有分析人士形容:对特斯拉而言,印度似乎只是被打上了一个勾——“是的,我们已经进入该市场了”,仅此而已。
“最大的市场”和“最复杂的监管环境”
印度一直致力于打造全球汽车创新和电动汽车制造中心,其“以本地投资换关税减免”政策是重要举措。但特斯拉案例暴露了印度在吸引高端制造业方面的短板。
《星期日卫报》指出,供应链缺口也是影响制造协议达成的因素。据路透社此前报道,即便特斯拉在印度设厂,大概率仍需从中国进口电池等零部件。《印度斯坦时报》分析称,印度本土电池制造规模远低于改变进口依赖所需水平。2025年印度乘用电动汽车电池进口量达7.987吉瓦时,中国市场份额占据较大比重。《印度时报》报道,印度政府计划推出新激励措施以提升电池零部件本地化生产,但支持金额尚未最终确定,预计未来3个月内准备完毕。
营商环境更是国际企业在印度投资时绕不开的话题。专注印度市场准入的咨询机构Tensor Advisory今年年初对印度、越南、墨西哥三个市场进行了进入成本比较研究。
研究结论显示,印度市场规模最大,但监管环境也最为复杂。在印度成立经营实体需8至16周,设立成本1.5万至3万欧元,两项数据均为三个市场最高。监管复杂性体现在联邦、邦、市各层面存在重叠管辖权,且各邦劳动法不尽相同。基础设施方面,印度在高速公路、港口和工业走廊投入巨大,但除一线城市外,电力可靠性、供水和“最后一公里”物流仍面临挑战。
清华大学国家战略研究院研究员钱峰在接受《环球时报》采访时指出,印度吸引高端制造的核心短板在于基础设施滞后、营商环境复杂、供应链配套不足,这些因素共同推高企业综合运营成本。未来若想吸引更多高端制造业,印度需加大基础设施投入、简化行政审批、完善劳工和土地相关法律法规,并营造更有吸引力的税收和贸易环境。客观来看,印度在供应链、物流、关税和营商环境等方面与中国仍有明显差距。
钱峰举例称,供应链体系方面,印度虽中小企业众多,但产业集群效应弱,零部件配套能力不足,内部供应链成本高,“碎片化”特征突出。物流效率方面,港口拥堵、铁路运力不足、公路网络不完善等问题导致物流成本高企、时效性差。此外,印度关税结构复杂且税率偏高,保护色彩较浓,增加了企业进出口和原材料采购成本。
安永分析师穆尔冈德则表示,印度是高度异质化的市场,城乡差异巨大。建立经销商网络和售后服务体系绝非易事,寻找合适合作伙伴也需要时间。外国汽车品牌要在印度站稳脚跟,并非不可能,但需要更长的酝酿期。
汽车产业链“南移”出现分化?
《财富》杂志印度版此前报道,由于需求疲软,特斯拉在印度对部分车型给出了较大折扣——这对于一家在全球范围内基本保持定价的公司而言相当罕见。报道认为,这凸显了特斯拉在印度市场面临日益增长的压力。
据印度《商业标准报》报道,特斯拉在印度的表现远逊于越南汽车制造商VinFast和中国的比亚迪。数据显示,VinFast作为新进入印度市场的品牌,12个月内交付2390辆,约为特斯拉的7倍。比亚迪在2026财年(2025年3月至2026年3月)的销量达到5361辆,约为特斯拉的15倍。
《财富》杂志印度版分析认为,特斯拉在印度的困境是结构性的——高额进口关税将价格推入豪车行列,但该品牌在印度又缺乏与之匹配的服务网络和定位。加之基础设施缺口以及一批性价比更高的本土电动汽车厂商,特斯拉难以适应这种竞争。文章预测:“如果没有本地制造和合理的定价,它的市场吸引力将依然有限。”《商业标准报》也直言,印度是特斯拉全球首年表现最弱的市场,若无本地生产,不太可能复制在中国或欧洲的增长轨迹。
近期的争议再次将特斯拉平淡的本地化生产意愿拉回大众视野。其设厂计划与在印经营战略究竟走向何方,仍有待观察。
不过,印度作为快速增长的电动汽车消费市场,内部竞争格局正在发生变化,并影响着全球电动汽车行业。近期,由于在东南亚等市场面临竞争压力,日本汽车制造商将目光投向印度。丰田、铃木、本田三家日系车企计划拓展在印业务。据印度“品牌质量基金会”数据,三家车企合计在印度投资近110亿美元,这是该国汽车行业迄今为止规模最大的外国投资之一。
钱峰的观点清晰:特斯拉迟迟不推进在印度设厂,与日系车企加码印度投资形成鲜明对比,折射出全球汽车产业链“南移”趋势中的分化。一方面,印度正逐渐成为日系车在全球南方最重要的战略支点,日系车可能借印度低成本优势辐射中东和非洲。另一方面,中国车企则依托成熟电动车供应链,继续巩固在东南亚、拉美的先发优势。