

BTC月中回调与美股科技股走弱,加密市场情绪转谨慎
比特币月中跌破关键支撑区间,美股科技股走弱,AI与半导体板块遭集中抛售,费城半导体指数进入技术性熊市。加密市场情绪转向谨慎,全球科技资产去杠杆压力持续传导,短期波动风险加大。
本期BIT交易行情复盘显示,加密市场正在进入一段更明显的调整期。所谓“调整”,说白了就是价格在连续波动后出现回落,市场情绪也从偏乐观转向更谨慎。比特币在月中间出现较明显下跌,跌破了市场此前普遍关注的关键支撑区间,因此关于BTC月中回调的讨论迅速升温。
与此同时,美股三大股指期货整体走弱,夜盘中AI、半导体、存储板块继续下跌,全球科技资产的去杠杆压力仍在向更多市场传导。对新手来说,可以把“去杠杆”理解为资金在降低风险敞口——原本加了杠杆或集中押注热门板块的资金开始撤出,这往往会放大市场波动。加密市场与美股之间的联动也在增强,短期整体情绪偏谨慎。
BTC月中回调怎么看:65,000 美元反复失守,61,000 美元附近仍有买盘支撑
先看比特币盘面。当天BTC一度下探至62,700美元附近,已经跌破不少交易员此前重点观察的63,000至64,000美元支撑区间。支撑位可以理解为市场原本认为“买盘可能较多”的价格区域,一旦跌破,往往会让观望情绪进一步升温。
BIT资产管理负责人Daniel YU指出,美国6月CPI降温后,加密市场并没有延续此前的反弹节奏。比特币在7月15日短暂回到65,000美元上方后,很快进入整理阶段。背后的一个重要原因,是AI与存储板块集中下挫,压制了整体风险偏好。随着ETF渠道进一步强化加密资产与美股之间的联动,纳指走弱对BTC价格的影响也变得更直接。
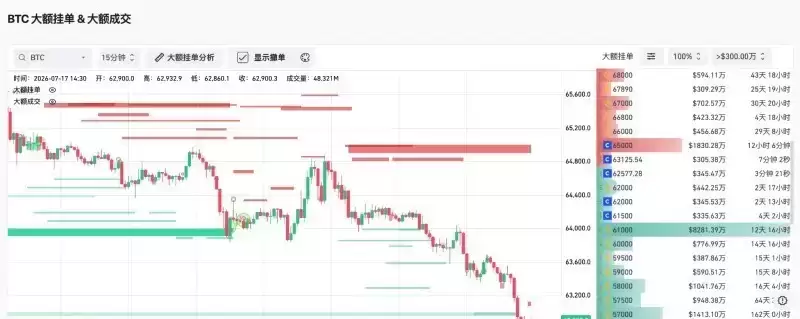
从衍生品市场看,当前情绪依旧偏紧。Greeks.live数据显示,当日有价值12亿美元的BTC期权到期,最大痛点位于63,000美元。这里的“最大痛点”通常是指在期权到期时,令最多期权买方收益受压的位置,因此也常被市场拿来观察短线博弈重心。Coinglass数据则显示,65,000美元附近仍挂有约1,830万美元卖单,而61,000至62,000美元区域存在约1,500万美元买单支撑。
有意思的是,交易员Killa提到一项历史波动规律:比特币在每月14日之后,往往更容易出现至少5%的回调。其统计显示,过去12次中有11次在14日后出现约5%回撤。若这一模式继续出现,市场在本月后半段或再次测试60,000至62,000美元区间。
此外,BIT《On Target》周报认为,比特币自2月以来运行于A-B-C浪下跌结构中,目前C浪回落已经展开。对普通读者来说,这是一种常见的技术分析表达,核心意思是市场可能仍处在一轮下行结构的后段。报告指出,尽管熊市可能接近尾声,但伊朗冲突带动油价回升,以及美联储新任主席沃什的鹰派立场,都在加剧市场对通胀反弹的担忧,导致短期内上行动能不足。当前,交易员重点关注6.2万美元附近的流动性支撑;若该区域失守,市场关注点或将转向5.8万美元附近更大范围的清算带。
以太坊走势怎么样:仍未突破年内下降趋势线,1,800 美元附近成短线焦点
和比特币相比,以太坊走势相对更稳一些。ETH价格重新回到1,750至1,900美元区间,并尝试把此前的阻力位转化为支撑位。简单理解,阻力位是上涨时容易遇到卖压的区域,如果价格站稳后不再轻易跌回去,市场通常会把它视为支撑转换的信号。
BIT资产管理负责人Daniel表示,日本将加密货币重新归类为“金融资产”并下调相关税负,同时ETH现货ETF在近10个交易日中有8个交易日录得净流入,这些因素为ETH的相对强势提供了支撑。
多头交易员Daan Crypto Trades表示,ETH已将1,750美元转化为支撑位,若能够守住该水平,后续目标可看向2,100美元。CJ也认为,在完成回踩确认后,多头仍有机会挑战2,000至2,100美元区域。不过,市场分歧仍然明显。Mizer警告称,ETH仍有可能回落至1,600至1,650美元;Mister Crypto则强调,以太坊尚未有效突破年内下降趋势线,当前这轮反弹也可能只是更低高点,短线仍需重点观察1,800美元与1,750美元能否守住。
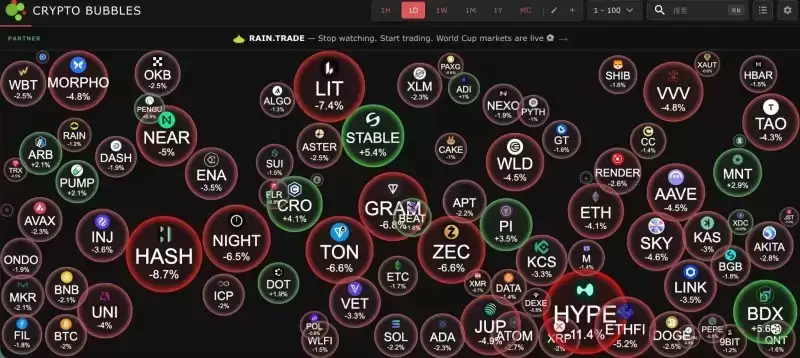
今日市值前100币种最大涨幅:BDX涨5.6%、STABLE涨5.4%、CRO涨4.1%、PI涨3.5%、MNT涨2.9%。
美股三大期指大跌意味着什么:加密概念股普遍走弱,AI 强财报提振有限
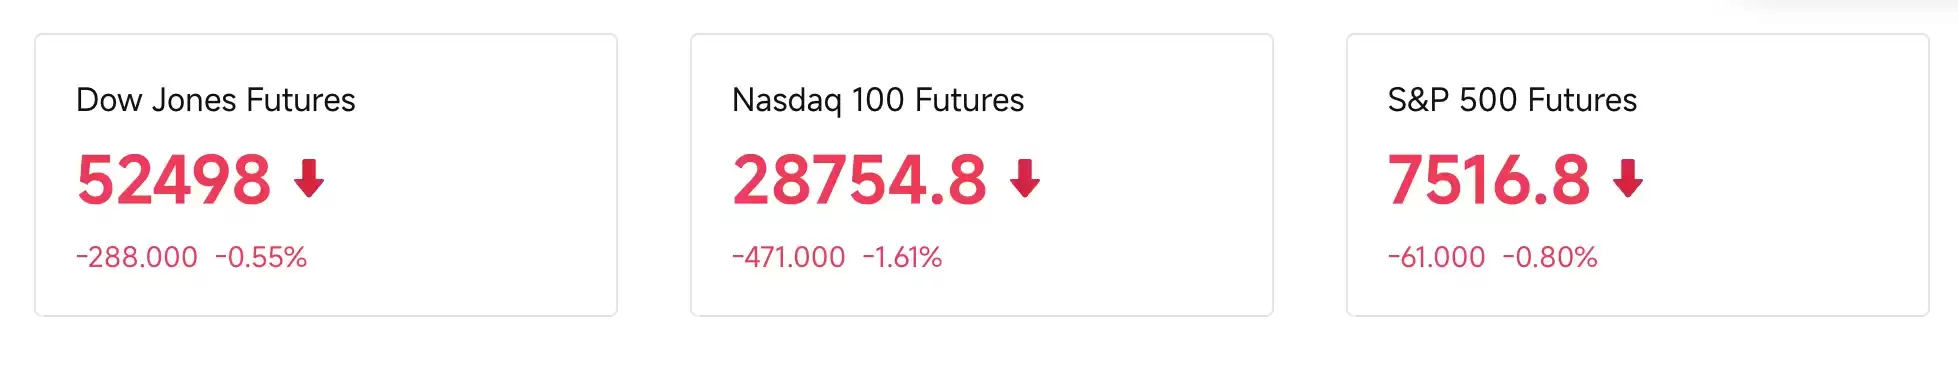
从更大的市场环境看,亚洲时段美股期货继续承压,纳指期货一度下跌约1.61%,标普500指数期货下跌0.8%,道指期货下跌0.55%。这说明风险资产情绪整体偏弱,而加密市场通常也会受到类似情绪的影响。
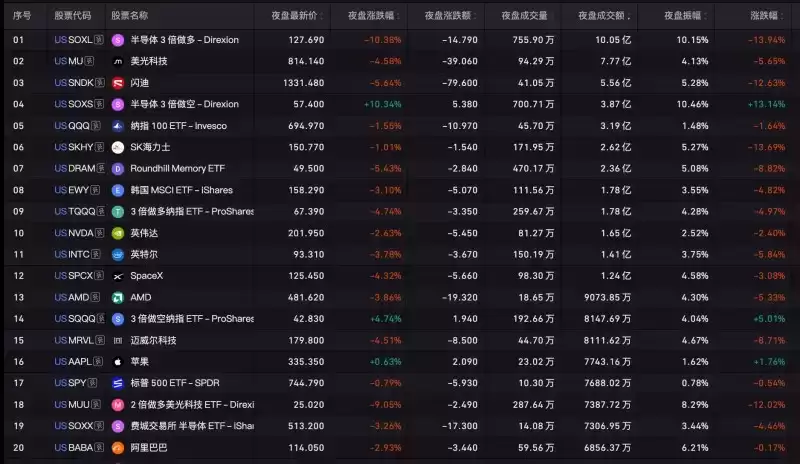
BIT夜盘数据显示,半导体板块整体承压,3倍做多半导体ETF下跌10.38%,迈威尔科技下跌4.51%,AMD下跌3.86%;存储方向同样疲弱,全球热门存储ETF DRAM下跌5.43%,美光与闪迪分别下跌4.58%和5.64%,SK海力士下跌1%。科技龙头方面,英特尔、英伟达等延续回调,苹果则成为夜盘少数上涨个股。奈飞跌超9%,原因是第三季度营收与利润指引低于预期;SpaceX下跌4.32%,原因是星舰重大试飞因部分发动机未点火而中止。直觉外科大跌近10%,尽管Q2业绩好于预期,但投资者对其后续增长前景仍存担忧。
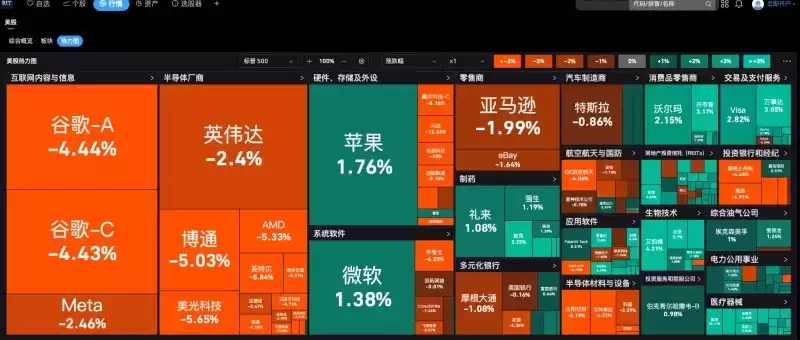
需要注意的是,周四美股走弱并不是无差别抛售,压力主要集中在AI、半导体与存储等此前交易较为拥挤的板块。所谓“拥挤交易”,可以理解为太多资金集中在同一个热门方向,一旦情绪转弱,撤退就容易变得同步,从而加大跌幅。
费城半导体指数单日下跌4.3%,较6月高点累计回撤22%,已进入技术性熊市。台积电二季度毛利率达到67.7%,并将资本开支指引上调至600亿至640亿美元,但市场担忧反而升温,焦点主要集中在AI投入偏高、回报周期偏长等问题上。
BIT资产管理负责人Daniel YU认为,AI与存储板块的集中抛售,正在对冲CPI降温带来的风险偏好改善。存储股下跌主要来自三方面压力:SK海力士上市后引发获利了结,中国长鑫存储计划约86亿美元IPO带来供给担忧,以及台积电上调资本开支后引发市场对AI投资回收周期的争议。
具体个股方面,SK海力士ADR跌超13%,闪迪跌超12%,美光跌超5%,西部数据跌超9%,希捷科技跌10%。大型科技股也普遍回落,英伟达跌2.40%,Meta跌2.46%,谷歌A跌4.44%。
BofA调查显示,82%的基金经理认为“做多全球半导体”是当前全球最拥挤的交易之一;认为“AI泡沫”是最大尾部风险的比例,则由28%升至45%。高盛数据也显示,对冲基金对AI主题股的敞口已降至年内最低水平,近期下跌更接近仓位调整,而非基本面突然恶化。
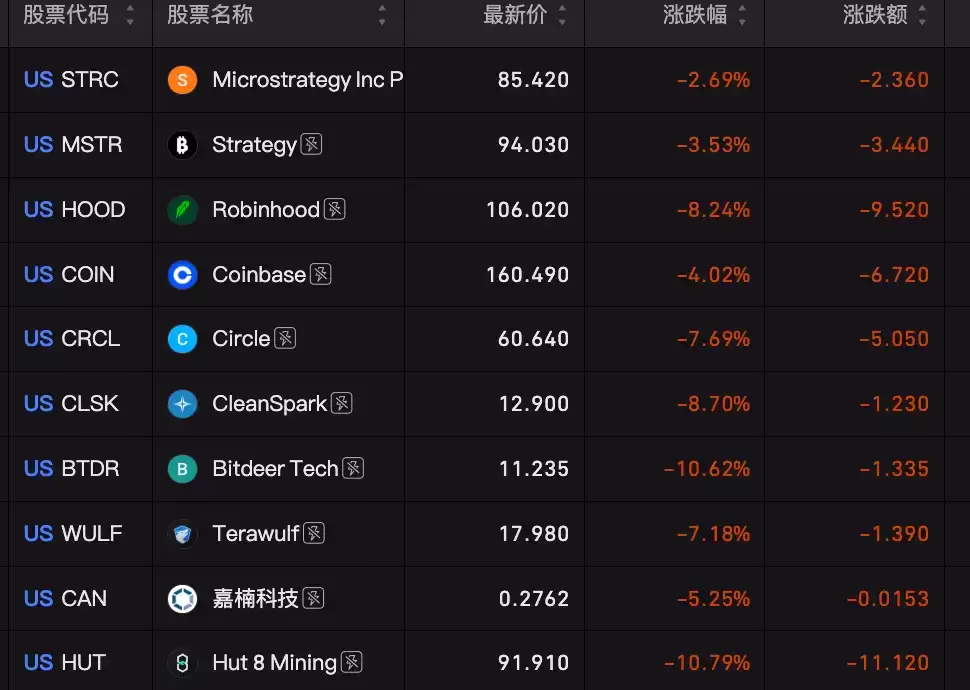
据BIT美股数据显示,加密概念股整体走低,Strategy下跌3.53%,STRC下跌2.69%、Robinhood大跌8.24%、Coinbase下跌4.02%、Circle下跌7.69%。摩根大通指出,Strategy已将美元储备从25.5亿美元提高至30亿美元,可覆盖约20个月优先股股息,这被视为积极信号;若储备继续增加,有助于缓解市场对其被迫出售比特币的担忧。Coinbase因Base生态Meme热度维持关注,Robinhood则向SEC申请设立员工投资基金。矿企方面,比特币回落至62,700美元附近,加之AI算力估值同步调整,短线压力仍在,Hut 8与Bitdeer均大跌超10%。
日韩芯片产业链持续走弱:AI 去杠杆如何传导至亚洲市场
当美股科技板块出现集中调整时,亚洲市场往往也会受到影响。亚太市场延续美股科技股抛压,日本股市跌幅居前,日经225指数盘中一度跌超5%,东京电子、爱德万测试、软银集团等科技权重股普遍承压。
日本存储巨头铠侠盘中跌停,一度下跌15.55%,市值较6月高点近乎腰斩。除全球存储板块整体走弱外,公司还受到美国专利诉讼败诉并被判赔偿的影响。
韩国股市当日因制宪节休市,但KOSPI此前已从高点9,385点跌至6,800点,回撤超过27%。韩国监管部门正收紧单股杠杆ETF交易,计划暂停个股杠杆ETF新产品上市,并将最低保证金要求由1,000万韩元上调至3,000万韩元;单一股票杠杆交易每次最多仅可买入20股,显示监管层正在为过热的科技杠杆交易降温。
韩国首尔市长吴世勋批评政府放任杠杆衍生品冲击股市。他指出,今年KOSPI指数已累计37次触发程序化交易临时限制机制,超过2008年全球金融危机全年26次的纪录。
SK集团会长崔泰源则试图稳定市场预期。他表示,内存芯片需求仍呈指数级增长,近期股价下跌更多是预期透支后的修正,长期需求仍将对SK海力士和三星电子股价形成支撑。
港股与A股科技板块同样受到全球AI去杠杆影响,港股南方两倍做多三星、海力士相关产品分别重挫超20%,智谱因竞争压力与相关指责一度跌超17%。
总结:BTC 月中回调与美股科技股下跌共振,市场情绪偏谨慎
整体来看,当前市场风险偏好明显回落。美股三大期指下行,AI、半导体、存储板块遭遇集中抛售,费城半导体指数进入技术性熊市,日韩及港股科技产业链同步承压,部分市场监管层也开始对高杠杆科技交易进行降温。
在这样的背景下,比特币受美股联动影响跌破关键支撑位,再叠加期权到期、历史上的月中回调规律以及宏观通胀担忧,短期调整压力有所增加;以太坊相对抗跌,但仍未确认突破年内下降趋势线。加密概念股整体也表现偏弱,仅少数市值前百币种录得小幅上涨。
对于新手读者来说,这类行情更值得关注的是市场结构变化和风险传导路径,而不是只盯着单一币种涨跌。整体而言,全球科技资产与加密市场的去杠杆过程仍在持续,短期波动风险值得关注,参与市场时也应留意价格波动与情绪变化带来的不确定性。