

Hyperliquid清算事件深度解析:巨鲸策略、HLP损失与风控调整
2026年3月13日,Hyperliquid平台一名巨鲸通过提取未实现利润压低保证金,触发ETH多头头寸清算,导致HLPVault亏损约400万美元。事件并非协议漏洞,而是规则内交易操作。平台随后将BTC杠杆上限下调至40倍、ETH至25倍,并优化保证金系统,引发对DEX与CEX风控差异的讨论。
关键要点
2026年3月13日,Hyperliquid平台上一名巨鲸通过高杠杆操作触发了ETH多头头寸清算,最终导致HLP Vault亏损约400万美元。
结合目前公开信息来看,这起事件更像是在既有规则内完成的一次交易操作,而不是协议漏洞或黑客攻击。交易者通过提取未实现利润,压低了账户保证金水平,随后触发清算流程。
这起事件很快引发市场对DEX与CEX在高杠杆交易、风险控制、流动性承接以及清算机制方面差异的集中讨论。
事发之后,Hyperliquid已将BTC杠杆上限下调至40倍、ETH下调至25倍,并计划继续优化保证金系统,以减少类似情况再次出现的概率。
Hyperliquid 清算事件是什么:事件经过与背景
2026年3月13日,Hyperliquid上的一起巨鲸清算事件,在DeFi交易社区中引发了广泛关注。对刚入场的朋友来说,可以先快速过一遍背景:Hyperliquid是一个主打链上订单簿和永续合约的去中心化交易平台,用户可以在链上操作带杠杆的合约交易。由于平台此前提供相当高的杠杆——最高可达50倍——市场一波动,风险自然容易被放大。
平台里的HLP Vault,主要承担流动性支持、做市以及清算承接等职能。简单来说,当市场出现极端情况、用户仓位被系统接管时,HLP Vault就需要被动消化这些头寸。这次事件也让市场看得更清楚:超大仓位一旦进入清算阶段,HLP Vault承受的压力有多大。
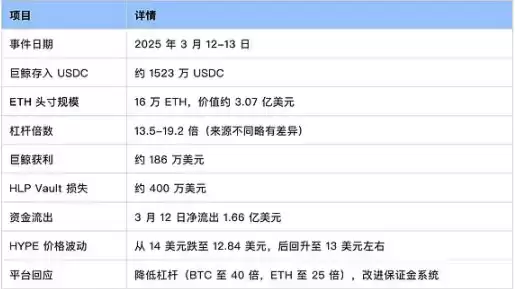
根据公开报道,事情最早可以追溯到3月12日。一个被社区频繁称为“0xf3f4”的链上地址,先存入了约1523万USDC,然后建立了一个16万枚ETH的多头头寸,总名义价值约3.07亿美元,杠杆区间在13.5倍到19.2倍之间。不同信息源对具体杠杆倍数的说法略有出入,但整体规模确实惊人。
这笔仓位在一段时间里浮盈了大约800万美元。之后,交易者提取了约1709万USDC,其中包括本金和部分未实现利润。这里的关键点在于:未实现利润是账面盈利,仓位尚未真正平掉,但系统已显示盈利。把这部分资金提走后,账户保证金水平明显下降,抗风险能力自然随之减弱。
随着ETH价格回落到约1915美元附近,这笔大额多头头寸最终触发了清算。系统启动自动清算机制后,Hyperliquid的HLP Vault被动接手了这些高位多头,并在后续逐步平仓。由于当时市场流动性不足,HLP在处理仓位过程中录得了约400万美元的损失。
按照计算口径,这笔损失大约相当于Hyperliquid总锁仓价值(TVL)的1%,也约占其历史累计利润6000万美元的6.6%。从数据看,这绝不是一个可以忽略的小波动,市场反应如此强烈,也在情理之中。
巨鲸清算策略怎么运作:Hyperliquid 清算事件的核心逻辑
市场普遍把这类操作概括为“清算套利”。用更通俗的话解释,核心思路是:交易者先利用账面浮盈让仓位看起来更安全,然后再把一部分资金提走,快速降低保证金,最终让系统被动接管仓位。这样一来,原本自己平仓可能要承担的部分冲击成本,就有机会转移到清算承接方——也就是HLP Vault——身上。
这个做法之所以引发争议,是因为对于数亿美元规模的头寸来说,如果直接使用市场订单退出,通常会遇到明显的滑点。所谓滑点,简单理解就是“想成交的价格”与“实际成交的价格”之间出现偏差,仓位越大,这种偏差往往越明显。因此,相比直接在市场上砸盘或吃单,通过触发清算来处理仓位,在某些情况下反而能减少自身的退出损耗。
按照数据,最终该巨鲸获利约186万美元,而HLP Vault承担了约400万美元损失。事件发生后,平台还出现了约1.66亿美元的资金净流出,HYPE代币价格从14美元回落至12.84美元,反映出市场对平台风控能力的担忧有所升温。
与此同时,ETH也在清算带来的抛压影响下回落至1915美元附近,打断了此前的短线反弹节奏。需要说明的是,这类波动本身就是高杠杆市场常见风险的一部分,并不意味着所有参与者都会遭遇同样结果,但它确实提醒用户:在流动性不足时,大额仓位会放大连锁反应。
值得注意的是,该巨鲸在事件发生后并没有完全离场。公开信息显示,其在3月13日又建立了新的25倍杠杆ETH多头以及40倍杠杆BTC空头。这也进一步加深了市场对Hyperliquid后续风险管理能力的关注。
Hyperliquid 清算事件怎么看:DEX 与 CEX 风控差异
这起事件之所以引发持续讨论,很大一个原因在于,它把DEX和CEX在高杠杆交易中的差异再次摆到了台面上。简单来说,DEX是去中心化交易所,更强调开放参与和链上透明;CEX则是中心化交易所,通常拥有更强的账户管理和风控干预能力。
一种观点认为,这次事件说明DEX在面对超大仓位时,仍然存在流动性深度不足、风控工具不够完善等问题,高杠杆模式的可持续性还有待观察。另一种观点则认为,这本质上仍然是规则之内的流动性博弈,不能直接定义为系统性失败。
在CEX体系中,平台通常会通过动态风险限额、分层杠杆、持仓规模约束等方式控制大仓位风险。通俗点说,就是仓位越大,可用杠杆往往越低,平台不会让超大头寸轻易使用高倍杠杆。如果把同等量级的仓位放在CEX环境下,可能只会被允许使用约1.5倍杠杆。
而在DEX场景下,由于强调无需许可和开放参与,很多平台天然缺少与CEX同等强度的账户级限制。再加上用户可以通过多个无KYC地址分散仓位,这意味着即便平台设置了单地址限制,也未必能够完全覆盖真实风险敞口。
理论上看,CEX的优势在于可以依靠集中式监控工具、未平仓合约限制,以及更主动的人工或系统风控来识别异常交易行为。而DEX的难点在于:如何在不明显削弱去中心化原则的前提下,减少规则被策略性利用的空间。
以Hyperliquid为例,它不能像传统CEX那样,直接冻结账户或基于身份体系追踪操作者,因此平台必须在开放性和安全性之间不断权衡。这也是为什么很多DeFi产品在用户体验、去中心化程度和风险控制之间,常常很难做到三者同时最优。
Hyperliquid 后续应对:杠杆上限与保证金系统调整
事件发生后,Hyperliquid官方表示,这并不是协议漏洞,也不是黑客攻击,而是在高杠杆交易条件下触发的一次清算结果。基于相关信息,平台随后开始推进多项调整。
下调杠杆上限:BTC最大杠杆已下调至40倍,ETH下调至25倍。这样做的目的比较直接,就是降低超大仓位在清算时对系统造成的冲击。
优化保证金系统:平台计划引入新的保证金设计,使被清算头寸相对于入场价或最近一次保证金转移价,必须处于亏损状态。以20倍杠杆为例,清算头寸至少需要亏损18.3%。这意味着,如果有人想重复类似操作,所需付出的成本会更高,策略可行性也会被削弱。
此外,Hyperliquid还强调,随着更多做市商参与,平台整体流动性有望继续提升。对交易平台来说,流动性越深,单个大额仓位就越难明显影响价格,清算时对系统造成的冲击也可能相对减轻。因此,除了规则层面的修补,流动性改善同样被视为提升平台稳健性的关键环节。
Hyperliquid 清算事件数据一览
以下为本次清算事件的关键数据汇总:
社区与 Block unicorn 的看法:Hyperliquid 事件的争议点
围绕这起事件,社区内部的看法出现了明显分化。部分观点认为,如果平台未来想更有效识别并限制这类高度策略化的操作,可能不得不引入更强的中心化约束。但问题在于,这样做又可能与DeFi所强调的开放性和去中心化原则发生冲突。从这个角度看,Hyperliquid面临的并不只是技术问题,也是机制设计上的取舍问题。
也有观点主张,DeFi平台可以适度借鉴CEX已经验证过的一些风控思路。例如,当单个地址的头寸规模持续扩大时,同步提高其保证金要求,并下调其可使用的杠杆倍数。这样的机制未必能彻底解决问题,因为经验丰富的参与者仍可能通过多个地址拆分建仓,但至少能够降低“自然形成的大额仓位”对系统造成的直接冲击。
还有一类建议更关注保证金和盈亏提取机制本身。比如,如果平台限制未实现盈亏的提取,那么很多依赖“先提浮盈、再触发清算”的操作路径,就会变得更难执行。Hyperliquid已在部分非高流动性资产的隔离永续合约中采用过类似机制。
不过,这种做法也并非没有代价。因为在真实交易环境中,一些用户确实需要提取未实现盈亏,用于跨平台对冲或补充其他市场的保证金。如果完全限制这部分资金流动,平台可用性和实际交易效率也可能受到影响。
另外,也有观点提出,可以从全局参数入手设计保证金模型,例如把未平仓合约规模等指标纳入保证金要求。这样做的思路是,当市场整体风险上升时,平台自动提高参与门槛。但难点在于,清算价格通常需要是价格和仓位规模的确定性函数。如果引入过多外部变量,用户可能会更难判断自己的真实风险边界,从而影响交易系统的可预期性。
从更底层的逻辑来看,超大仓位面临的核心问题,并不只是杠杆高低,而是“仓位很难被准确标记”。当市场冲击已经接近维持保证金边界时,单纯按照标记价格乘以持仓规模来估算风险,往往不能真实反映平掉仓位所需付出的成本。因为订单簿流动性本身就具有时间依赖和路径依赖特征,实际市场影响并不容易被完整模拟。
也正因为如此,清算机制在某些情况下可能被利用成一种相对低滑点的退出方式,只不过相应代价会转移到承接清算的一方。基于这一点,Hyperliquid保证金系统更新的目标之一,就是让任何被清算头寸都处于更加明确的亏损状态:要么相对入场价格亏损,要么至少相对最近一次保证金转出价格已经出现明显亏损。
以20倍杠杆为例,正常用户在5%波动下,依然可能获得较高权益回报,并在不平仓的情况下提取大部分盈亏;但如果有人想通过类似手法去影响清算路径,则需要推动标记价格出现接近20%的变化,意味着所需资本成本会显著上升。这种设计并不是消除风险,而是提高策略利用规则的门槛。
随着做市商持续扩大在Hyperliquid上的参与规模,标记价格偏离和流动性不足的问题有望逐步缓解。就这次事件来说,HLP承接了一个不利头寸并损失约400万美元,而做市商由于能在较短时间内提供流动性并捕捉价差,反而可能成为相对受益的一方。
从长期角度看,如果平台流动性持续加深,单个参与者推动价格的成本会越来越高,系统也会因此获得一层独立于规则设计之外的稳健性来源。这也是为什么很多交易平台除了调整规则,还会强调吸引更多做市力量参与。
整体来看,Hyperliquid的后续应对,反映出其仍在努力平衡去中心化原则与风险管理需求。一方面,平台没有把这起事件定性为漏洞问题;另一方面,也通过下调杠杆上限、调整保证金机制来回应市场担忧。
对于DeFi行业来说,这起Hyperliquid清算事件提供了一个非常现实的样本:高杠杆确实能够提升资金使用效率,但与此同时,也会放大流动性、清算和治理层面的风险。对于普通用户而言,理解交易规则、保证金机制以及极端波动下可能出现的连锁反应,始终是参与这类市场前需要重视的基础问题。任何高杠杆产品都伴随较高风险,参与前应充分了解机制与潜在波动影响。