

USDT主攻支付结算,USDC聚焦DeFi
目前,USDT与USDC功能分化明显:USDT侧重支付、转账及B2B商业结算领域,占比高达92%以上;USDC则主要聚焦DeFi生态,链上交易异常活跃,尤其在Base链上月转账量达2.6万亿美元。这两者合计占据稳定币市场83%份额,已形成明确的功能分工。
先分享一个核心观察:Tether 的 USDT 和 Circle 的 USDC,虽然同属稳定币阵营,但它们在链上扮演的角色正在快速分化。一个更偏支付,一个更偏金融;一个更适合转账,一个更适合 DeFi。这背后的逻辑,远不止是规模大小的差异,更关乎公链选择、流动性分布、协议兼容性,以及用户习惯的深层分野。
从 Dune 给出的数据来看,这种分化趋势已经非常清晰。与其把 USDT 和 USDC 看作简单的相互替代品,不如说它们正在支付、转账、交易和 DeFi 这些不同环节,各自建立起更强的存在感。那么,这两个头部稳定币,具体是怎么“各走各路”的?
USDT 的链上定位:支付、转账和商业结算优势更明显
《沙丘》数字资产简报的数据很能说明问题。2026 年上半年,USDT 处理的商业支付规模约为 950 亿美元,而 USDC 同期只有 140 亿美元左右。差距不是一星半点。
如果再把目光聚焦到企业对企业(B2B)的稳定币结算场景,USDT 的优势就更直观了。在这个约 480 亿美元的市场里,USDT 的占比高达 92%。这意味着,在真实的支付、结算和跨境转账场景中,USDT 的采用率和实际使用频次,都远远领先于 USDC。
USDT 的核心优势其实很清晰:
- 流通网络覆盖更广,天生适合高频转账和资金划转;
- 在商户结算、跨境汇款等场景中应用更普遍,是真正的“支付型稳定币”;
- 用户基础庞大,使用习惯已经形成。
还有一个值得关注的信号:在其最主要的网络 Tron 上,约 93% 的 USDT 代币供应量存放在普通钱&包中,而不是交易所账户里。这通常意味着,很多用户持有和使用 USDT,并非只是为了在交易所里做内部周转,而是把它当作日常转账、支付或汇款的工具。这才是支付属性最真实的体现。
当然,支付属性强,不代表使用中没有风险。进行 USDT 链上转账时,公链选对了吗?地址准确吗?网络手续费高不高?平台对哪些稳定币网络有支持?这些细节依然需要留意。
USDC 的核心场景:DeFi 兼容性和链上交易活跃度更突出
USDC 的画像则完全不同。它已经成为 DeFi 领域不可或缺的基础稳定币。在多个公链生态中,USDC 最常见的用途是提供流动性、构建交易对、充当抵押品,以及参与各种链上金融活动。
数据是最有力的证明。Base 链上的 USDC,在 6 月份处理的转账量高达约 2.6 万亿美元,这是所有代币与区块链组合中最高的一组数据;同一时期,以太坊网络上的 USDC 转账量也达到了约 1.6 万亿美元。这个量级,已经远远超出了普通支付场景的范畴。
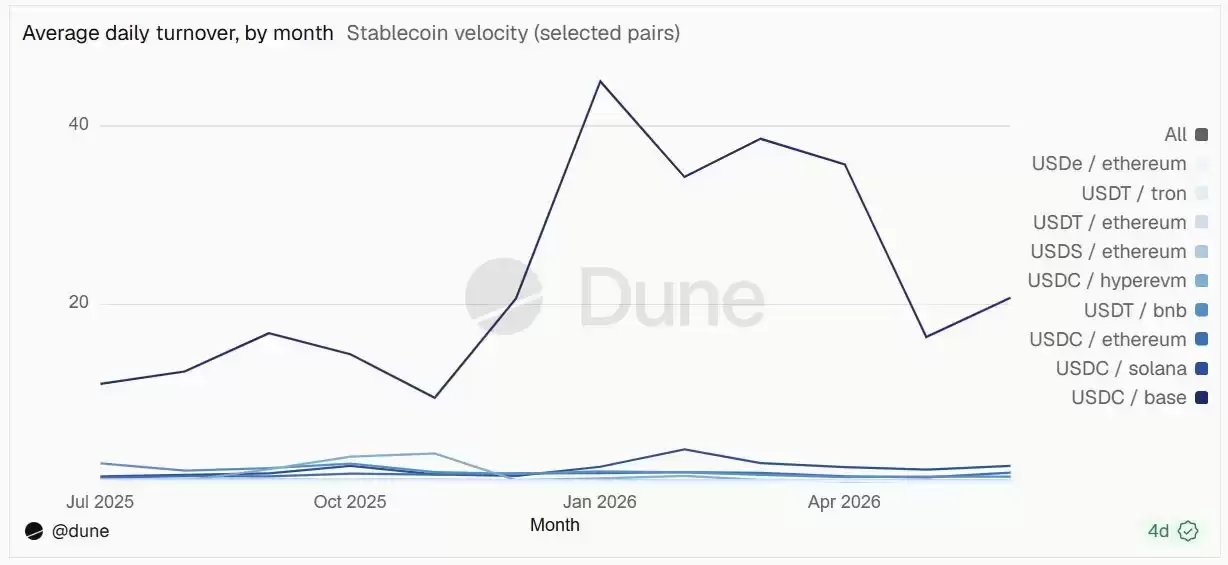
同样是 6 月,USDC 在 Base 链上的日交易速度,约为其流通供应量的 20 倍。简单来说,就是同一批 USDC 在链上被频繁使用、持续流转,周转率极高。这通常被视为高频交易和高活跃资金周转的表现,也说明 USDC 在交易活动和 DeFi 场景中的使用密度,远高于支付场景。
USDC 的典型特征可以归纳为:
- 在 DeFi 协议中的使用频率极高;
- 更常见于流动性池、借贷、抵押和链上交易对;
- 在以太坊及其相关生态中,金融属性非常突出。
对于经常参与链上交易、流动性部署或 DeFi 操作的用户来说,USDC 的场景匹配度通常更高。不过也要注意,DeFi 本身涉及智能合约风险、流动性波动、协议安全和跨链风险,稳定币只是基础资产,并不能单独消除这些问题。
USDT 与 USDC 的区别:不是简单竞争,而是场景逐步分层
这项研究其实在提醒市场:过去那种把 USDT 和 USDC 完全看作正面对立关系的看法,已经越来越难解释当下的稳定币生态了。
更接近现实的理解是,两者正在形成清晰的功能分工。USDT 更偏向支付、转账和商业结算;USDC 则更多承接加密交易、流动性配置以及 DeFi 生态中的核心活动。它们服务的重点场景并不一样,这也是二者能够同时保持强势影响力的重要原因。
如果用一句话来概括,可以这样理解:
- USDT:更适合观察支付、汇款、链上资金转移和商业结算相关场景;
- USDC:更适合观察 DeFi、链上交易、流动性管理和协议交互相关场景。
链上分布差异:USDT 与 USDC 主要活跃在哪些公链
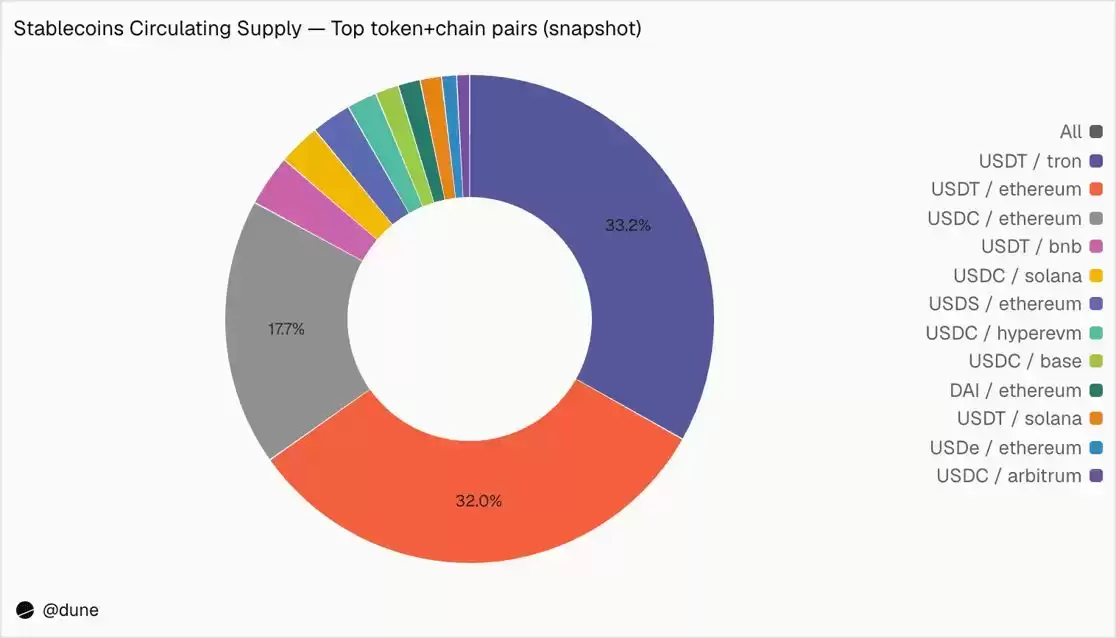
从链上供应分布看,USDT 的供应量几乎平均分布在 Tron 与以太坊之间。这意味着它在不同主流网络中都具备较强的流通能力,能同时覆盖支付、转账和交易等多种需求,弹性十足。
USDC 虽然已经扩展到更多新兴区块链,但其流通量仍然高度集中在以太坊生态。这与它在 DeFi、链上交易和金融应用中的定位高度一致。对于刚接触区块链的用户来说,这种差异可以理解为:不同稳定币,通常会在最适合自身功能定位的公链生态中,建立更深的使用基础。
从实际体验来看,公链分布会直接影响使用方式。偏支付和高频转账的资产,更看重网络成本与流转效率;偏 DeFi 的资产,则更重视协议兼容性、流动性深度和生态成熟度。
市场份额现状:USDT 与 USDC 仍是稳定币市场的核心资产
尽管用途分化越来越明显,但 USDT 与 USDC 依旧稳居稳定币市场的核心位置。根据《沙丘》数据,这两种稳定币合计约占稳定币行业约 3150 亿美元总市值的 83%。
这个统计覆盖了多个区块链上的 200 多种稳定币代币。换句话说,无论是在支付、转账还是 DeFi 领域,USDT 和 USDC 仍然是当前加密资产市场中影响力最大的两大稳定币,没有之一。
这意味着,观察稳定币市场变化时,USDT 与 USDC 的链上活跃度、流通网络以及场景分布,依然是判断行业结构性变化的最重要指标。
美国稳定币监管进展:GENIUS 与 CLARITY 法案可能带来的影响
在市场结构持续分化的同时,美国立法层面的变化也在重塑稳定币的监管框架。随着《天才法案》的通过,美国稳定币行业迎来了新的政策推动。GENIUS 于 2026 年签署成为法律,建立了首个联邦层面的支付型稳定币监管框架,为银&行及其他机构发行与美元挂钩的数字资产提供了更明确的制度路径。
目前,美国立法者还在讨论《CLARITY 法案》。该法案拟通过界定加密资产在什么情况下归属美国证券交易委员会或美国商品期货交易委员会管辖,进一步搭建数字资产市场结构。虽然它并非直接针对稳定币监管,但会影响稳定币发行方、交易所和 DeFi 平台所处的整体监管环境。
据报道,CLARITY 法案已于 5 月通过参议院银&行委员会,并有望在 8 月休会前进入参议院全体投票阶段。不过,Galaxy 近期因立法者时间安排紧张,将该法案通过概率下调至 50%。
从行业观察角度来说,监管框架的变化可能会影响稳定币的发行模式、合规路径和生态接入方式,但具体影响仍需结合后续立法进展和市场执行情况持续跟踪。
总结:稳定币竞争正在从同质化转向场景化分工
整体来看,USDT 与 USDC 的分化,并不意味着某一方会全面取代另一方。相反,它说明稳定币市场正从过去的同质化竞争,逐步走向更明确的场景分层。USDT 在支付和转账中的优势,USDC 在 DeFi 与链上交易中的活跃度,正在共同塑造当前稳定币生态的基本轮廓。
对于关注区块链和 Web3 的用户来说,理解不同稳定币、不同公链以及不同应用场景之间的匹配关系,是观察加密支付、DeFi 发展和稳定币趋势的重要线索。同时也需要注意,稳定币的使用场景、流动性结构和监管环境都可能继续变化,相关动态仍应结合最新公开数据持续观察,并留意链上操作及市场环境带来的潜在风险。