

再通胀时代:经济新轨迹与应对策略
一季度GDP增速5%超预期靠什么?出口链、投资链和科技。但比这更重要的是名义GDP更快回升所体现出的“价格总水平”即将转正。 一季度经济数据出炉,5%的实际GDP增速超出市场预期,出口链、投资链和科技领域的贡献功不可没。然而,一个比增速本身更值得关注的信号,是名义GDP以更快的速度回升——这背后,意
一季度GDP增速5%超预期靠什么?出口链、投资链和科技。但比这更重要的是名义GDP更快回升所体现出的“价格总水平”即将转正。
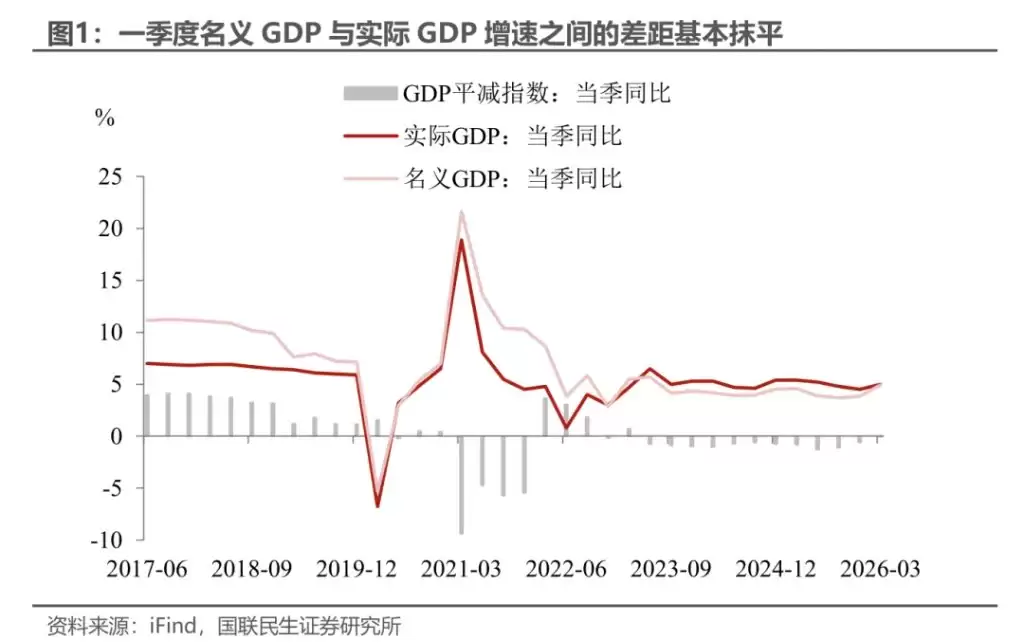
一季度经济数据出炉,5%的实际GDP增速超出市场预期,出口链、投资链和科技领域的贡献功不可没。然而,一个比增速本身更值得关注的信号,是名义GDP以更快的速度回升——这背后,意味着长达11个季度的平减指数为负的局面有望终结,价格总水平即将转正。这一转变,无疑有利于扭转此前低通胀环境下企业和居民的谨慎预期。只要后续能有效控制住国际油价上涨带来的输入性传导压力,年内这一价格转正趋势对实体经济的提振作用,将显著大于其潜在风险。
与此同时,国际地缘格局的演变,特别是美伊冲突与中东变局,正在客观上加速中国部分产业链的重塑进程。无论是从生产端的调整,还是投资端的布局来看,这种重塑都在增强中国经济未来抵御外部冲击的韧性。当然,对于消费端可能因此承受的阶段性压力,也需要保持密切跟踪与关注。
第一,平减指数转正在即,低通胀预期迎来关键拐点。
一季度名义GDP增速的回升幅度,明显大于实际GDP。这释放了一个关键信号:此前长达11个季度为负的平减指数,有望很快回正。尽管这一变化背后,有国际地缘冲突推升油价的输入性因素,但客观上,它确实有利于改善市场长期以来的低通胀预期。对企业盈利和居民消费意愿而言,这都能产生一定的正向激励。从短期趋势看,这一再通胀的势头具备一定的可持续性,全年PPI成功转正的难度,其实并不大。
第二,投资的“止跌回稳”,背后是发展与安全并重的深层逻辑。
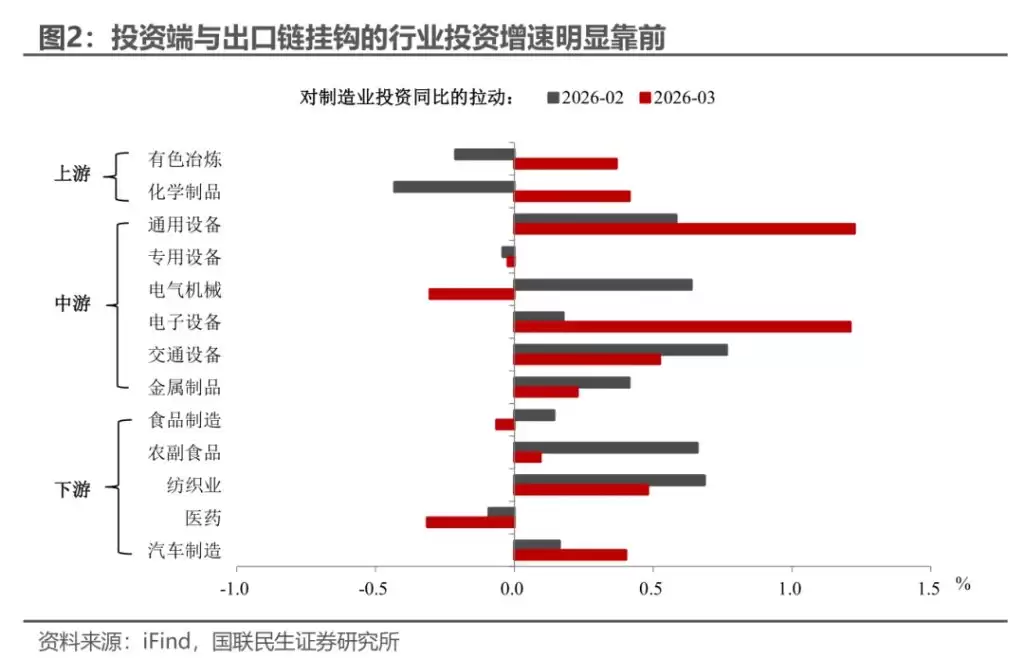
观察投资端,与出口链挂钩的行业投资增速明显靠前,通用设备、电子设备等领域表现尤为突出。这背后其实有两条清晰的主线在支撑:一是“十五五”规划中的重大工程,在开年加快了部署和落地节奏;二是围绕统筹发展与安全、推动绿色转型的结构性布局,正在稳步推进。这些举措,不仅是在为经济增长注入动力,更是在复杂的国际地缘背景下,铸造安全与科技发展的“底气”。
第三,外围局势影响下,消费面临阶段性“逆风”。
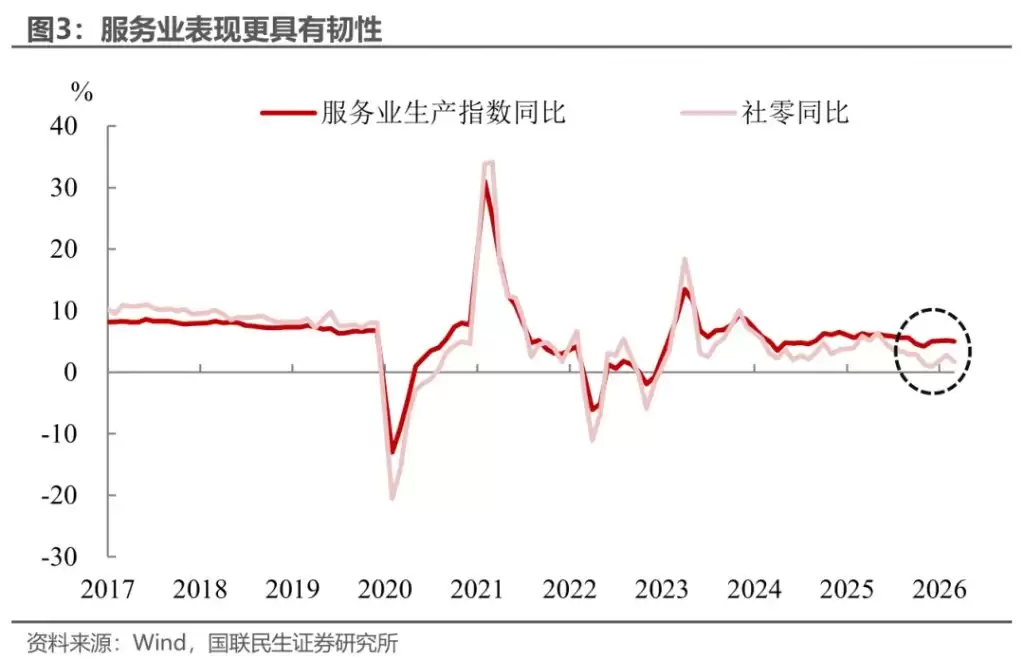
“以旧换新”政策力度的边际退坡,叠加中东局势引发的能源价格上涨,对商品消费形成了一定的挤出效应。不过,积极的信号在于,服务业仍保持着相对韧性,为整体消费大盘提供了结构性支撑。后续需要密切跟踪的是,能源价格上涨对居民实际购买力的挤压程度。同时,政策层面有必要“未雨绸缪”,针对消费领域的“逆风”,适时出台定向支持措施。
工业:“量”增背后,产能利用率再探底。
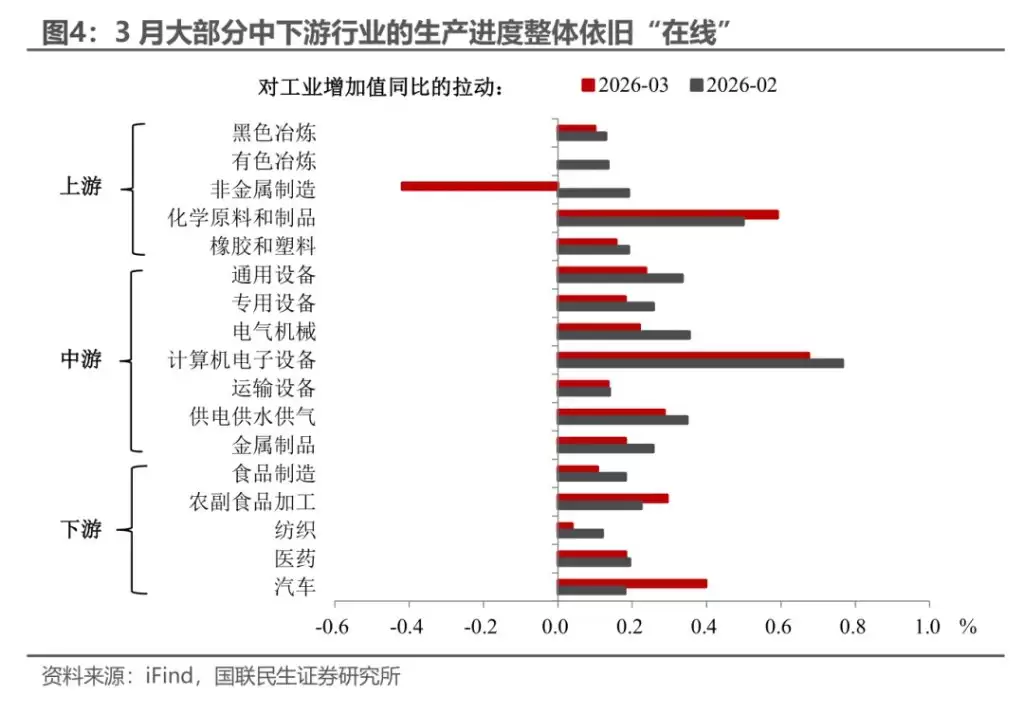
3月份,工业增加值同比增速从6.3%小幅回落至5.7%。这背后,更多反映的是春节错位和低基数效应的自然消退——今年春节偏晚,1-2月因节前赶工推高了同比读数,而节后的复产周期整体后移,反过来对3月的同比数据形成了压制。剔除季节性因素,3月大部分中下游行业的生产进度,其实依旧保持在“在线”状态。
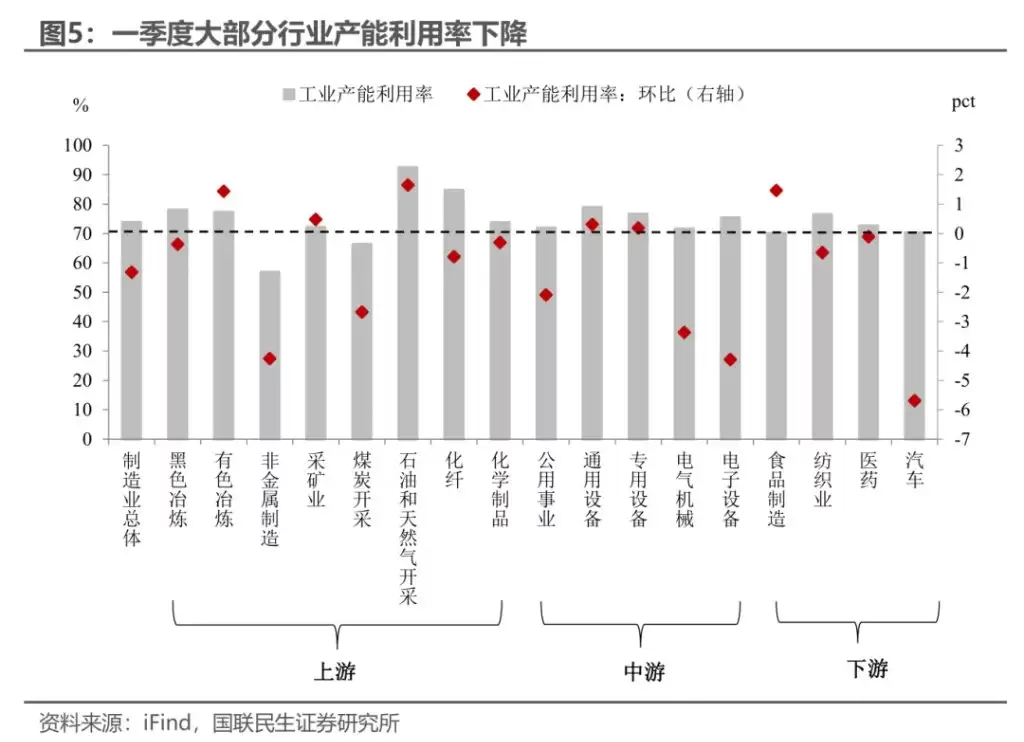
然而,一个需要警惕的现象是产能利用率的再度下滑。一季度,工业整体产能利用率降至73.6%,上一次触及这一低点,还是在2024年一季度。尤其值得关注的是,汽车、电气机械、非金属矿物制品等行业的产能利用率改善进度,并不乐观。这说明,在工业产出“量”稳步提升的同时,如何有效提高“质”与“效”,即提升产能利用率,已成为工业高质量发展道路上亟待破解的核心课题。
制造业:投资端的“确定性”。
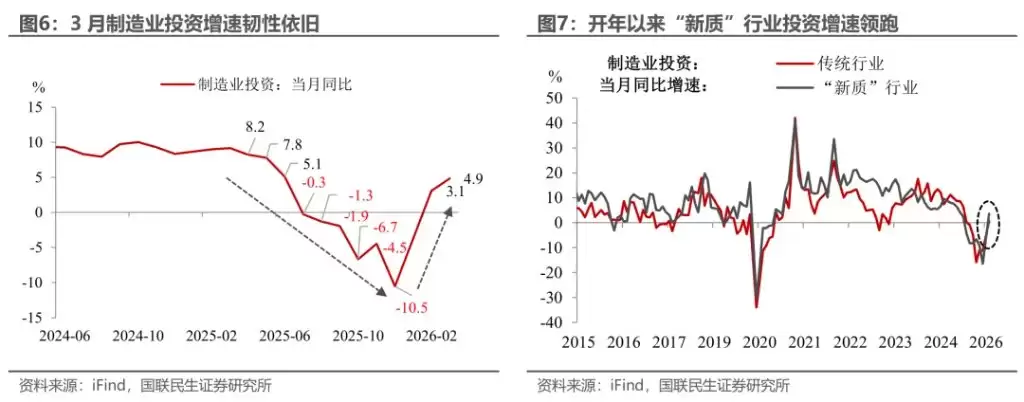
3月制造业投资同比增速由3.1%稳步提升至4.9%,在新质生产力相关行业的强劲拉动下,展现出令人瞩目的韧性。与此同时,多数上游行业投资增速由负转正,同样是一个值得关注的积极变化。随着出口预期出现边际改善,叠加去年“对等关税”后形成的低基数效应,制造业投资后续有望延续温和复苏的态势,成为整个投资端最具确定性的支撑力量。
基建:“止跌回稳”易,“持续高增”不易。
3月份,广义基建投资同比增速从开年的11.4%回落至7.2%。但有趣的是,以两大三产行业为口径的狭义基建投资增速,却不降反升。这主要得益于交通运输、仓储和邮政业投资提速的强力拉动。
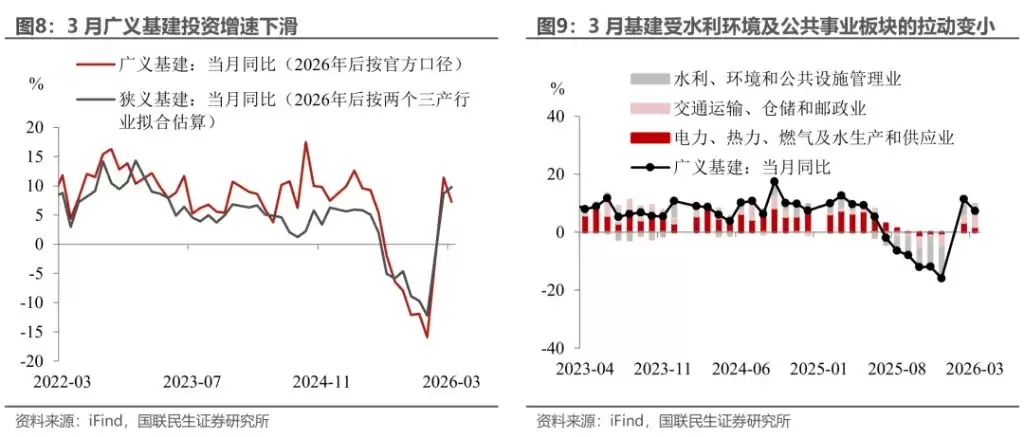
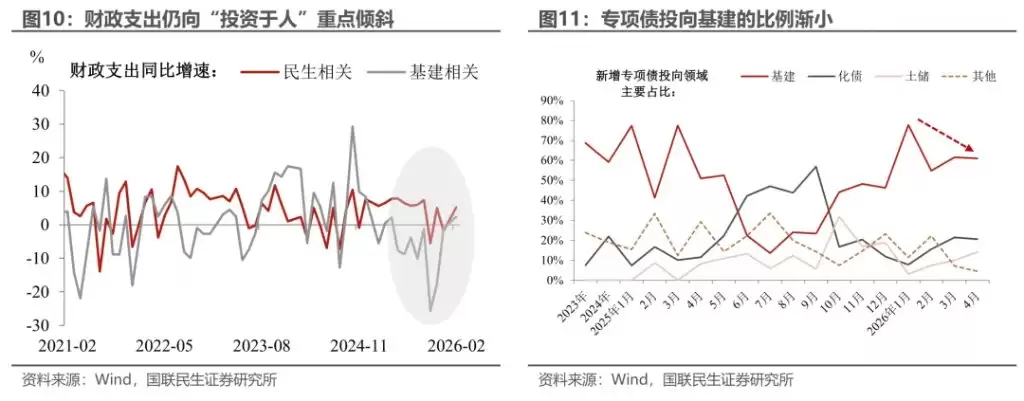
在财政资金的持续支持下,基建投资实现“止跌回稳”的难度并不大。但若要期待其持续高增长,则可能面临压力。当前基建增速的韧性,主要源于2025年末以来财政端的持续发力——财政支出加大对基建的支持力度,专项债投向基建的比例也有所上升。然而,这两方面的支撑均不具备很强的可持续性(近期专项债发行力度已减弱,投向基建的比例也在下滑)。因此,综合判断,基建投资有望维持“增长”态势,但“高速增长”的格局难以持续。
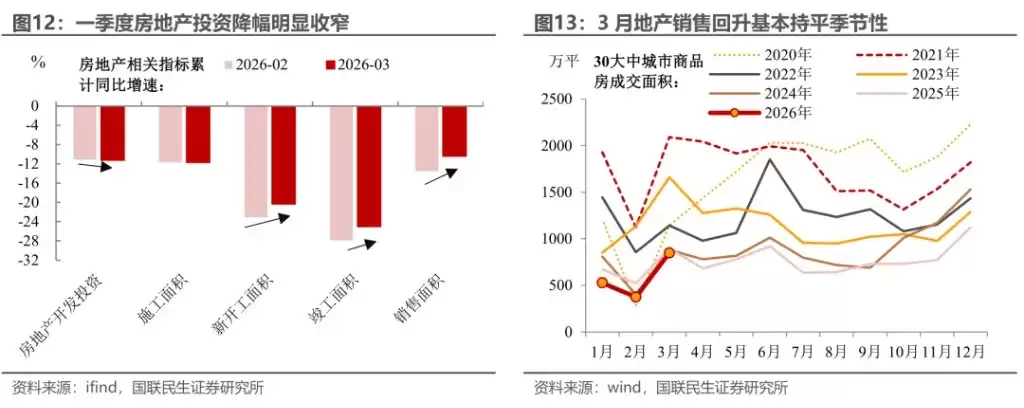
地产:开年投资跌幅明显收窄,地产需求呈现改善迹象。
1-3月,全国房地产开发投资累计同比为-11.2%,较去年底的跌幅出现边际收窄,这在一定程度上受益于年初的低基数影响。不过,更值得留意的是销售端呈现出的边际改善信号。3月商品房成交面积回升力度基本持平季节性规律,并未出现再度走弱。如果后续销售回暖能够延续3月的表现并形成趋势,将有助于为年内房地产投资的逐步企稳提供关键支撑。
消费:“两新”退坡叠加外围局势影响,商品消费面临“逆风”。
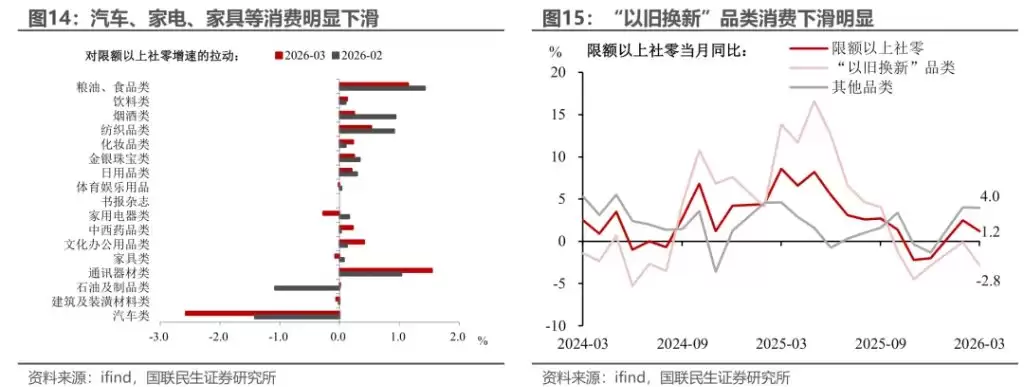
3月社会消费品零售总额同比增长1.7%(1-2月累计为2.8%),商品消费表现依然偏弱。数据的下滑,固然有春节季节性扰动消退的影响,但更核心的拖累因素在于两点:一是“以旧换新”政策力度的边际退坡;二是外围局势扰动下能源价格走高,对居民的实际购买力形成了一定挤占。从结构上看,“两新”相关的耐用品增速下滑尤为突出,汽车、家电及家具类消费均录得明显负增长,粮油、纺织等与油价相关的下游消费也有所回落。
相较之下,服务业展现出了更强的韧性。3月服务业生产指数同比增长5%,仅较前值小幅回落0.2个百分点,增长相对稳健,为整体消费大盘提供了宝贵的结构性支撑。后续面对消费的阶段性逆风,一方面要持续观察能源价格对消费的挤出效应,另一方面政策端也需要“未雨绸缪”。这包括确保新增的625亿元国补资金加快落地,以及适时研究推出针对服务业的定向支持措施。
本文来源:国联民生宏观陶川