

以太坊质押新阶段:从网络参与走向机构财库管理
本文分析以太坊质押率创新高及排队现象背后的资金效率问题,探讨ETH如何从网络参与机制演变为机构资产负债表配置工具。通过BitMine等案例,解析原生质押、流动性质押与DeFi策略在降低机会成本、构建收益基准及机构化运营中的新变化与风险。
如果现在申请成为以太坊验证者,通常需要排队一个多月才能入场。截至7月22日,以太坊质押的入场队列中积压了约250万枚ETH,预计等待时间超过43天;相比之下,退出队列的等待时间仅几分钟,几乎不需要等待。
这些数据清楚表明,越来越多的ETH正在持续流入以太坊质押体系,市场上的流通筹码也因此被进一步吸收。
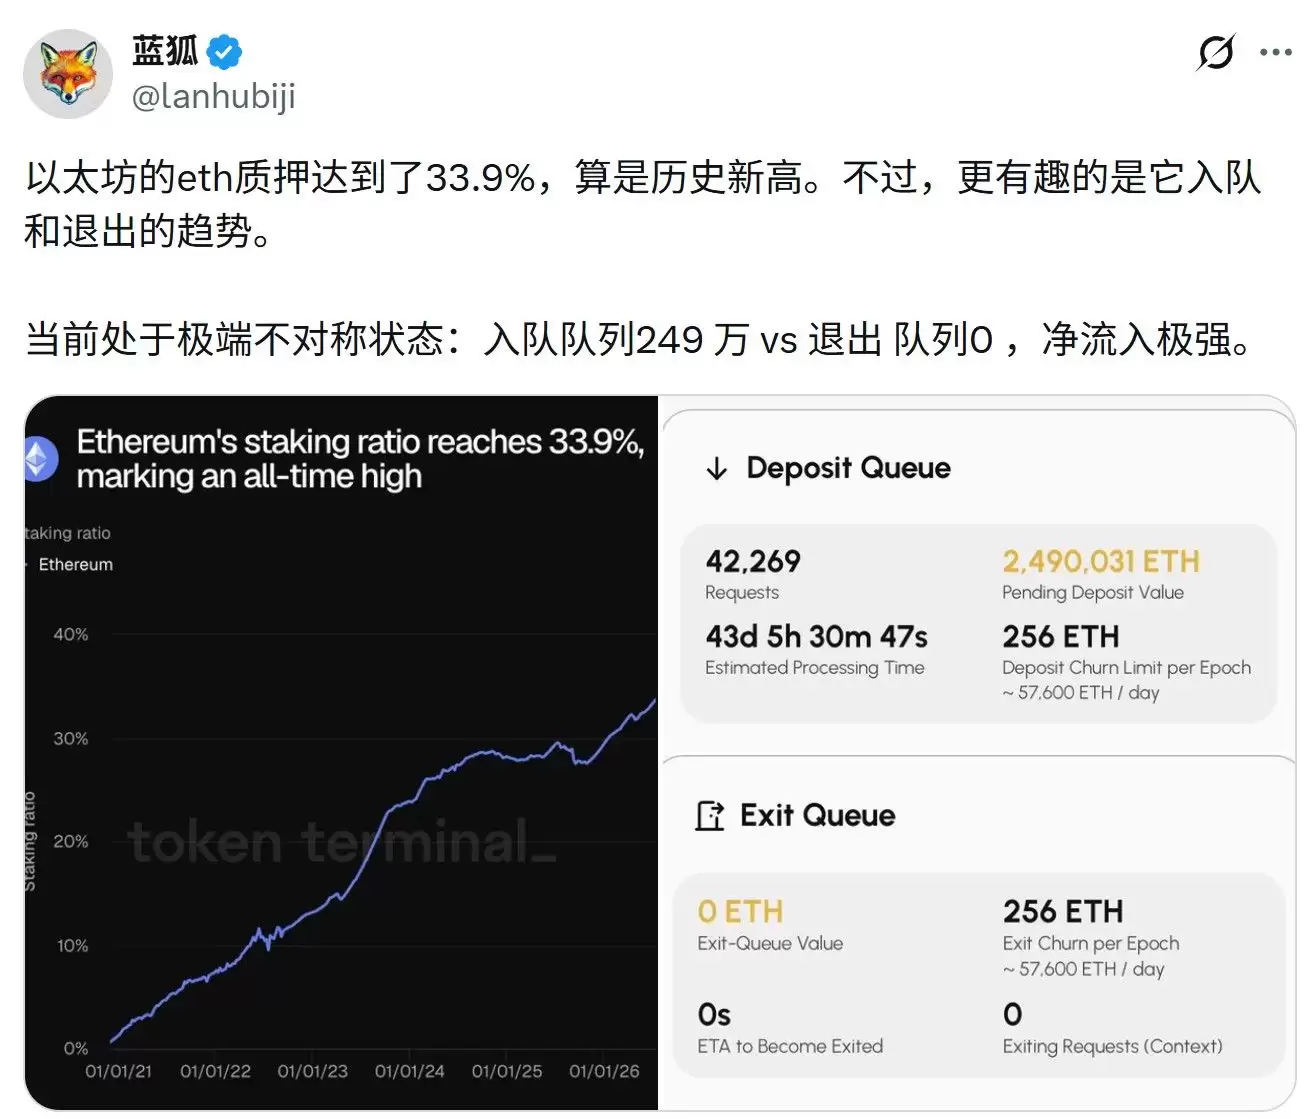
然而,相比质押规模的扩大,更值得关注的是:排队问题已经演变成资金效率问题。对于采用原生质押路径的ETH财库公司及机构来说,40多天的等待意味着巨额资产在此期间无法产生任何质押奖励,流动性安排、资产配置以及机会成本都需要重新评估。
换句话说,当ETH更深地嵌入企业资产负债表后,市场讨论的核心已经从“如何让更多人参与ETH质押”,延伸到了更接近传统财资管理的议题:大规模ETH应该如何管理、部署和使用。
一、以太坊质押率创出高位,排队现象说明了什么?
当前以太坊质押率处于高位,并非短期突变,而是过去几个阶段逐步累积的结果。
2023年,Shapella(上海+Capella)升级开放了质押提款功能,验证者终于可以在协议层面取回质押本金和奖励。自此,ETH Staking才真正形成了相对完整的“进入—运行—退出”闭环。随后,LSD等流动性质押衍生品市场的快速扩张,进一步推高了ETH质押率。
截至发文时,ETH质押总量已突破4000万枚,按当前价格计算约合1400亿美元,占总供应量超过33%。与几年前约10%的质押率相比,这一水平显著抬升,并刷新了历史高位。
换句话说,如今每3枚ETH中,已有超过1枚处于质押状态。
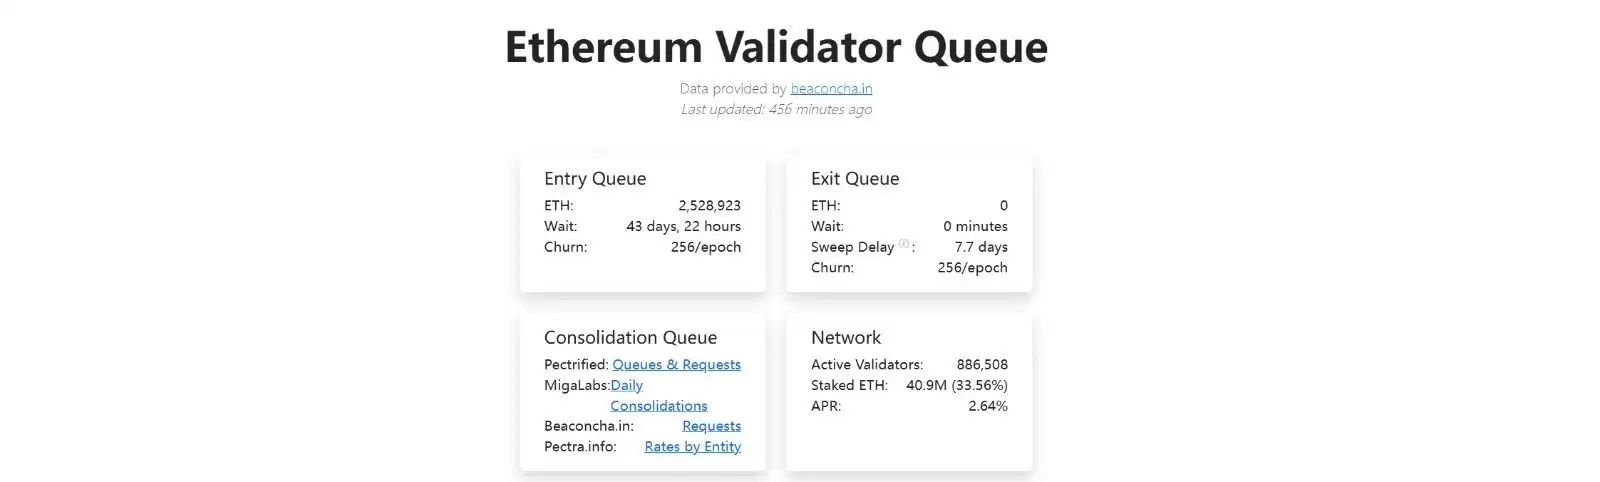
在以太坊质押率持续上升的背景下,长期存在的入场队列暴露出新的结构性问题。
从机制上看,以太坊的入场和退出队列本质上是一套保护网络共识稳定性的“限速机制”。新ETH不能无限制地同时加入验证者集合,退出行为也不能在短时间内集中发生。协议会根据当前验证者规模,设定每个Epoch可处理的验证者变动数量;一旦申请超出系统处理能力,排队便自然出现。
因此,250万枚ETH排队入场,首先说明市场对以太坊质押容量的需求已经高于协议当前的释放速度。这部分需求可能来自新增的长期配置资金,也可能来自财库公司部署已有持仓、质押服务商调整验证者结构,或机构将托管账户中的ETH转入质押系统。
这实际上释放了一个明确信号:至少在当前阶段,愿意把ETH放进质押系统的资金,明显多于主动退出验证者集合的资金。
这一点也说明,现在的ETH质押逻辑已经与Beacon Chain刚上线时截然不同。
在早期阶段,ETH Staking更像是一种偏技术门槛的网络参与机制,主要面向独立验证者、技术用户和长期支持以太坊的参与者。用户通过运行节点、维护网络并承担相应技术风险,来换取协议奖励。
后来,随着流动性质押兴起,Staking逐渐演变为普通持币用户获取链上收益的一种方式。交易所质押、质押即服务和质押池降低了参与门槛,Lido、Rocket Pool等流动性质押协议则进一步提高了资产可用性。用户质押ETH后,可以获得stETH、rETH等流动性质押代币,并继续用于转让、交易、借贷、流动性池以及其他DeFi协议。
而到了现在,随着大量ETH被纳入公司财库、基金产品和专业托管体系,ETH质押正在进入第三阶段:市场关注点正从“谁可以参与质押”,转向“大规模ETH应该如何被管理”。
这里所说的机构化,并非指早期质押完全由散户主导,也非指机构会取代普通用户。更准确地说,是市场讨论的重点发生了变化。过去更多关注普通用户怎样获得质押收益,如今则更关心:当数十万甚至数百万枚ETH进入公司资产负债表之后,质押如何变成一项标准化、可执行的财资管理能力。
二、BitMine等机构案例,反映了哪些ETH质押新变化?
ETH财库公司的出现,让这种变化变得更直观了。
比特币财库公司的核心逻辑,通常是通过融资和资本市场运作持续积累BTC,从而提高每股对应的比特币数量;但对于ETH财库公司来说,单纯持有资产并不是策略终点。
原因在于,BTC本身不提供协议原生的质押收益,持有者如果想获得额外回报,往往需要引入借贷、托管、衍生品或其他交易对手风险;而ETH则可以直接参与以太坊共识,在不出售资产的前提下获得协议奖励。
这让ETH财库天然多出一层运营问题:除了决定持有多少ETH,还要决定这些ETH应该如何部署。
BitMine的动作,就是这种机构化逻辑的一个典型体现。
根据其最新披露的数据,截至7月19日,BitMine共持有5777468枚ETH,约占ETH总供应量的4.8%;其中共有491.7万枚ETH已被质押,占其ETH总持仓量的85%,价值约92亿美元。
按照当时ETH价格以及BitMine自身2.67%的七日年化质押收益率测算,公司预计每年可获得约2.47亿美元的质押收入;若其ETH最终全部完成质押,预计年化奖励规模可能达到约2.9亿美元。
更值得注意的是,这一变化发生得很快。
今年2月初,BitMine约有289.75万枚ETH参与质押,占当时持仓的约67%;到7月中旬,其质押规模已增至约491.72万枚。这意味着,在不到半年的时间里,BitMine新增部署了超过200万枚ETH,质押覆盖率也从约三分之二提升到了85%。
这表明,Tom Lee和BitMine正在较快地把手中的ETH转入质押体系,让这些ETH不再只是等待价格波动的加密资产,而是逐步变成具备原生收益能力的链上基础资产。
对普通投资者来说,质押率也许只是众多收益选项中的一种;但对BitMine而言,它正在逐步成为和ETH持仓量、每股净资产、融资成本并列的重要财库运营指标。
与此同时,BitMine还推出了自有机构级质押平台MAVAN,用于服务公司自身的ETH财库,并计划未来向机构投资者、托管商及生态合作伙伴提供质押基础设施。
这意味着,Staking对BitMine至少承担了三层作用:
- 为长期持仓增加一层ETH本位收益;
- 质押奖励可以继续复投,进一步提升财库持有的ETH数量;
- 当自建验证者能力向外部开放后,质押基础设施本身也可能发展为一项服务业务。
SharpLink则把这一逻辑进一步延伸到了主动收益管理层面。对其而言,基础质押收益只是起点,部分已质押ETH还可以继续进入链上收益基金,配置到流动性、借贷等DeFi策略中。
Lido V3的变化,则更多体现在基础设施层。过去,用户和机构主要进入统一的流动性质押池;而现在,机构可以通过更独立的质押金库,自主选择节点运营商、费用结构和风险参数,同时保留获取stETH流动性的选项。这意味着,流动性质押正在从标准化产品,进一步向可隔离、可定制的机构级基础设施演进。
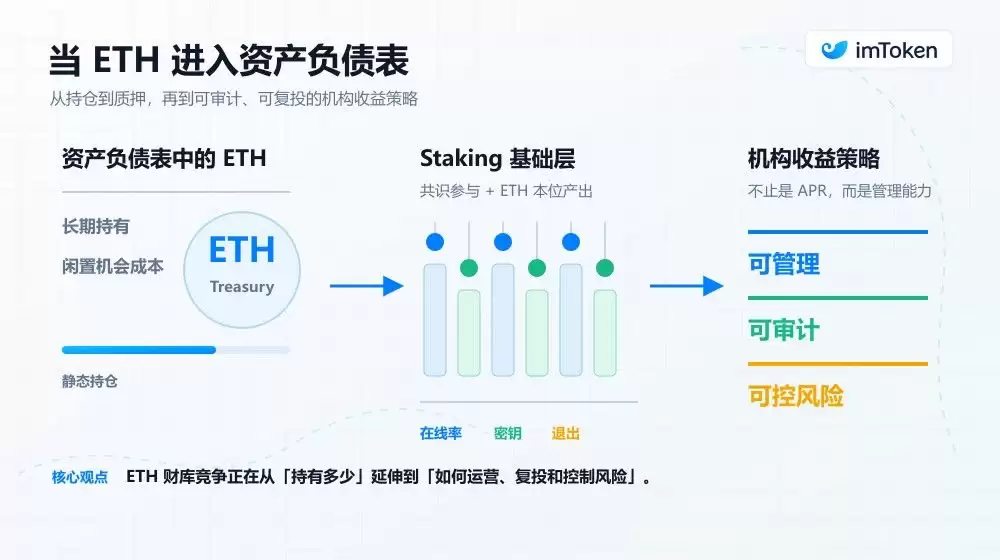
因此,未来ETH财库公司的竞争,可能不只是比谁持有更多ETH,也包括谁能以更低成本、更高在线率以及更完善的风险控制能力来管理这些ETH。
从这个角度看,ETH也正在从一项等待价格变化的加密资产,逐步转变为一项需要持续运营的资产。
三、以太坊质押收益率并不高,为什么ETH Staking反而更重要?
截至发文时,以太坊全网质押APR约为2.64%。客观看,这一收益水平与部分DeFi产品相比并不算高;而且随着更多ETH持续参与质押,基础收益率未来还有可能进一步被摊薄。
但机构对ETH质押的需求,恰恰不能只看收益率高低。质押真正降低的,是长期持有ETH的机会成本。
对短线投资者来说,2%至3%的年化收益未必足以覆盖ETH本身的价格波动;但对已经决定长期持有ETH的财库公司、基金或大额地址来说,更关键的问题是:既然ETH已经进入资产负债表,那么如何在不放弃ETH价格敞口的前提下,通过参与网络安全持续获得更多ETH。
这个逻辑并不复杂。对持有100枚ETH的普通用户来说,约2.6%的收益可能并不算突出;但对持有数百万枚ETH的财库公司而言,同样的收益率会对应相当可观的绝对收入,并且通过长期复投,逐步影响每股对应的ETH数量。
这也是ETH与BTC在财库叙事上的一个重要差异。
因此,当ETH被纳入机构资产负债表后,财库部门面对的就不再只是一个静态仓位,而是一项可以持续部署、核算和调整的链上资产。
随着机构参与度上升,原生质押收益还可能承担另一项功能,也就是成为整个ETH资产体系中的收益基准。
比如,未来如果某项DeFi策略提供5%、8%或更高收益,机构需要比较的就不只是“有收益”和“没收益”,而是相对于约2.6%的原生质押收益,它究竟多获得了多少回报,同时又额外承担了哪些风险。
借贷、流动性做市、结构化产品以及再质押策略,都需要在这一基础收益之上证明其风险回报是否合理。从这个角度看,Staking下一阶段的重要性,不只在于它能带来多少ETH,更在于它正在成为衡量其他链上策略的底层坐标。
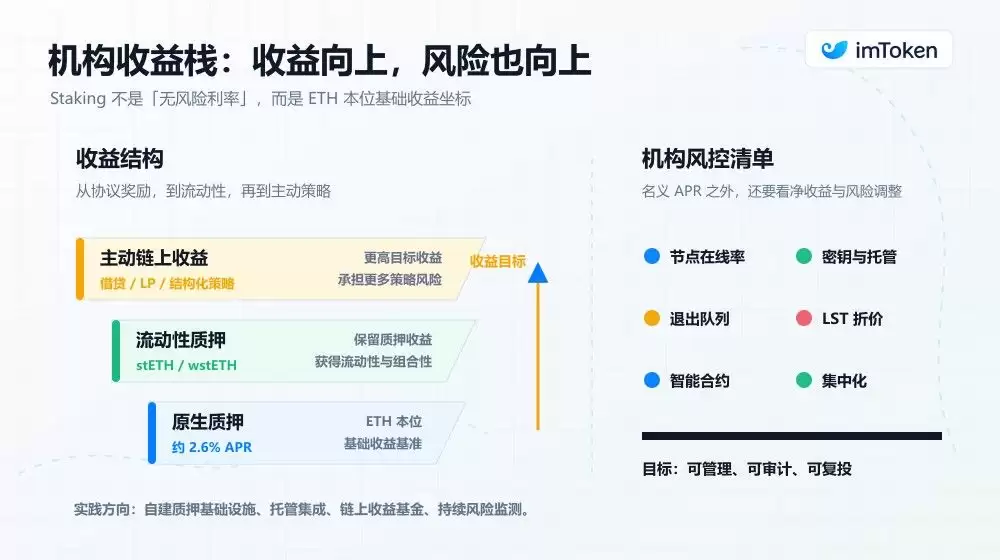
当然,Staking仍不能被简单理解为以太坊的“无风险利率”。质押者依然要面对ETH价格波动、验证者离线、节点故障以及潜在罚没等风险;如果通过服务商参与,还会引入运营方和托管方风险;如果资金继续进入DeFi,风险还会随着协议和策略层级增加而进一步叠加。
此外,更高的质押率也不只有积极影响。如果新增资金主要集中在少数财库公司、托管机构、流动性质押协议和节点运营商手中,那么验证者、云服务商以及司法辖区层面的集中化风险,也可能被进一步放大。
因此,当质押从一种网络参与机制逐步演变为机构资产配置工具时,以太坊需要面对的,不只是如何承接更多资金,还包括如何在资金效率、机构需求与去中心化之间维持平衡。
总结:当ETH深入资产负债表,以太坊质押正在进入下一阶段
整体来看,从Beacon Chain上线初期32枚ETH的验证节点门槛,到流动性质押协议降低参与门槛,再到今天财库公司、自建验证者网络和机构链上收益基金的出现,Staking的演变,本质上也是市场理解ETH方式的演变。
它最初是一种参与网络共识的机制,随后成为普通用户获取链上收益的工具,如今则进一步进入公司资产负债表、托管系统以及专业收益管理框架。
对于这些长期持有者来说,2%至3%的收益率未必足够突出。
但只要ETH不再只是静置在地址或托管账户中等待价格变化,而是能够参与网络安全、获得协议奖励、持续复投,并在保持一定流动性的前提下被持续部署,它就更有可能成为其他金融策略中的底层资产。
这也是ETH当前所面临的新阶段命题。本文仅供学习参考,不构成投资建议、交易建议或收益承诺;加密货币波动较大,价格预测和市场数据应以官方公告、交易所页面及实时行情平台为准,投资者需独立判断、谨慎决策,质押提升资金利用效率并不等于没有风险,市场参与者仍应结合自身情况关注流动性、技术和托管等因素。