

美股迈向全天候交易,RWA代币化叙事迎来新挑战
本文围绕SEC召开的美股24小时交易圆桌会议,分析美股向23×5模式推进的进展,以及这一变化对RWA代币化叙事、链上结算和传统金融基础设施融合的潜在影响,适合关注RWA赛道和传统市场演变的读者。
美国证券交易委员会(SEC)于7月23日正式发出通知,计划在9月17日于华盛顿总部举办一场公开圆桌会议,核心议题是探讨美国股票市场转向24小时交易模式所需的基础设施准备。会议将重点讨论支持隔夜交易的技术架构、全天候市场环境下的运营韧性,以及延长交易时段带来的机遇与挑战。
SEC主席Paul S. Atkins在声明中表示:“我们正站在美国股票市场新纪元的起点——不仅是新的一天,更是新的一夜。随着隔夜交易范围扩大,我期待美股能与已实现持续交易的市场接轨,同时在全天候交易效率与投资者保护之间找到最佳平衡。”
从市场信号来看,这次圆桌会议标志着美股正从传统交易时段向接近全天候(23×5)模式过渡的关键节点。对于加密行业,尤其是RWA(现实世界资产)代币化赛道来说,这一变化既可能削弱部分基于“时间差”的叙事优势,也将推动链上资产与传统金融基础设施进一步融合。
美股交易机制加速重构
自1985年以来,纽约证券交易所(NYSE)和纳斯达克(NASDAQ)等美国主要交易所的常规交易时间长期固定在美东时间周一至周五上午9:30至下午4:00,这一制度已延续超过四十年。
尽管传统集中交易时段有助于价格发现和运营效率管理,但在全球资本高度电子化流动的背景下,其局限性日益明显。对于亚洲和欧洲投资者而言,若想在本地白天参与美股交易,通常只能借助期货市场,或参与流动性相对有限的盘前、盘后时段。这种体验与加密资产市场的连续交易模式存在显著差距。同时,随着移动交易普及,散户投资者逐渐适应随时下单的习惯,对重大消息公布后无法立即交易的限制也愈发敏感。
目前,常规交易时段之外已存在一定程度的延长交易安排。盘前交易一般从凌晨持续至9:30,盘后交易则通常从下午4:00延续至晚间8:00左右。这些时段由交易所、另类交易系统(ATS)及券商平台共同提供,但整体流动性明显低于常规时段,买卖价差较宽,价格发现效率相对不足。FINRA等监管机构此前多次提示,延长交易时段通常伴随更高的波动性与执行风险。
近年来,部分券商与ATS已进一步拓展交易时长至隔夜。例如,Interactive Brokers等平台提供从周日晚8:00至周五凌晨约3:50的隔夜交易服务,中间保留短暂维护窗口,覆盖部分标普500、纳斯达克100成分股及ETF。然而,从公开市场观察来看,隔夜成交量长期仅占全市场极小比例,尚不足以形成具备深度的价格发现体系。
总体而言,美股目前依旧以“工作日白天集中交易”为核心特征,周末和多数节假日仍处于完全休市状态。这一点与加密资产市场7×24、全年无休的运行方式形成鲜明对比,也是RWA代币化叙事中常被强调的核心差异之一。
23×5模式从概念走向落地
进入2024年后,多家交易所及市场基础设施机构明显加快了接近全天候交易的推进节奏。
24X National Exchange是首家获得SEC批准、可开展23小时交易(23×5)的全国性证券交易所,计划于2026年下半年正式上线完整的23/5夜盘交易。NYSE Arca计划将交易时间扩展至约22小时,目标同样指向2026年底。纳斯达克则公开提出“Global Trading Hours”方案,拟新增晚9:00至次日凌晨4:00的夜盘时段,在叠加现有交易安排后形成接近23小时的交易日,目标时间也为2026年下半年,前提是监管批准与行业基础设施完成协同。Cboe也在积极推动EDGX等平台的23×5计划。
相比交易时段本身,基础设施层面的进展更具决定性。DTCC旗下National Securities Clearing Corporation(NSCC)已于2026年6月28日上线24×5清算服务,覆盖从周日晚8:00至周五晚8:00的交易活动,可对隔夜成交即时提供中央对手方担保,从而显著降低交易对手风险。
这些变化意味着,到2026年底至2027年初,美股有望在现有监管框架下实现接近连续的工作日交易。至于真正意义上的7×24交易,尤其是覆盖周末时段,仍面临更高的制度和基础设施门槛。但从当前进度看,“钱永不眠”的方向已不再停留于讨论层面,而是逐步进入执行阶段。SEC定于9月17日举行的圆桌会议,正是为在大规模开放前,围绕运营韧性、流动性管理和投资者保护等关键议题进行公开协调。
RWA叙事面临价值重估
美股向接近全天候交易靠拢,直接影响了RWA代币化平台过去最常使用的一项卖点,即“传统市场只能白天交易,而链上市场可以7×24运行”。
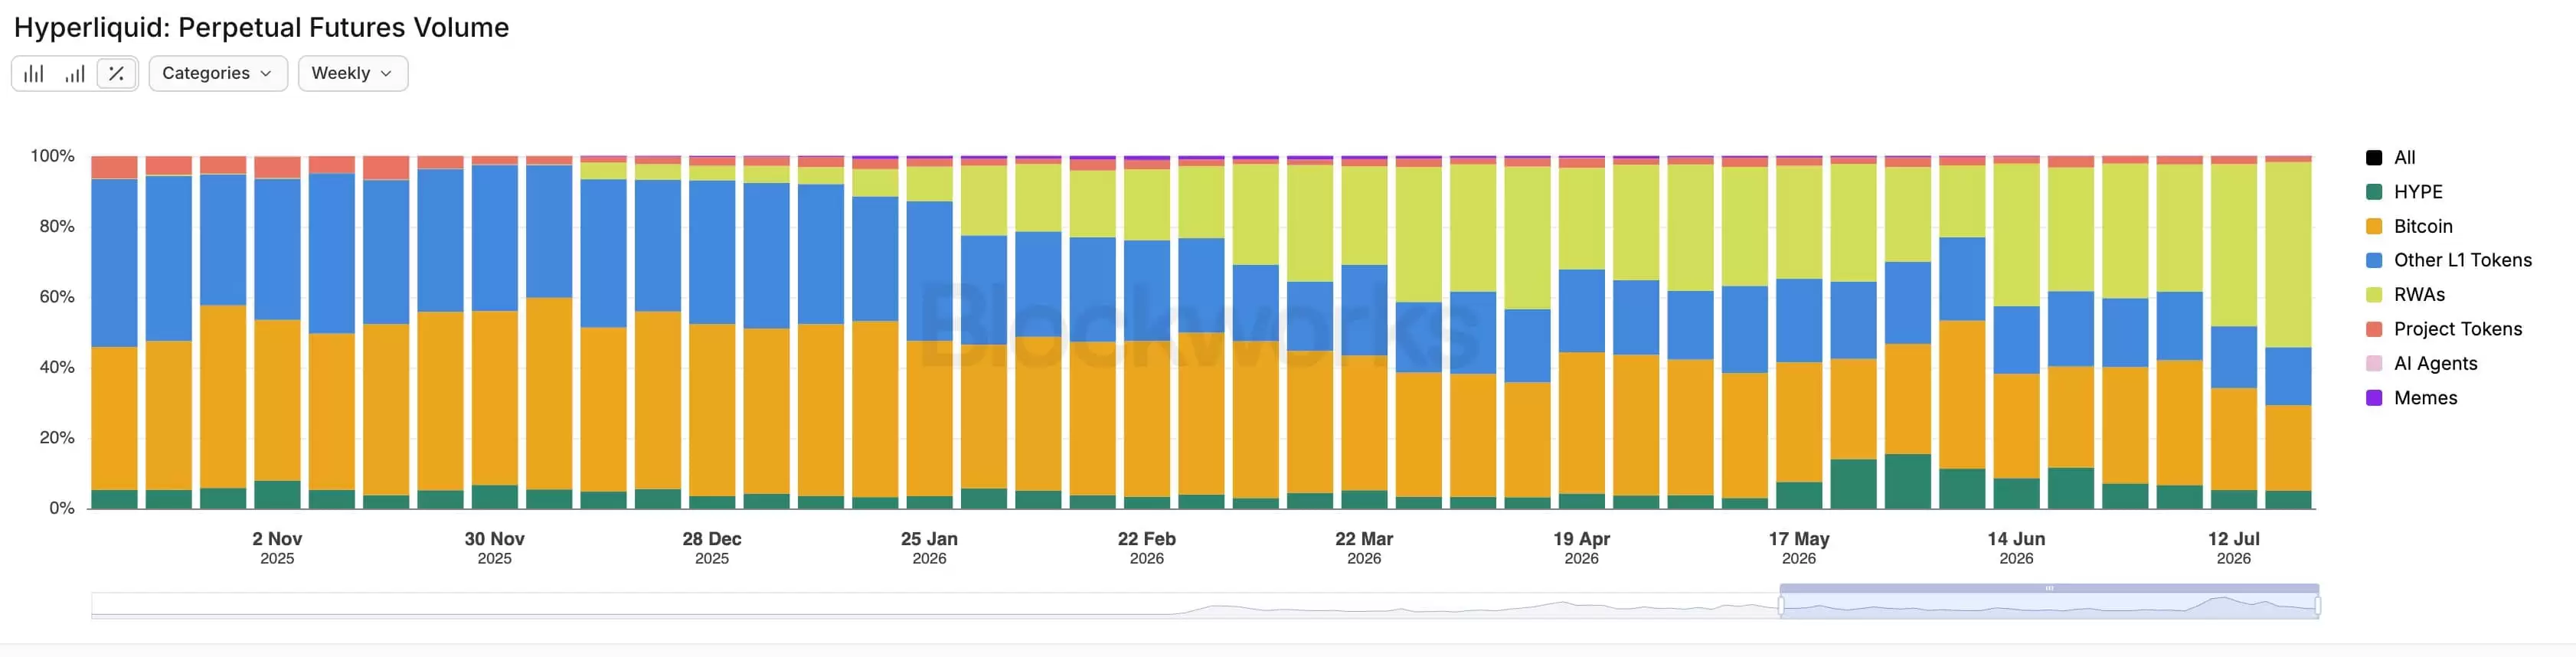
从市场现状来看,RWA赛道已具备一定规模,尤其是在永续合约交易方面。据Blockworks最新数据显示,上周Hyperliquid平台的RWA交易量首次超过加密资产交易,占平台总交易量的54%。其中,单只股票相关交易成为增长最快的细分品类。自6月以来,个股交易量已超过指数和大宗商品,目前约占Hyperliquid RWA总交易量的61%。这一变化显示,链上金融市场正从传统的加密资产交易,逐步延伸至更广泛的传统资产类别。
在美股延长交易时段之后,单纯依靠“可在亚洲时段或夜间交易美股”的吸引力预计会被明显稀释。对于机构投资者和跨境资金而言,未来可以更直接地在受监管的传统交易所和ATS中完成接近全天候的交易,而无需完全依赖代币化路径。在合规成本、托管安排与清算确定性方面,传统市场基础设施对大型资金仍具有较强吸引力。
不过,这种影响并不完全是负面的。
链上RWA的核心优势,仍然在于真正的7×24可用性以及接近即时的原子结算能力。即便美股实现23×5交易,周末和节假日的空档依旧存在,清算与结算仍需依赖DTCC体系,也难以完全消除T+0与T+1所带来的摩擦。相比之下,RWA代币可以在公链环境中实现更接近即时的所有权转移和结算,同时天然支持可编程逻辑,包括自动分红、抵押、资产组合等功能。
监管环境也在同步变化。Paul Atkins领导下的SEC已明确将“促进代币化证券的链上交易”写入2026年监管议程,并推动代币分类框架建设。代币化证券仍被界定为证券,适用联邦证券法,但围绕创新豁免和相关规则调整的讨论正在推进中。与此同时,DTCC也在推进代币化结算试点。某种程度上,美股延长交易时段过程中积累的隔夜流动性管理、价格保护和系统韧性经验,也可能为合规RWA二级市场提供可借鉴的监管实践。
部分加密平台也已开始探索与传统市场更深层的连接。例如,部分产品正尝试将代币化美股与传统账户体系、全球流动性网络进行打通。今年7月10日,Backpack面向国际投资者推出全球首个7×24小时真实美国股票交易市场,用户可全天候买卖、持有真实美股,而非合成衍生品。
Ondo的代币化股票则采用1:1底层证券支持,并通过铸造与赎回机制与传统市场流动性相连接。用户可在加密交易平台直接交易这些代币,同时非美国用户也能以更便捷的方式获得美股相关敞口。
对RWA平台而言,未来真正的竞争壁垒,正在从“交易时间差”转向“结算最终性、跨境可及性、DeFi可组合性,以及与传统金融基础设施的互操作能力”。与此同时,私人信贷、房地产和另类资产等非公开市场资产的代币化,受美股交易时长变化的直接影响相对较小,反而可能因整体代币化接受度提升而受益。
当然,相关风险也不容忽视。隔夜交易初期通常流动性偏薄,价格更容易受到推动。若RWA平台在低流动性窗口开放交易,必须同步强化风控、熔断和做市机制,否则可能放大波动并影响行业信誉。与此同时,纯无许可、合成类产品面临的监管压力,也可能随着传统市场延长交易而进一步上升。在这种背景下,合规发行以及通过ATS或交易所路径实现产品落地的价值,可能会进一步提高。
整体来看,SEC推动美股向接近全天候交易演进,确实会削弱RWA部分基于时间差的叙事优势,但并不意味着链上资产市场的核心价值消失。相反,随着传统证券市场与链上基础设施逐步靠近,RWA赛道的竞争焦点或将更加集中在结算效率、资产可编程性、跨境覆盖能力以及合规框架适配上。相关市场仍处于持续演进阶段,参与者也需要关注流动性、监管和系统性风险的变化。需要提醒的是,本文内容仅供学习参考,不构成任何投资建议、交易建议或收益承诺。加密货币和迷因币波动较大,价格预测和市场数据应以官方公告、交易所页面及实时行情平台为准,投资者需独立判断、谨慎决策。