

比特币熊市见底:五大历史级指标同时亮灯
比特币兑纳斯达克与黄金的RSI均创历史超卖极值,实际价格低于现货,周期时钟显示距历史低点约20周。多个长期指标同时亮灯,表明市场可能处于或接近周期低点,未来1-3年预期收益可观。
收益递减与有条件投资的必要性
自2021年3月以来,比特币价格一直处于横盘状态;如果看兑纳斯达克指数的表现,从2017年11月算起,也基本持平,跨度接近九年。这意味着,比特币在股票指数面前的表现相当平稳,但它的波动性却远高于股票指数。经风险调整后,比特币的表现其实跑输了股票指数。
这个背景对于如何持有比特币至关重要。随着比特币价格起起落落,其边际收益在递减。过去几个周期里,那种被动式、始终做多的策略,曾经让持有者赚得盆满钵满,但如今正在失效。要想获得超额收益,越来越需要主动把握机会,适时增持或减持。为了找到这些机会窗口,本文提出的指标都是基于条件的信号——它们在历史大部分时间里处于“静默状态”,最强的信号只出现在尾部,每十年也就出现几次。
目前,这些信号已经同时出现,并且都指向同一个结论:比特币可能正处于或接近长期周期的价格低点。
指标一:纳斯达克/比特币相对强弱信号
第一个信号,看的是纳斯达克100指数与比特币的比率,基于过去875个周期的每周收盘价计算。具体来说,计算这个比率的14周期相对强弱指标(RSI),然后用14周期简单移动平均线做平滑处理。RSI升高,说明纳斯达克指数相对于比特币处于超买状态;RSI降低,则说明相反。要注意,这不是日内交易的技术指标,它是14周震荡指标的14周移动平均线,超买和超卖状态的转换周期是多年市场周期,而不是几天或几周。
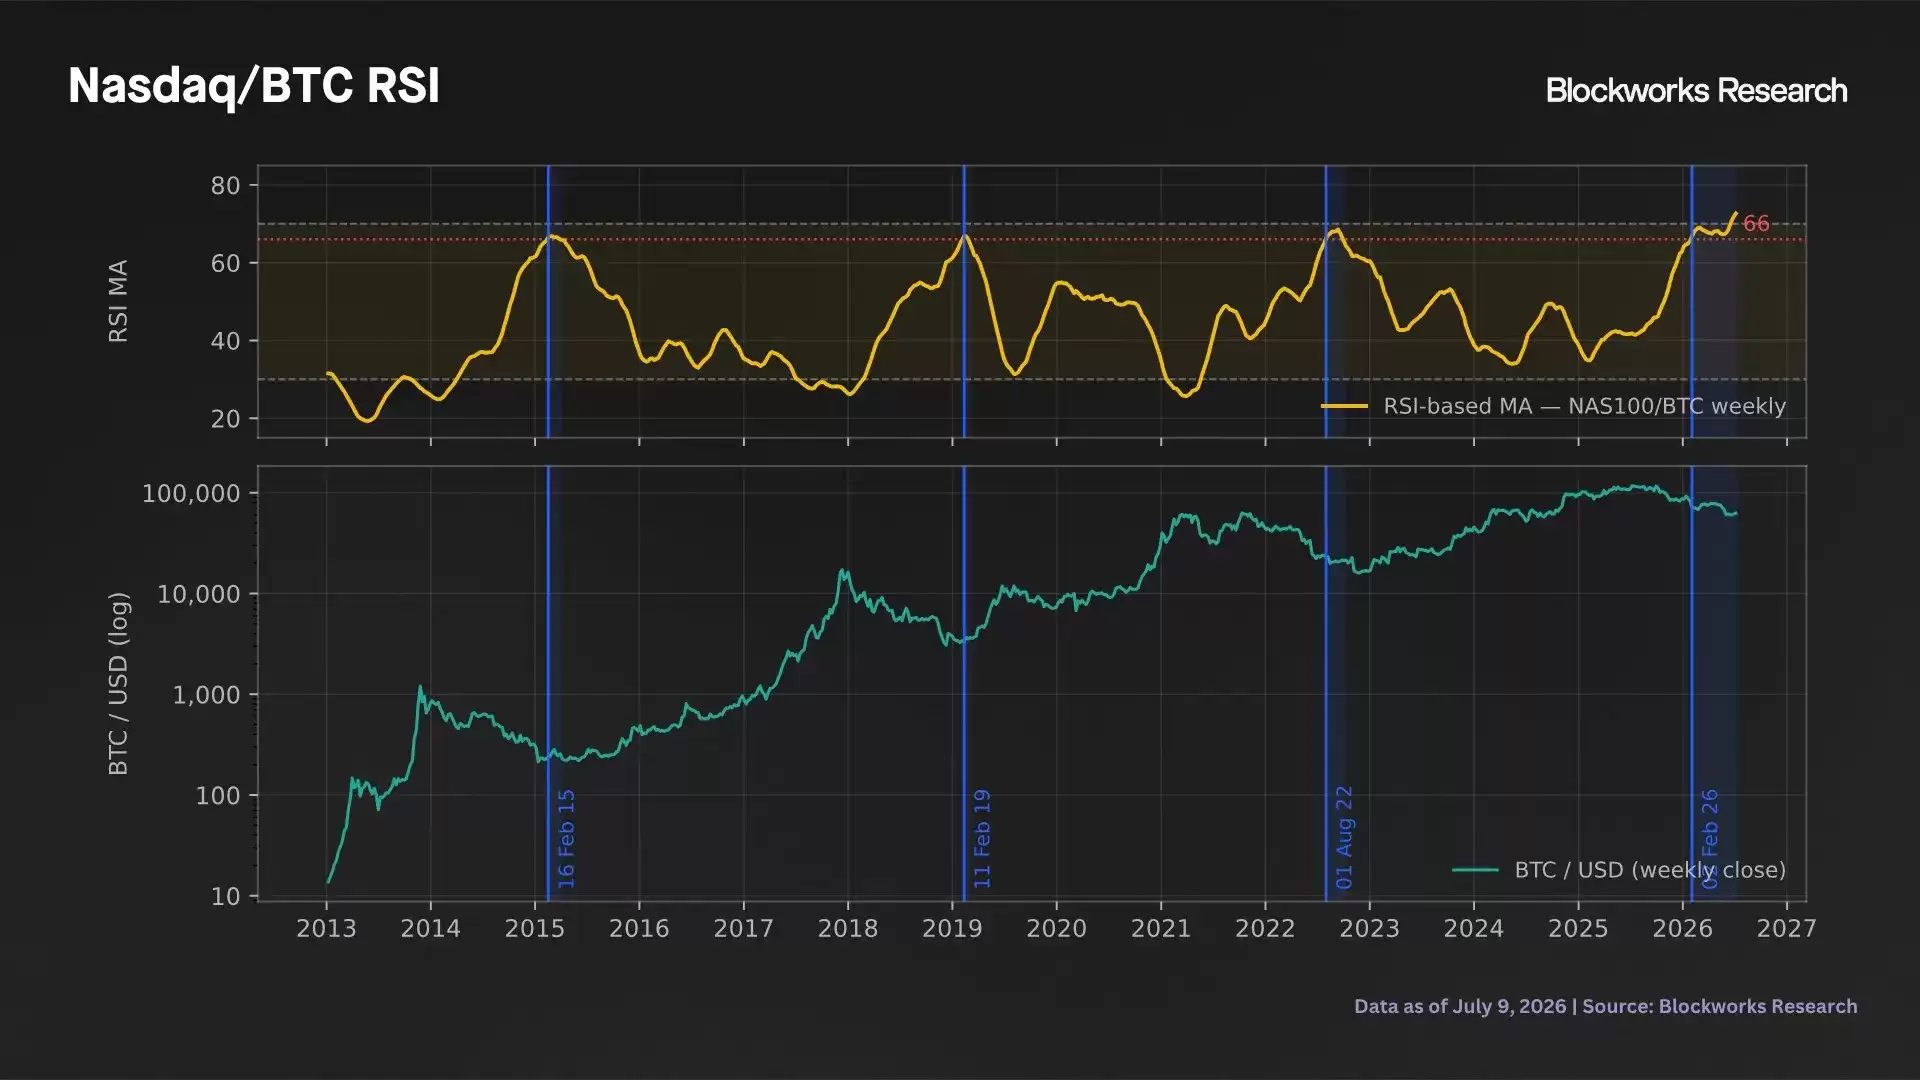
纳指相对超买属于少见事件。RSI移动平均线在其历史数据中,只有5.78%的时间高于65,只有0.35%的时间高于70。这些阈值仅在四个时期被突破:2015年2月、2019年2月、2022年8月,以及始于2026年1月下旬并持续至今的时期。当前数值需要从三个方面来看:首先,目前72.6的水平处于历史最高点,比2022年9月创下的前一个高点68.5高出4.1点,所有高于70的观测值都出现在过去一个月内;其次,这轮周期已持续24周,创下历史最长纪录,远超2015年的11周、2019年的4周以及2022年的10周;第三,过去16年仅出现过四次,目前的情况是该指标最罕见的现象之一。以此衡量,这是纳斯达克指数兑比特币有史以来最严重的超买,换言之,从较长的时间框架来看,这是比特币兑纳斯达克指数有史以来最严重的超卖。
指标二:长期预期收益
以每次纳斯达克/比特币RSI指数高于66为标志,已出现的三次周期中,BTC/USD和BTC/NAS100的预期收益曲线均呈现上行不对称,但仅在较长的时间范围内如此。
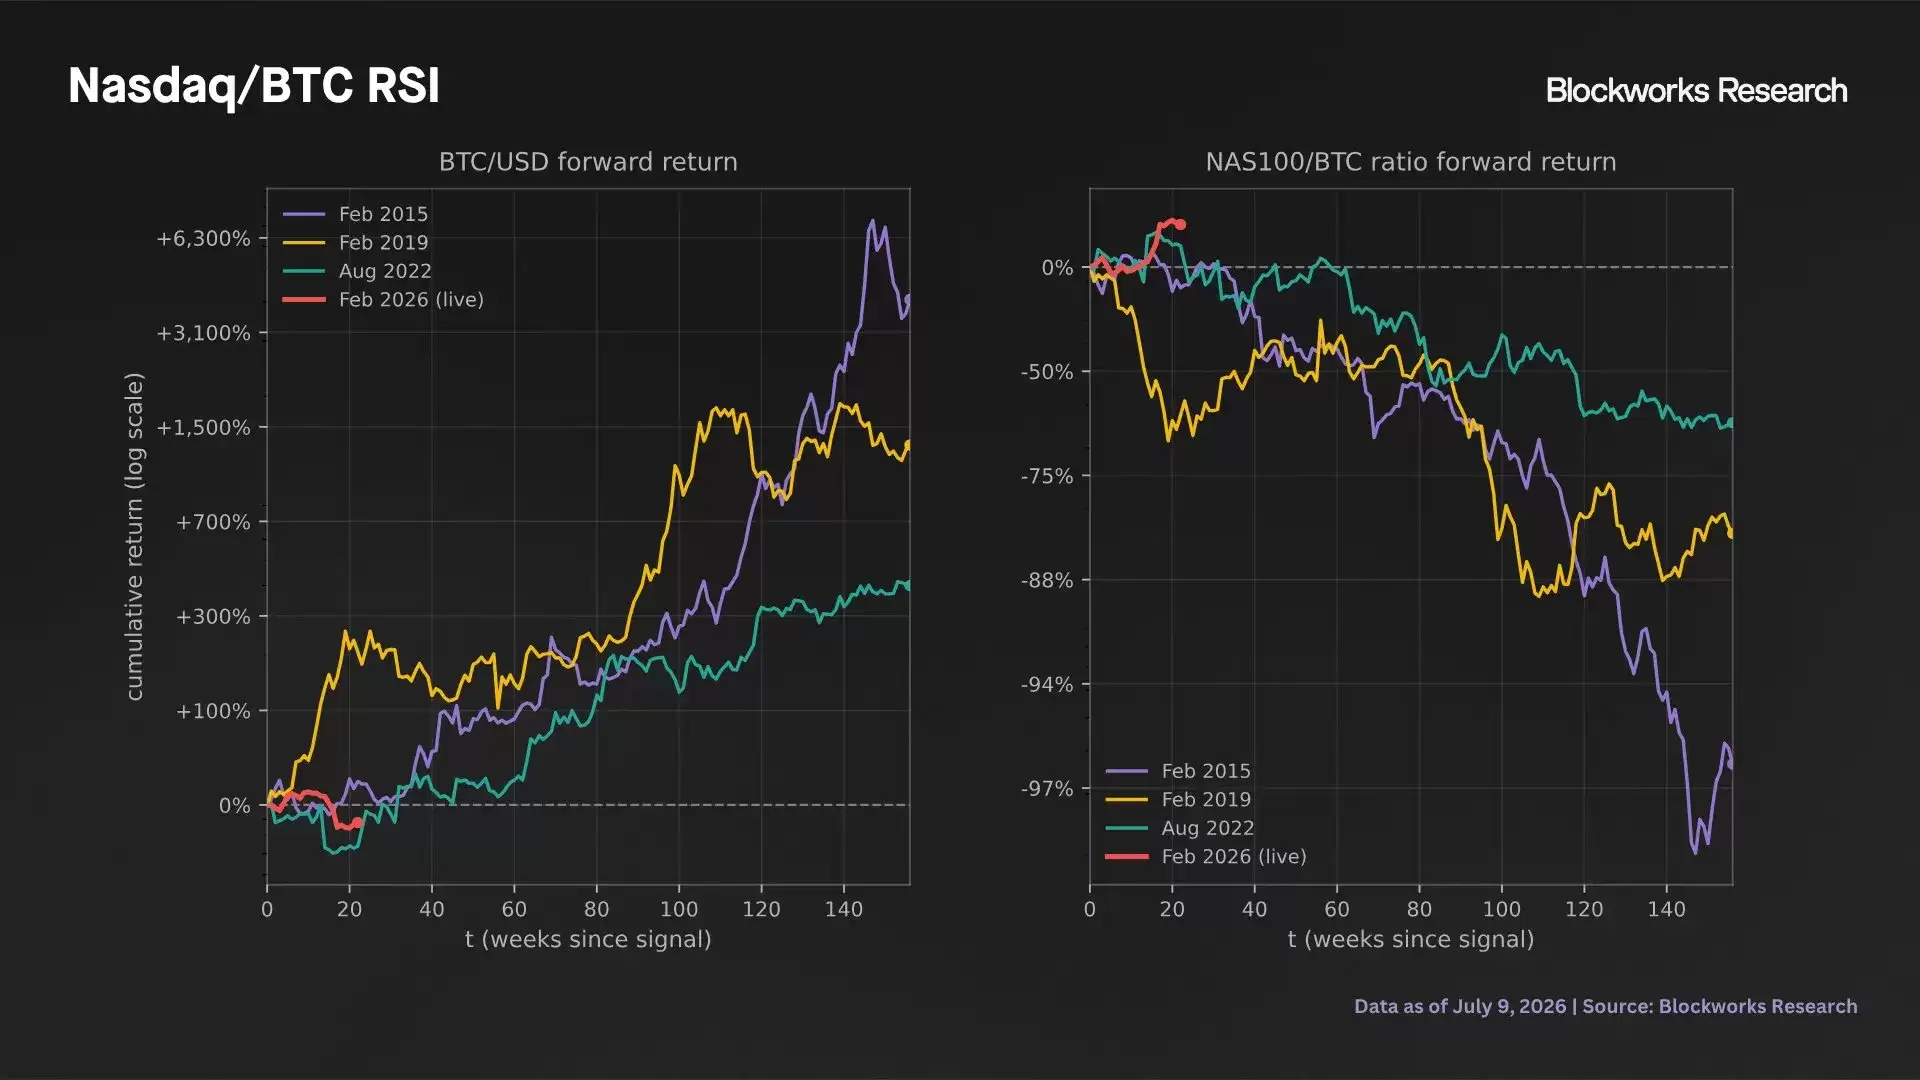
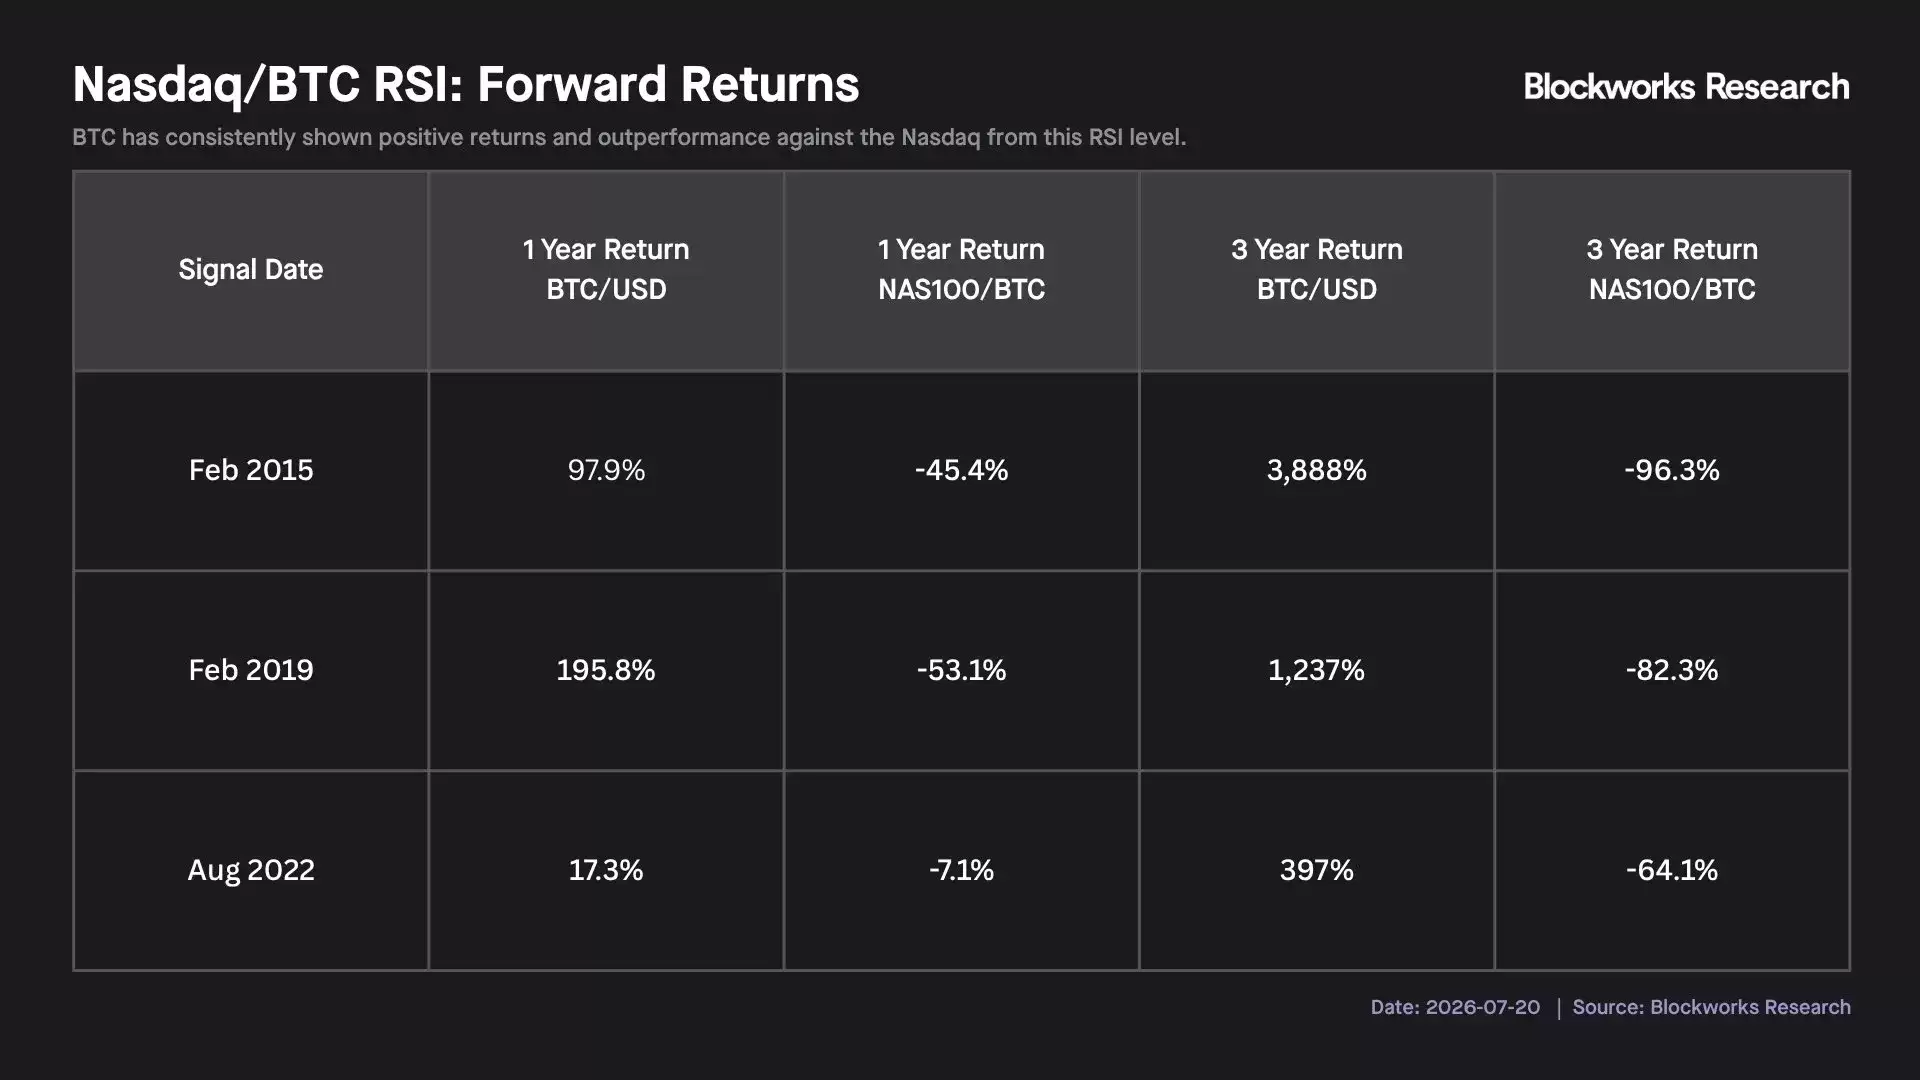
这个表有两个重要特性:首先是时间跨度。短期预期收益几乎没有任何参考价值,因为30-120天的收益幅度较小且方向不一——比如2022年持有的比特币在120天内下跌了29.1%,但在三年后反弹了397%。相对强度信号对未来一到三年的走势指示意义不大。其次是收益幅度的衰减。每个周期的三年比特币收益约为前一个周期的四分之一到三分之一,这与上文讨论的边际收益递减规律相符。在所有观察中,比特币在接下来的三年里都大幅跑赢了纳斯达克指数。
指标三:黄金/比特币相对强度信号
如果说纳斯达克指数代表了比特币作为风险资产的地位,那么黄金则代表了其作为货币价值储存手段的地位。在黄金/比特币比率上构建一个类似的指标,我们观察到类似的数据:高于66的数据很少见,具有均值回归特性,并且集中在极端值附近。根据这一指标,2026年2月是黄金/比特币历史上超买程度最高的时期。
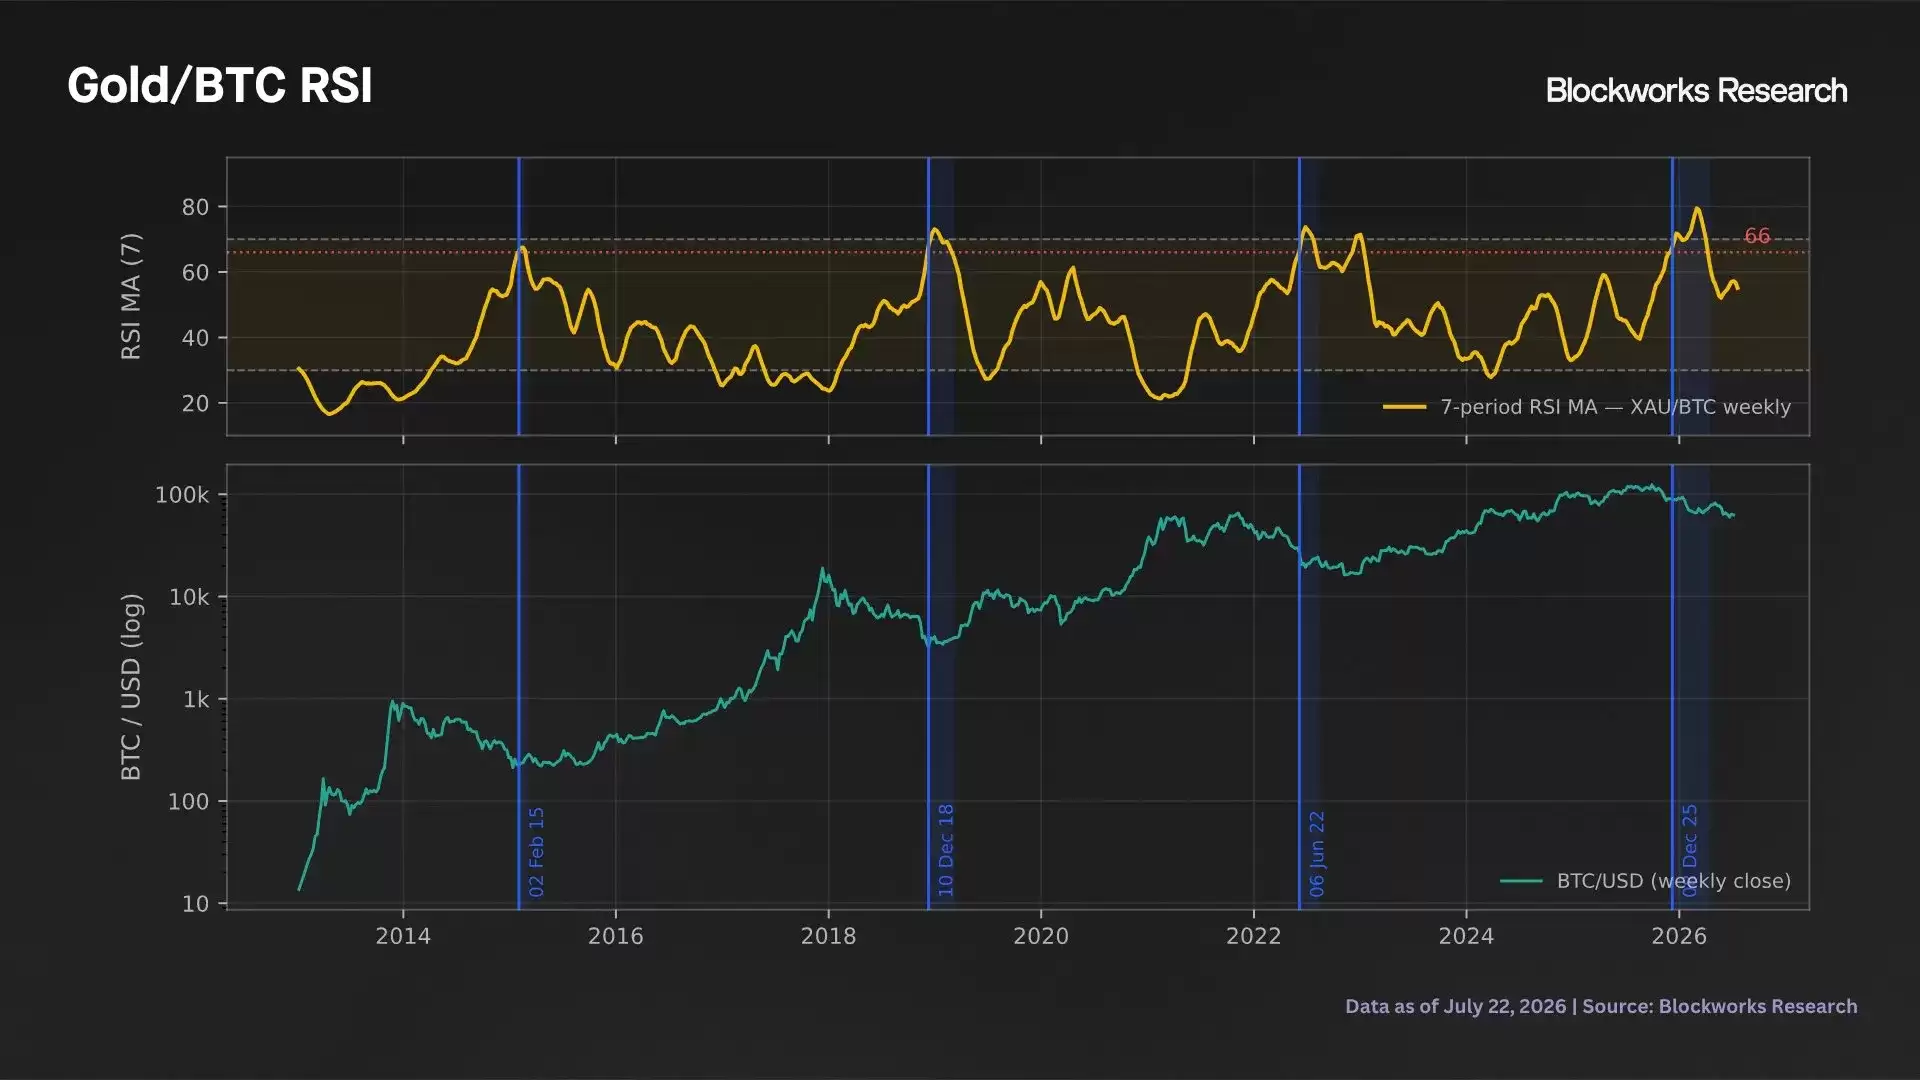
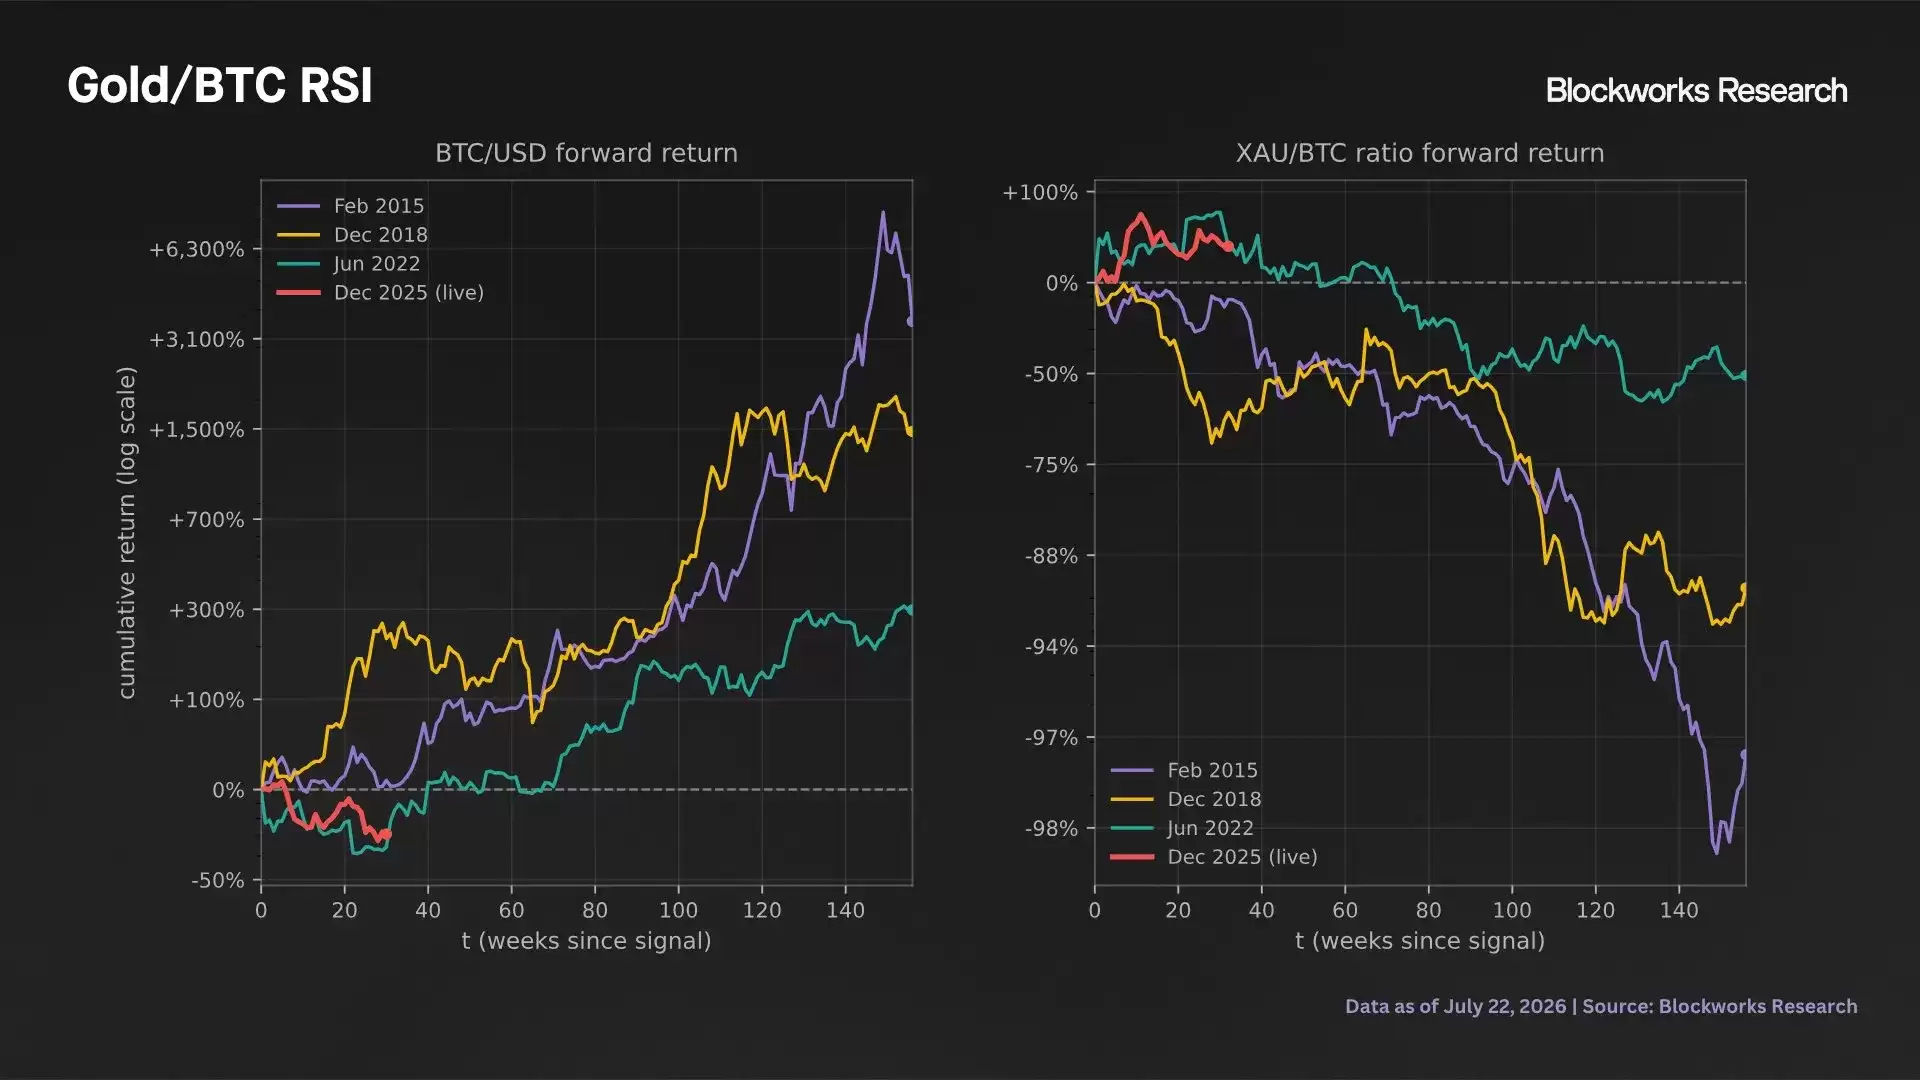
该货币对的RSI读数升高与比特币的长期周期价格低点同时出现,这已经证明是典型特征。该指标的预期收益曲线与上文研究纳斯达克的结果相类似,在1-3年的时间范围内,从RSI数据如此极端的情况来看,比特币的历史表现优于黄金和美元。
指标四:比特币实际价格(链上成本基础)
比特币实际价格,估算的是所有流通中比特币的链上总成本基础。与反映当前市场价值的现货价格不同,实际价格衡量的是现有供应量最后一次在链上转移的平均价格,从而估算出链上成本。从历史数据来看,实际价格代表了比特币的深层价值。
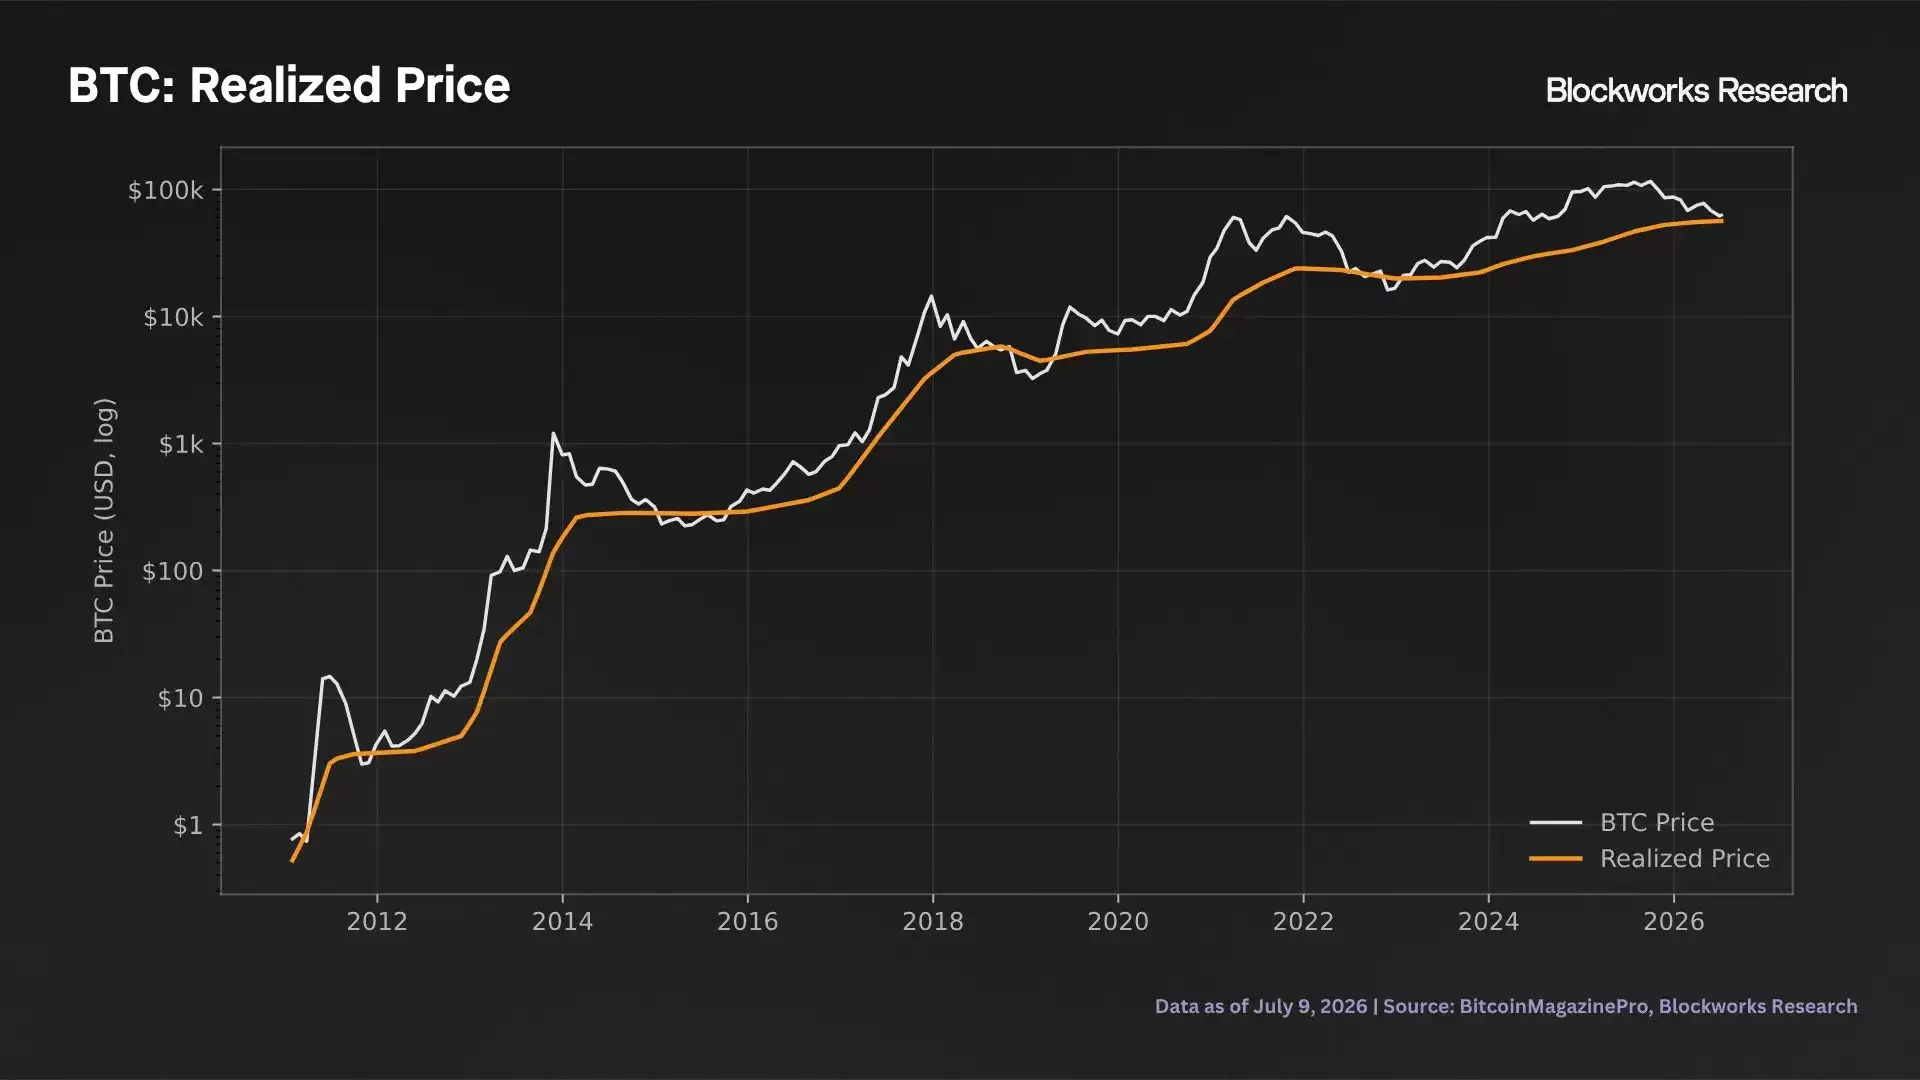
实际价格是一个参考标准,而非底线。目前,比特币实际价格为53,000美元,比现货价格低18%,比特币现货价格历史中只有12%的时间低于实际价格。与上文提到的RSI指标类似,这种情况属于周期尾部信号。比特币现货价格历史上每一次熊市低点都低于实际价格,而且历史上进入该区域后,价格通常会进一步下跌,之后才会触底。因此,跌至或低于53,000美元符合历史规律,而非违背历史规律。从进入该区域开始,长期来看,其预期收益一直较为可观。
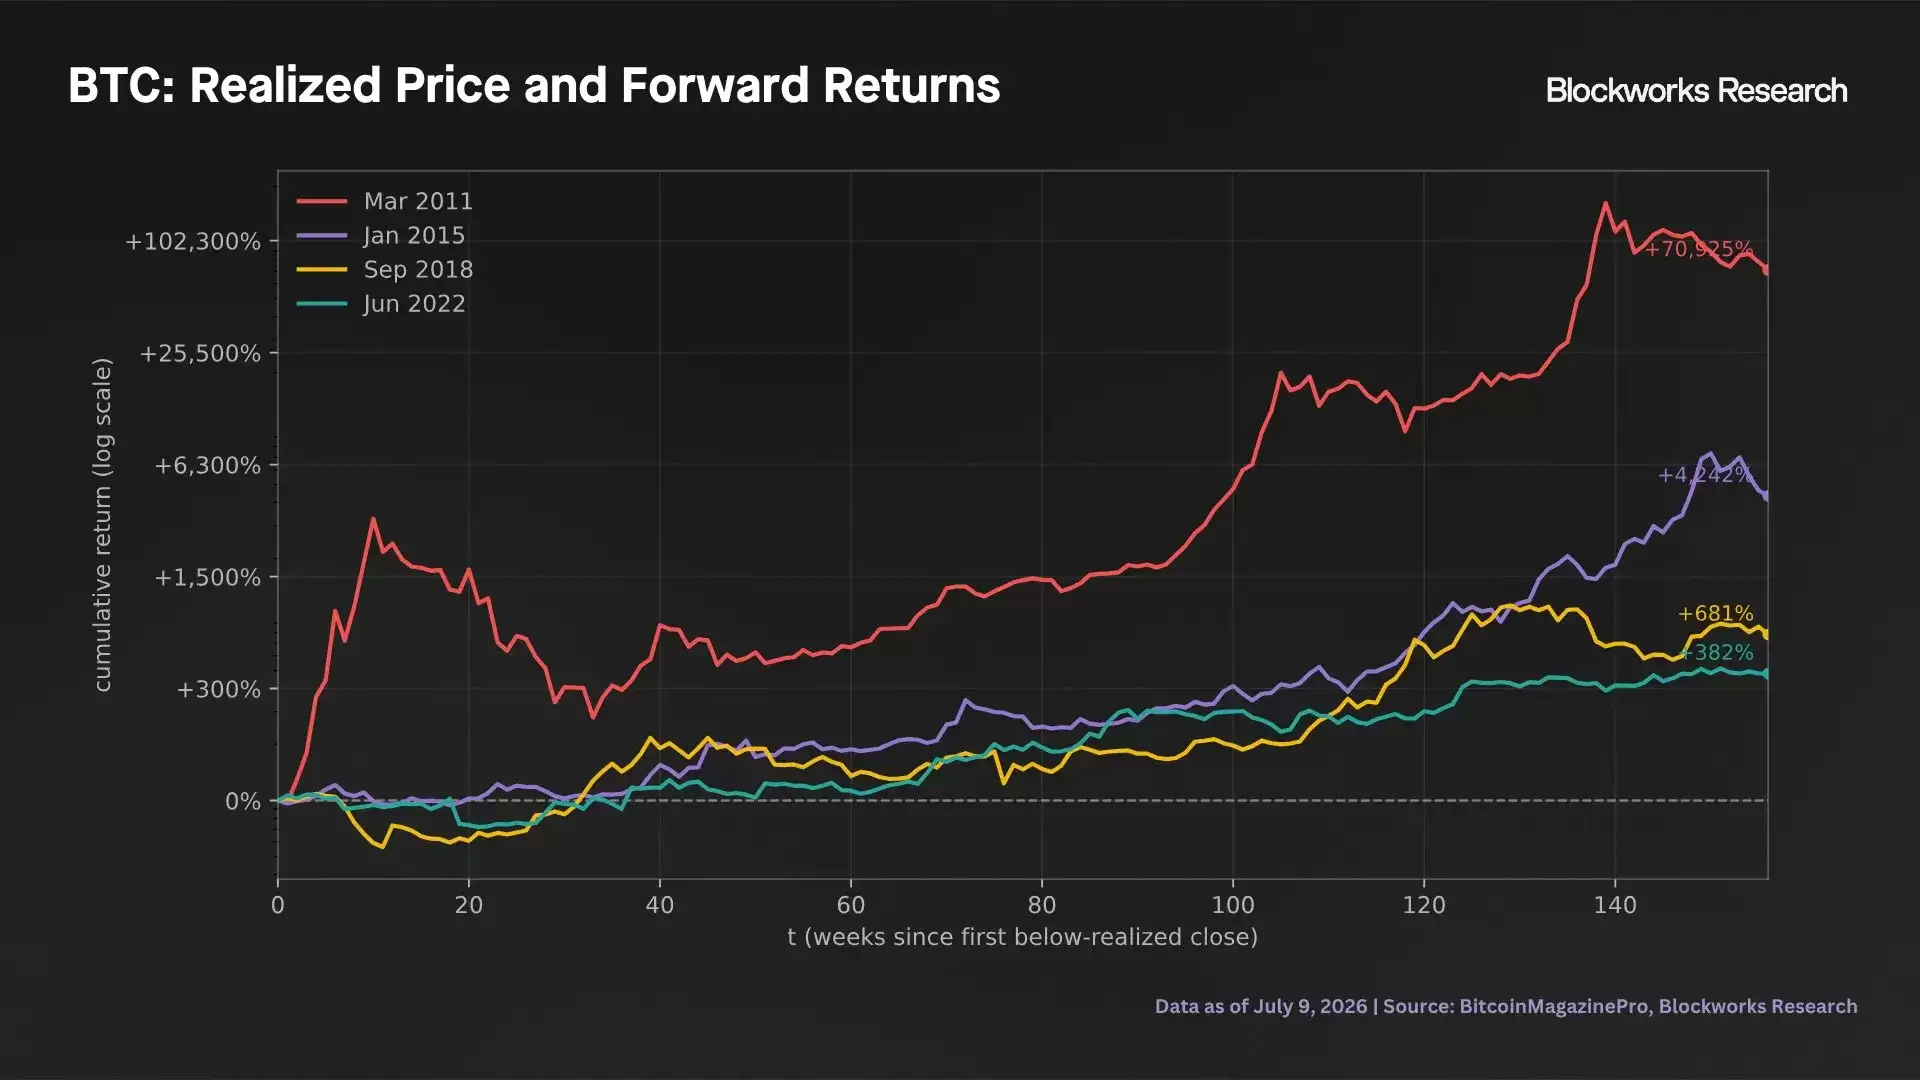
从每个周期中第一个低于实际价格的周收盘价算起,历史数据显示,在接下来的150周内,价格都出现了显著的正收益。这些数字的幅度逐周期下降,与RSI指标的衰减趋势相符,但方向一致。历史上,比特币首次收盘价低于实际价格,标志着熊市的结束阶段,而非熊市的开始或中期。尽管如此,比特币现货价格与实际价格的倍数已从之前的2025倍高位大幅回落,表明市场风险有所降低。
指标五:周期时钟
最后一个指标最为简洁,它展示了比特币熊市的历史结构,并以价格和时间作为衡量标准。
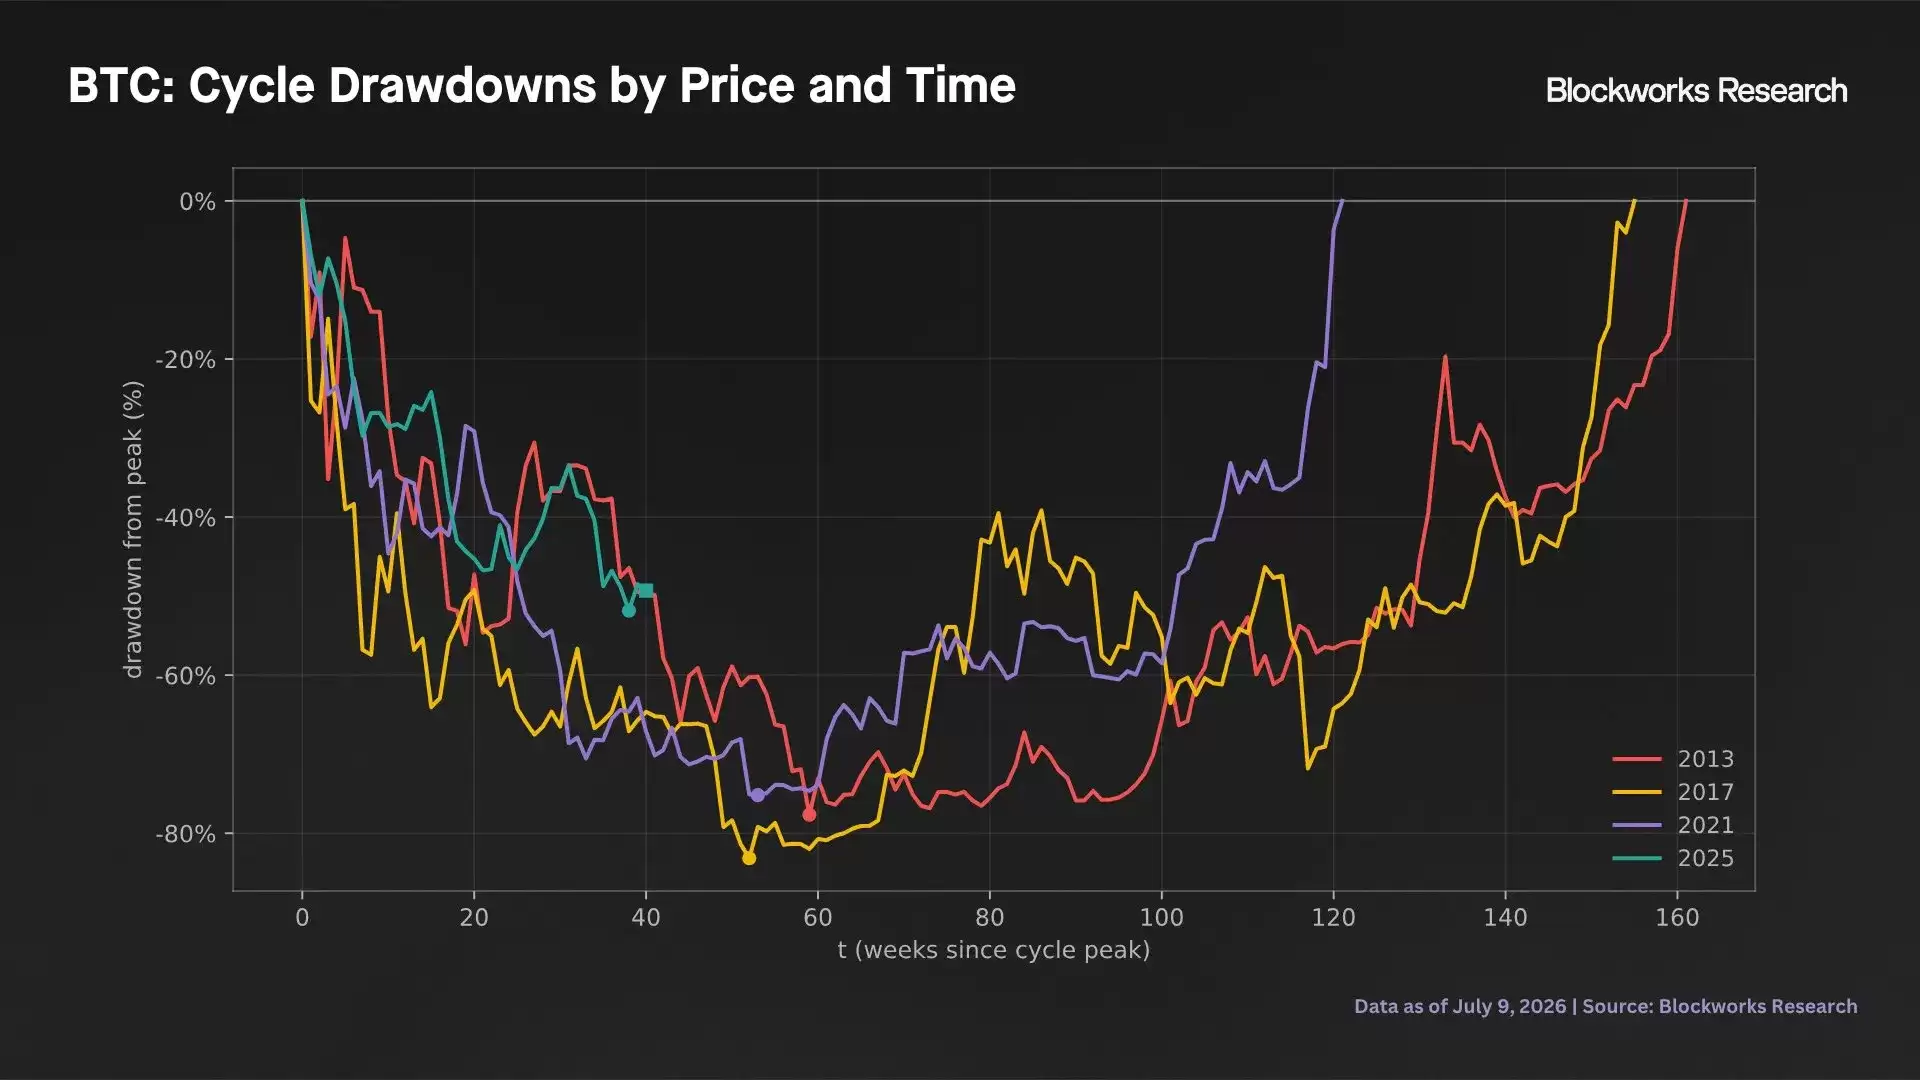
在2013年、2017年和2021年的周期中,比特币价格低点通常出现在历史最高点后的第60周。当前周期处于第40周,回撤幅度为50%,与前三个周期的走势基本一致。如果第60周的形态得以维持,那么比特币的低点将在2026年11月底形成。尽管纳斯达克100指数/比特币和黄金/比特币的RSI指数已显示出极值,但此周期的回撤仍然符合历史回撤路径。时间维度也在压缩周期之间的间隔,每个周期都以越来越短的时间回落到新的历史高点。换句话说,重新回到前一个高点所需的时间比上一个周期要短。假设这一趋势持续下去,那么新的历史高点应该在前一个高点后的120周内出现,这意味着在2028年2月之前会出现新的高点。这两个观察结果本身并不包含任何机制,它们只是少数几个周期中的经验规律。它们作为时间锚点,叠加在上述基于条件的信号之上,限制了比特币剩余的下跌空间。如果历史结构成立,那么比特币距离其低点大约还有20周的时间,甚至可能已经触底。
比特币价格未来走势
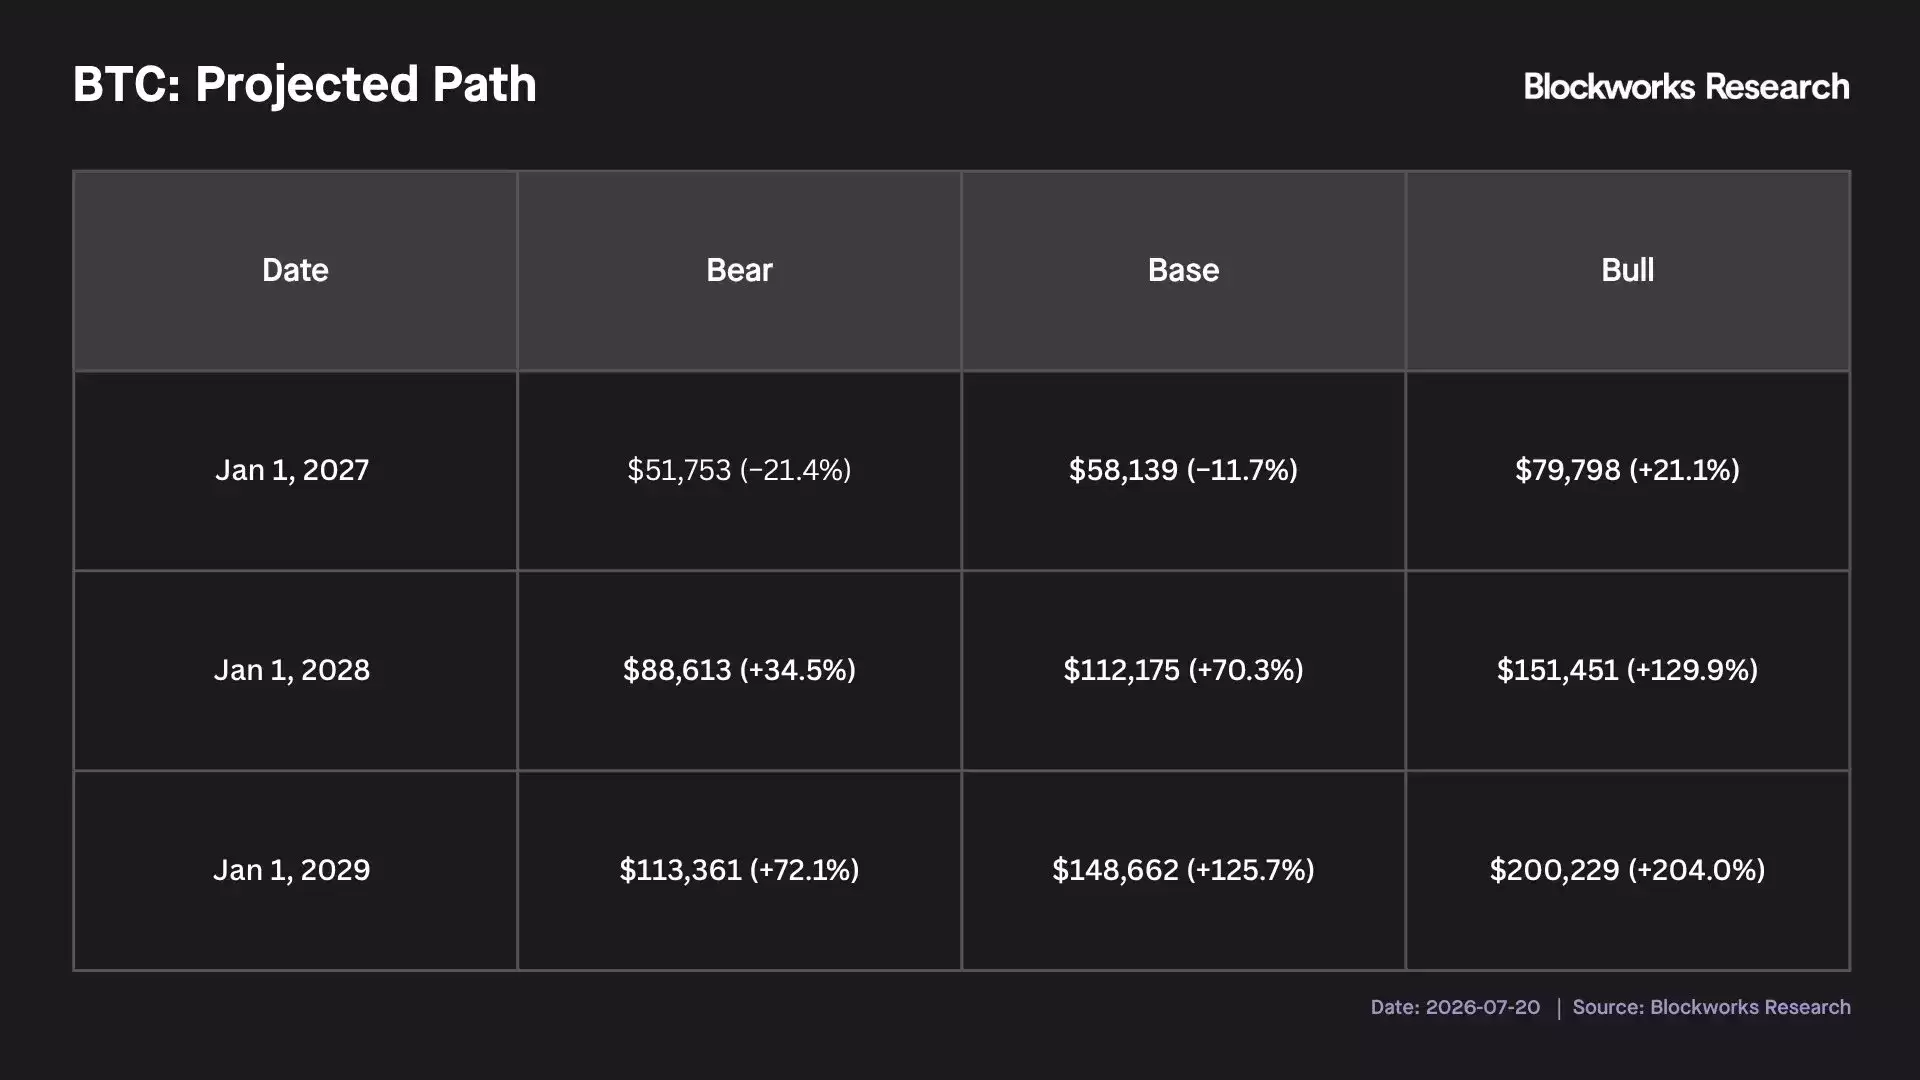
鉴于当前情况,以下情景组合结合了前文所述的背景和历史结果,描绘了比特币未来三年可能出现的一系列路径。这并非对可能结果的预测或断言,而是旨在回答一个问题:如果当前情况的解决方式与过去类似情况的解决方式相同,价格将会走向何方?假设上涨和下跌的边际收益递减,实际价格仍存在折价,并参考价格和时间上的历史回撤路径,我们构建了在这些条件下比特币价格走势的可能性。每个可能性都取自比特币在某个信号出现后的三年走势,并根据周期性收益压缩,以0.33至0.80的不同强度进行缩放。图中的区间标记的是历史分布在降低强度后的边界,而非市场可能波动的边界。阴影带显示了这些可能性的范围。
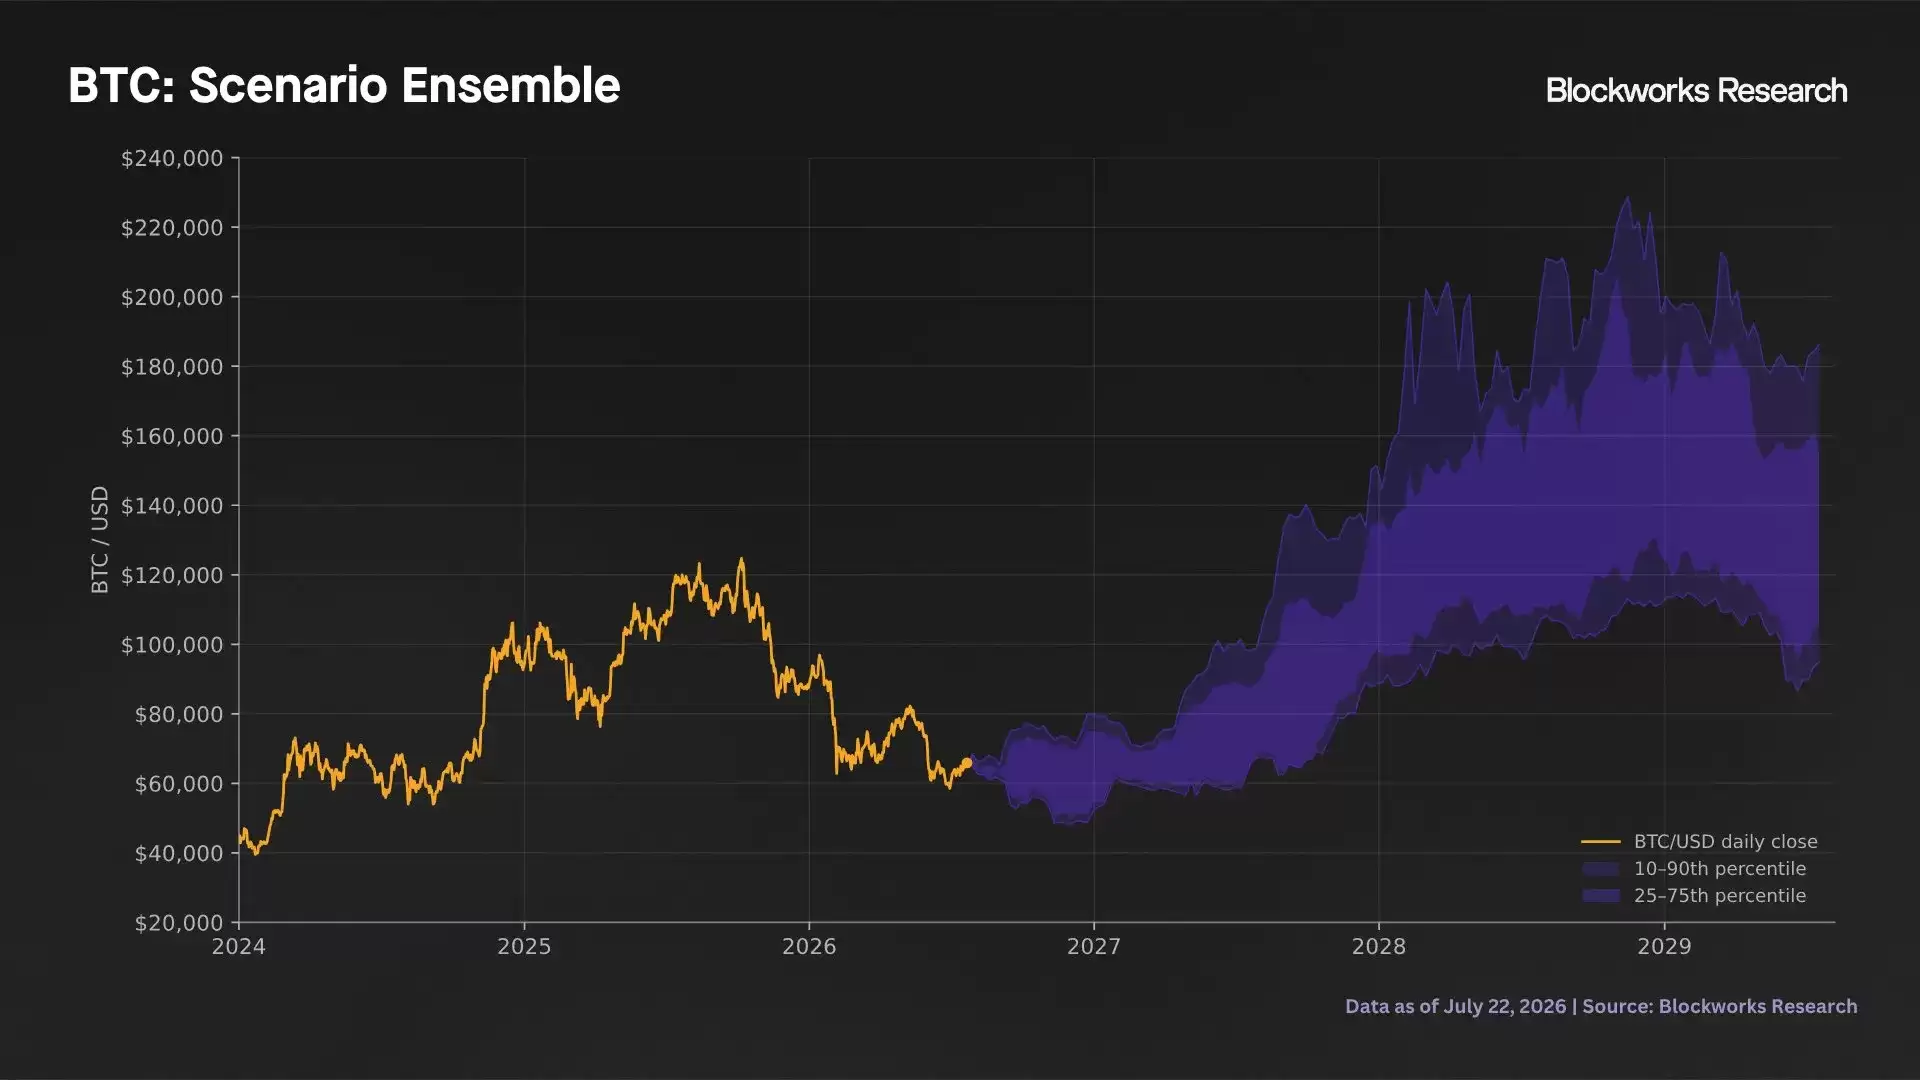
这些阴影带是对历史上指标信号发出后路径的按比例缩小的重现,所有这些可能结果都令人满意,它们描述的是历史重演的可能情景,而非所有可能的结果,并且没有包含信号失败的结果。虽然预计到2026年底收益情况不一,但到2027年和2028年,收益分布将明显转向正向且不对称的上涨趋势。鉴于当前的市场环境和预测路径,未来几个季度可能为长期投资比特币提供一个极具吸引力的机会。
风险与局限性
每个指标都应根据其自身价值进行评估和权衡。这些指标不应被解释为比特币周期低点的机制和因果关系,而应被视为与历史上观察到的长期周期低点同时出现并具有相应特征的体现。此外,所列指标并非可用于近似长期周期价格低点的所有指标。这些分析所依据的样本量较小——RSI移动平均线显示了四个独立周期的有效样本,其中一个周期尚未确定;实际价格研究基于四个周期,而周期对称性分析则基于前三个已完成的周期。在如此大的样本量下,历史预期收益分布能够描述历史走势,但一个周期的背离也将显著削弱所有呈现的关系。
另外,所呈现的信号不应被视为独立的佐证。RSI指标、与实际价格的接近程度以及周期时钟位置,在很大程度上都是对同一事实的衡量:比特币已从高点大幅回撤且持续下跌。在任何深度、持续的回撤中,每个指标都应趋向极端,因此它们同时出现更像是以多种方式测量的同一观测值,而非多个独立且独特的观测值。结构性变化可能造成这个周期最终背离。当前周期是首个采用ETF持仓、大量企业持有以及期权和永续期货等衍生品交易更为复杂的周期。四年周期框架最终可能被证明只是对四个观察结果的一种描述,而非该资产的持续特征。
最后,RSI指标信号是相对的。比特币跑赢纳斯达克或黄金,既可能意味着这两种资产都在上涨,也可能意味着这两种资产的下跌速度不同。即使RSI信号对比特币有利,但如果股市或黄金价格从目前的高位回落,比特币的名义价格也可能被拉低。此处呈现的信号对11月之前的走势几乎没有预测作用,仅反映了未来1-3年价格走势的不对称性。
结论
但若考虑到上述指标,我们得到的结论是比特币可能处于或接近周期低点,该低点可能在年底前形成,之后将恢复上涨趋势。每个信号都出现在其历史罕见的极端值附近,并且此前每个信号都预示着未来几年比特币将获得可观的收益,并跑赢股票。如果低点尚未出现,那么从现在到低点之间的这段时间,很可能是一个极具吸引力的长期再积累比特币的区间。这些信号在历史上大部分时间里都处于静默状态,但现在,它们已经发出了“绿灯信号”。