

加密风投风光难再,是否真的消亡
全球最大加密专项基金Paradigm完成12亿美元募资,但转向AI、机器人等赛道。加密专项基金信息壁垒瓦解,行业呈杠铃式分化:综合基金主导成长轮,小型基金专注前沿,中等规模基金生存困难。AI吸纳70%资金,加密创业者面临更激烈竞争。
Paradigm,全球规模最大的纯加密专项基金之一,最近完成了12亿美元的新基金募资。有意思的是,这笔钱并不打算全部砸在加密领域——AI、机器人、航空航天等前沿赛道都是它的目标。更耐人寻味的是,这家机构已经把官网里所有“加密货币”相关字样删得干干净净。背后的逻辑其实很直白:加密只是他们押中的第一个前沿赛道,但绝不是最后一个。
同样调整方向的还有Framework Ventures,6月刚完成4亿美元募资,也开始跨赛道布局。而做出这种选择的,远不止这两家。过去一年,几乎所有的头部加密专项风投都在拓宽自己的投资边界。进入2026年第一季度,全市场只新设立了8支纯加密风投基金,创下2020年以来的最低点。
那么,问题来了:专攻加密货币的风险投资基金,是不是真的在走向消亡?如果答案是肯定的,这场行业洗牌会怎样影响不同基金的生存周期?对于加密领域的创业者来说,未来他们要在综合型基金的投资组合里,跟其他赛道的项目抢资源,这又意味着什么?
加密专项基金的发展周期
加密专项基金之所以能诞生,核心原因只有一个:它们愿意花大量时间去构建行业信息壁垒,并且是当年唯一愿意承担这个赛道高风险的投资方。2017年,老虎环球这样的综合成长基金,合伙人连Solidity智能合约的底层逻辑都看不懂,更别提跟Discord社群里那些匿名开发者建立深度合作关系了。
要判断加密风投赛道是否真的走到尽头,不妨看看历史上其他专项投资品类的兴衰规律——类似的剧情,其实已经反复上演过很多次了。
拿清洁能源来说。2006到2011年间,这个赛道成了资本风口,大量机构成立了专项新能源基金。背后的逻辑跟当年的加密风投如出一辙:投资人觉得自己抢先捕捉到了跨时代的技术变革,想围绕这个赛道打造专属的投资版图。结果呢?资本累计向清洁能源初创企业砸了超过250亿美元,最终超过一半的投资都打了水漂。耐人寻味的是,技术本身其实是可行的——如今清洁能源市场规模巨大,同期太阳能发电成本降幅高达85%。但风投机构犯了一个根本性的判断错误:他们套用了软件企业的投资模型,给初创项目开出500万美元的种子轮支票,可这类项目实际需要的是2亿美元的项目融资,而且得熬上15年才能盈利。
麻省理工能源研究中心事后复盘时得出结论:传统风投模式从底层逻辑上就不适配清洁能源行业。早期专项基金承担了技术研发风险,资助了行业的基础研发,为赛道积累了公信力,吸引了大量产业资本入场。可一旦技术成熟,基础设施贷款、项目融资资金进场,专项基金独有的信息壁垒就彻底消失了。
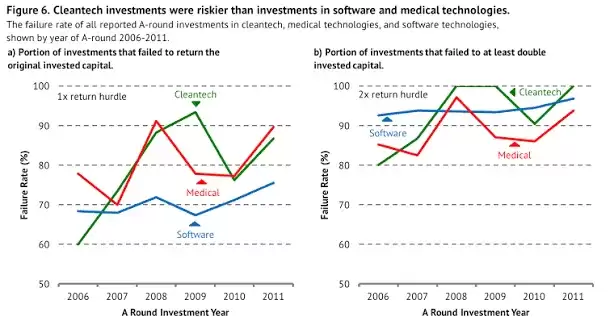
来源:麻省理工学院
特殊目的收购公司(SPAC)也走过同样的兴衰曲线。SPAC本质上就是一家空白支票公司,通过IPO上市募资,本身没有实体业务,之后再收购私营企业完成快速上市,流程比传统IPO简单得多。2020到2021年间,不少投资人把它看作可复制的资本工具,甚至有人成立了完全围绕SPAC运作的投资机构。Chamath Palihapitiya曾募资16亿美元做专项SPAC基金。但到了2022年,2021年上市的SPAC中有三分之二没能完成并购,Chamath最终只能把资金退还给投资人。短短两年,市场彻底反转,足以说明:一旦专项赛道的信息优势消失,行业格局会快速重构。
不同行业反复上演相同剧情,背后其实有统一的底层规律。Carlota Perez梳理了250年的技术变革史,提出了技术经济范式理论:每一轮重大技术革命都会经历早期的小众阶段,只有圈内人能读懂技术,深耕赛道的投资人手握独家信息,成为最有价值的资本方;随着技术逐渐成熟,它会逐步融入传统的产业体系。
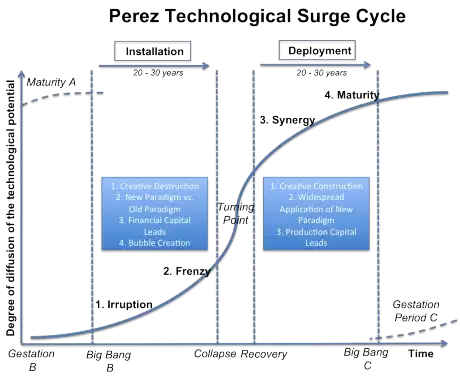
当发展到这个阶段,支撑专项基金生存的信息壁垒就不复存在了——综合型大机构也能看懂这个资产赛道了。Fred Wilson很久以前就预判到加密会迎来这个拐点,他在2015年就撰文指出:加密行业将迎来关键的金融分水岭,完成Perez理论中从“建设期”到“普及落地期”的跨越。
如今这个分水岭已经到来了。加密落地普及阶段的特征随处可见:支付巨头Stripe收购了Bridge,推出了自有稳定币公链;贝莱德、富达等资管机构发行了代币化货币市场基金;维萨、万事达卡这些传统支付龙头,也在稳定币底层之上搭建结算网络。这些传统巨头根本不需要加密专项基金来讲解MEV提取、验证者经济机制——这类专属行业知识对它们的业务扩张毫无意义。它们真正需要的是监管许可、流量渠道、银&行合作资源,这跟普通金融科技公司规模化所需的资源完全一致。如今红杉、Founders Fund这些综合基金的投资人,评估加密项目的逻辑,跟评估Stripe、Plaid等金融科技项目已经没有区别了。
两极分化与基金赛道扩张
既然专项加密基金的信息壁垒已经瓦解,那依托这一优势成立的基金该何去何从?最终命运完全由基金管理规模的资金逻辑来决定。
多年来,风险投资行业已经形成了“杠铃式分化”的格局:一端是a16z、红杉、Founders Fund这类巨型综合投资平台,它们能把完整赛道作为旗下垂直板块纳入投资版图;另一端是小型精品基金,依靠投资人的深度行业认知去押注小众前沿项目,单个爆款项目就能覆盖整支基金的全部回报。而夹在中间的中等规模基金,生存空间已经被完全挤压——当下绝大多数加密专项基金,恰好就身处这片“死亡区间”。
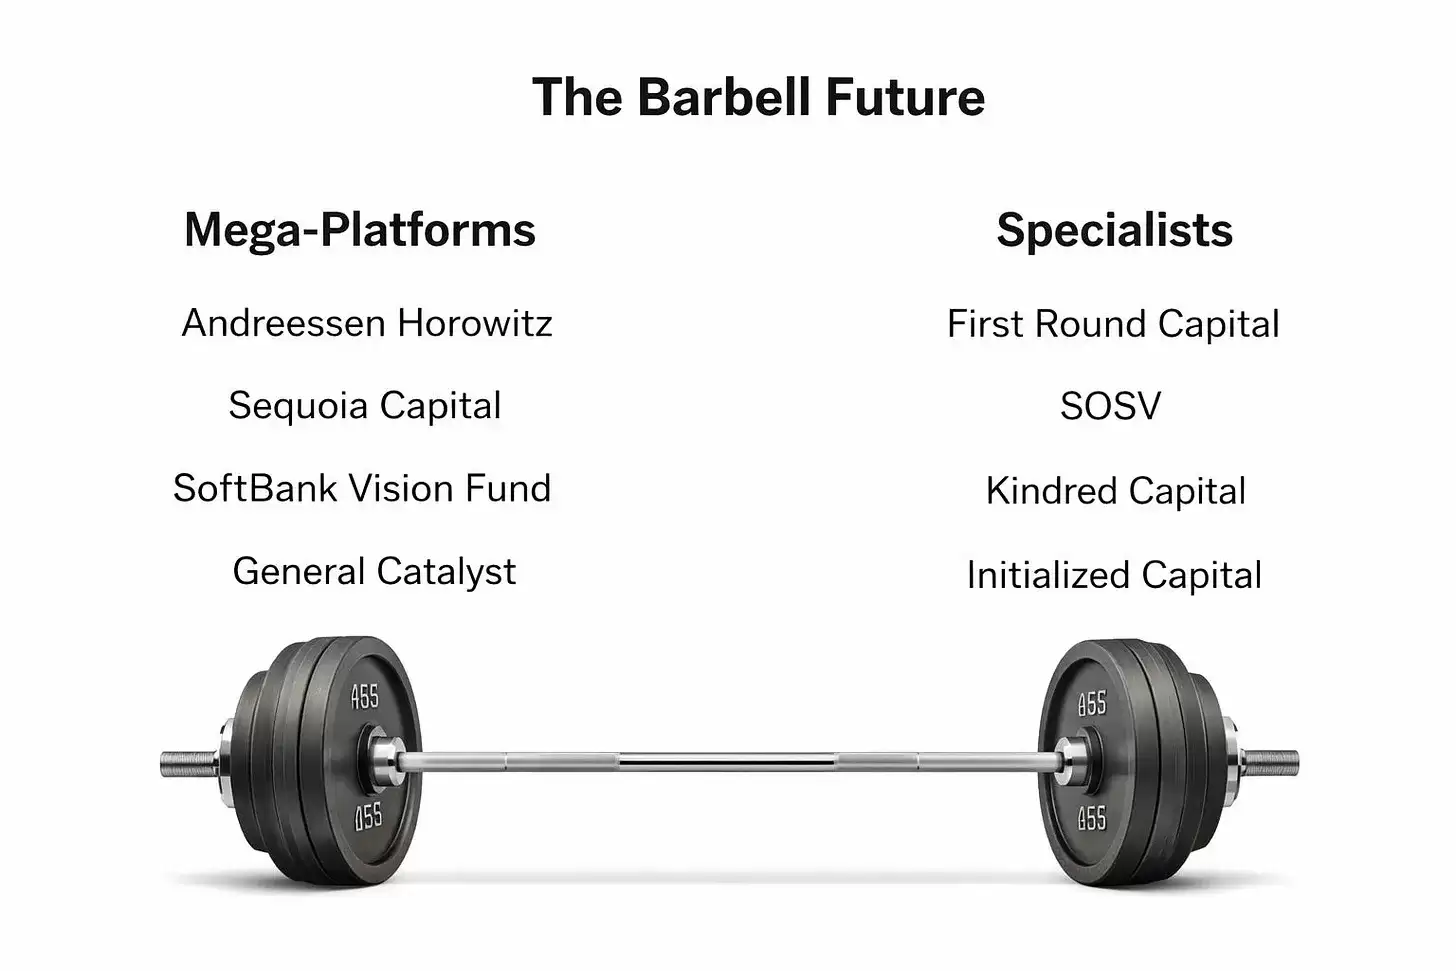
一支5亿美元规模的基金,需要合计15亿美元的项目退出总额,才能给出资方实现3倍净回报。仅靠种子轮的小额投资根本不可能达成这个目标——单一种子投资组合很难跑出足够体量的头部项目;同时它们也无力跟500亿体量的巨型基金竞争成长轮标的——后者可以随手开出上亿美元的大额投资。举个例子,2025年上半年,仅Founders Fund一家募资总额,就等于同期所有新兴小型基金募资总和的1.7倍。资本在持续向行业两端集中。
同样是在拓宽投资赛道,Framework Ventures和Paradigm的底层战略却截然不同,根源就在于规模差异。Framework管理规模4亿美元,体量太小,既无法靠少数种子项目回本,又不足以跟巨型基金抢成长轮项目。仅靠加密赛道产生的退出收益,根本覆盖不了基金的回报要求,所以它必须拓宽投资边界。而Paradigm管理规模12亿美元,体量足以转型为跨行业的综合投资平台。两者战略选择存在本质区别。简而言之:基金规模决定了它落在杠铃格局的哪一端,也决定了它可选的发展路径。
即便那些宣称坚守加密赛道的风投,也彻底重新定义了“加密投资”的内涵。Dragonfly今年2月完成了6.5亿美元募资,规模超额三倍。但机构明确表态:脱离金融场景的加密应用赛道已经全面失败,基金只押注稳定币和预测市场两大方向。a16z在2026年5月完成了22亿美元的加密专项基金募资,但仅为2022年45亿美元基金规模的一半。不仅如此,合伙人Chris Dixon也调整了核心叙事:不再把加密定义为全新计算范式,转而提出钱融才是整个行业的底层根基。
如今这些机构口中的“纯加密投资”,本质上是在布局区块链底层搭建的金融基础设施——而这类赛道,同样也是手握大资金的综合基金重点布局的方向。
驱动行业转向的另一股核心力量,来自基金出资方(LP)的行为变化。当前风投行业普遍面临DPI(实缴回报倍数)危机,2021年成立的基金平均实缴回报只有0.08倍。2022年的加密熊市让大量出资方亏损,而当下人工智能赛道成了新出口,吸纳了全球70%的一级市场资金。出资方手里握着四年无法变&现的闲置资金,眼看着AI项目交出了曾经加密赛道承诺的高额回报,基金管理人只能主动布局AI赛道,来满足LP的诉求。
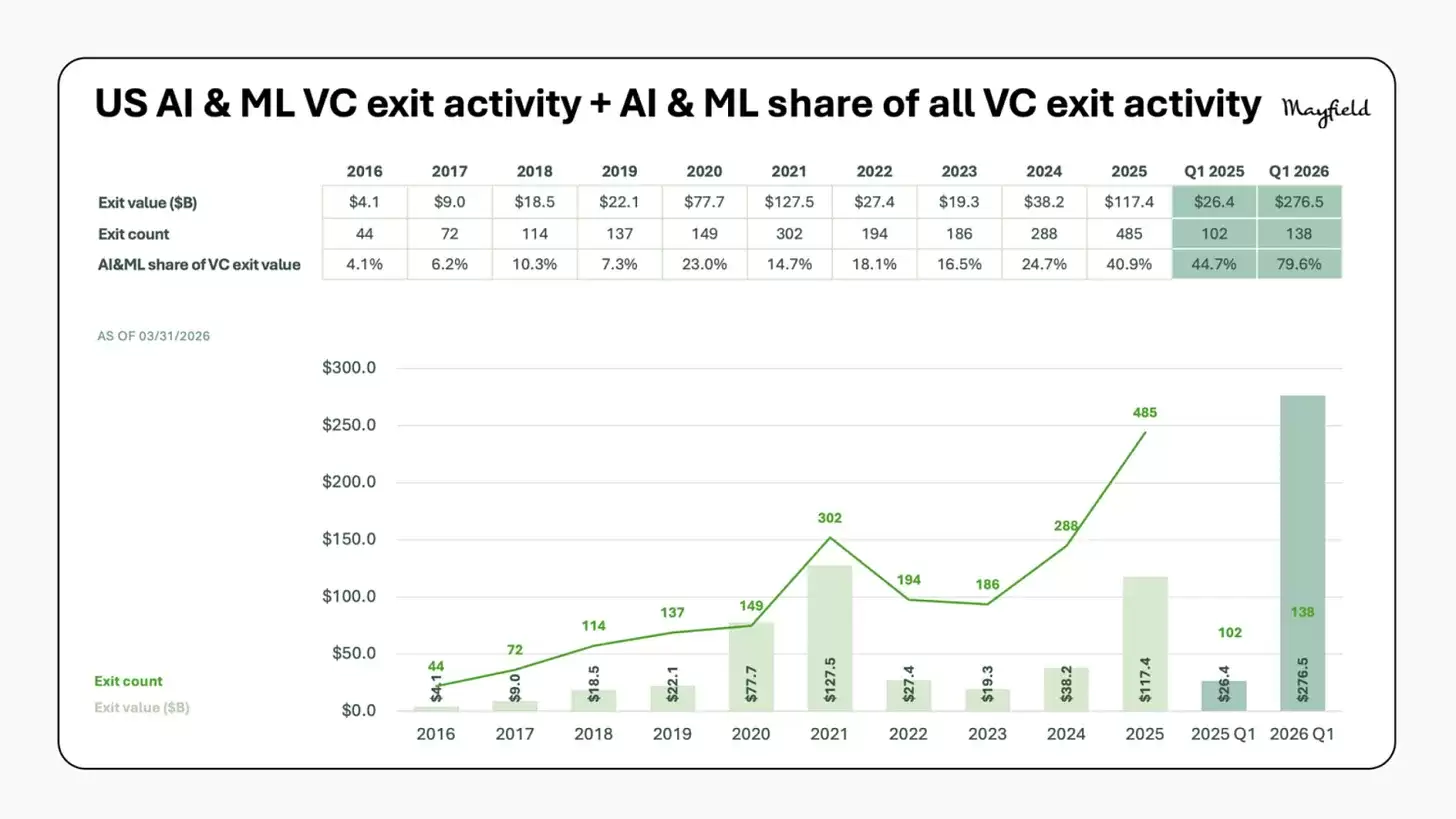
这一趋势对仍在深耕加密的创业者来说,并不是什么好消息:真正懂加密、愿意持续加注的投资机构数量在持续收索。很多人会说,创业者直接去找综合型基金募资不就行了?理论上确实可行——红杉、Founders Fund能开出更大额的支票,还能提供原生加密基金难以匹配的商业化渠道资源。但现实中有两个硬伤。
第一,当下AI赛道吸走了绝大多数优质项目的资源,加密项目在综合基金内部,需要跟海量的AI项目争夺投资团队的注意力,只有极其优质的标的才有机会进入投决议程。这跟向深耕加密的专项基金路演,完全是两套竞争逻辑。第二,加密生态的发展离不开专项基金对底层基础设施的长期投入。Paradigm资助了MEV相关的学术研究,Dragonfly扶持了跨链开发工具——这类投入单独看单个项目很难产生商业回报,但它们搭建起了整个行业共享的底层公共设施。综合型基金绝对不会布局这类项目,因为它们评判标的只看独立的商业化收益。
可以预见,再过几年,“加密投资人”这个称谓会像如今的“互联网投资人”一样过时。加密已经成为底层基础设施,成为一套支撑各类金融产品运转的底层通道。没有人会单独围绕底层管道搭建完整的投资逻辑,投资价值诞生于管道之上的应用层。如果Perez的技术周期理论成立,当下行业正处在这个转型节点:加密不再是独立投资赛道,而是各类投资标的的底层基础设施。
但这不代表加密专项基金会彻底消失。随着代币化、链上证券等全新细分品类持续涌现,会诞生大量综合基金不愿涉足的小众前沿赛道,每个周期都会有小型专项基金围绕细分领域成立。真正走向衰落的,是当下这批中等规模的大型纯加密基金——仅靠加密小众项目,已经无法支撑基金的回本需求。整个赛道会持续按照杠铃格局重构:大额成长轮投资由综合基金包揽,前沿小众实验性项目交由小型专项基金布局。
2017到2018年成立的早期专项基金,孵化了Uniswap、以太坊生态、稳定币配套工具等核心基建。但时代已经改变了。Hyperliquid、MegaETH等近年跑出来的头部加密项目,全程只通过社区募资,完全没有依赖风投。当年专项基金让加密赛道具备了清晰的投资逻辑,吸引了综合资本入场;如今越来越多的创业者意识到,脱离风投同样能完成项目的冷启动。