

币安质押借币怎么选?活期借币、存贷易与VIP借币区别解析
作者:技术拾光时间:2026-07-21 17:24:20浏览:264
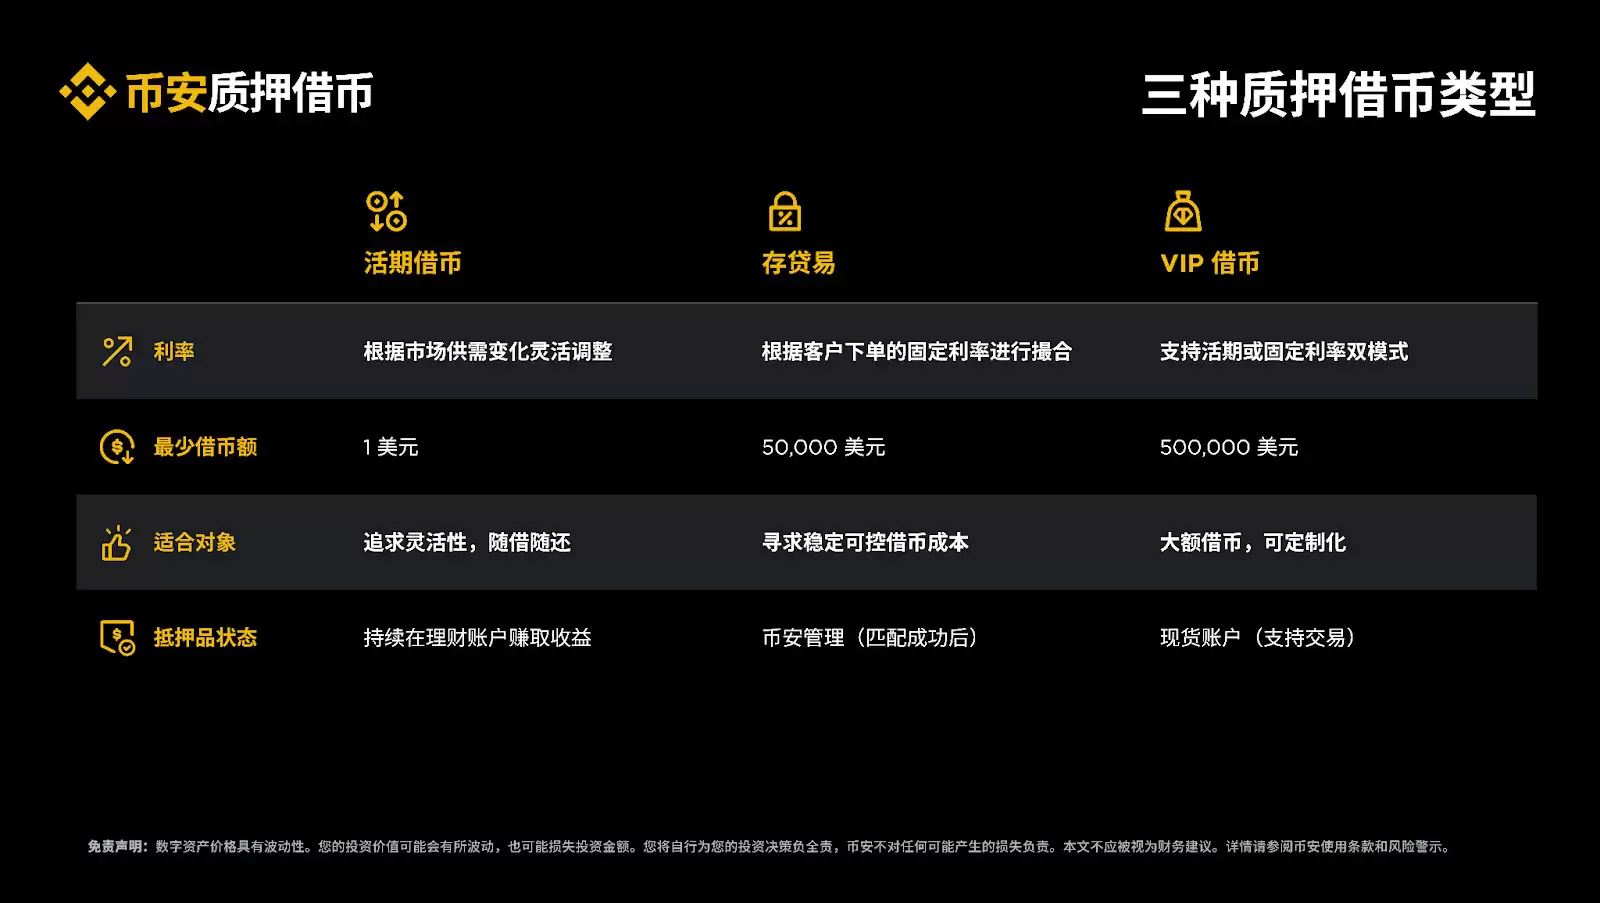
币安质押借币提供活期借币、存贷易和VIP借币三种模式。活期借币灵活、门槛低,抵押品可赚收益;存贷易固定利率、期限明确,适合大额计划;VIP借币支持高额度,抵押品保留在现货账户可交易。三者核心区别在于借币期限、利率机制、抵押品管理及最低金额门槛。
在加密资产借贷这件事上,不同用户的需求差异其实很大。有人看重资金周转是否灵活,有人更在意借币成本是否清晰,还有人需要更高额度,或者希望借币期间账户还能继续操作。针对这些常见需求,币安提供了多种质押借币产品,主要包括活期借币、存贷易和VIP借币。
这三种产品本质上都是“拿加密资产作抵押,借出另一种资产”的工具,但它们在借币期限、利率方式、抵押品管理、最低借币金额以及子账户支持等方面,差异不小。下面按更容易理解的方式,分别拆解它们各自是什么、有什么特点,以及彼此之间的核心区别。
 先看活期借币。它最大的优势就是灵活,没有固定期限,金额门槛低,适合需要短期流动性、希望随时归还借款的用户。再加上抵押在保本赚币活期产品中的资产仍能继续产生收益,所以不少用户会把它理解为“更方便周转的借币方式”。但相应地,它的利率是浮动的,借币成本会跟着市场变化,不像固定利率产品那样容易提前算清。
再看存贷易。它更强调借币成本和期限的确定性。用户可以先设定借币利率和期限,订单一旦撮合成功,借币成本就锁定了。对于需要提前安排资金、明确还款节奏的用户来说,这种模式会更容易管理。不过,定期借币并不意味着没有风险——到期时仍需要关注还款安排,以及抵押资产波动可能带来的影响。
最后是VIP借币。它的重点不是单纯“额度更高”,而是借币期间账户可用性更强。抵押品保留在现货账户中,可继续用于交易和调配,这一点与普通质押借币有明显区别。对于有持续交易需求的用户来说,这种设计显然更贴近专业场景。当然,门槛也相对更高。
币安质押借币产品有哪些?先看懂这三种模式
简单来说,币安的质押借币产品可以理解为三种不同的思路: - 活期借币:更强调灵活,适合临时周转 - 存贷易:更强调期限和成本管理,适合计划明确的借币需求 - VIP借币:更偏向高额度和专业交易场景 虽然都属于质押借币,但具体规则不同,适合的人群也不一样。1 / 活期借币:更适合重视灵活性的用户
活期借币,灵活是它的核心标签。没有固定期限,随借随还,最低1美元起借,对只想短期周转的用户来说,理解和操作都相对直接。 另外,活期借币支持使用存放在保本赚币活期产品中的资产作为抵押物。这意味着,在借币期间,这部分抵押资产仍然可以继续产生收益。这一点很多用户会特别关注——毕竟抵押资产不是完全“闲置”的。 - 借币期限:活期 - 利率:浮动(每分钟更新) - 抵押品状态:存在理财账户赚取收益 - 抵押品类型:单一资产 - 最低借币金额:1美元 - 是否支持子账户:不支持 特点概览: - 可即时借币,支持随借随还 - 借币期间,抵押品仍可持续获得理财收益 不过也要注意,活期借币采用浮动利率,每分钟都会更新,所以实际借币成本会随着市场变化而变化。如果你更看重“费用是否能提前算清楚”,那活期借币可能就不是最优选择。2 / 存贷易:更适合关注固定利率和期限管理的借币需求
存贷易则走了另一条路——定期借币。它更对“计划型”用户的胃口:对借币时间、借币成本有明确安排。简单来说,用户可以设置借币利率和期限,等订单撮合成功后,借币成本就锁定了。 这种方式的优点在于更容易做资金规划。比如,如果你已经知道自己大概需要借多久、何时归还,那么固定利率和固定期限显然更方便管理。相比之下,灵活性会弱一些,但在“可预期性”上更强。 - 借币期限:定期 - 利率:撮合成功后固定 - 抵押品状态:由币安管理(订单成功匹配后) - 抵押品类型:多种资产 - 最低借币金额:50,000美元 - 是否支持子账户:支持 特点概览: - 借币成本和偿还时间相对可控 - 到期时可选择转换为活期利率借币订单(使用相关说明) 从门槛来看,存贷易的最低借币金额明显高于活期借币,因此它通常更适合大额借币或有明确资金计划的场景。3 / VIP借币:更适合高额度与专业交易场景
VIP借币,目标用户很明确——高额度需求,以及借币期间还得持续交易、调配资金的用户。和前两类比起来,它更偏向专业场景。 这类产品比较突出的地方在于,抵押资产可保留在现货账户中。也就是说,用户在借币期间,账户仍然具备一定的可操作性。对于需要在借币期间保持交易活跃度的用户来说,这种设计显然更友好。 - 借币期限:定期或活期 - 利率:根据市场供需变化灵活调整 - 抵押品状态:现货账户(可交易) - 抵押品类型:多种资产 - 最低借币金额:500,000美元 - 是否支持子账户:支持 特点概览: - 抵押品保留在现货账户内,仍可继续使用 - 支持延迟强制平仓,且提前结清无需额外费用 同时也能看出,VIP借币的使用门槛更高,通常更适合高额度资金管理或专业交易需求,并不属于面向普通小额用户的入门型产品。 币安活期借币、存贷易和VIP借币的核心区别 如果你在纠结选哪个,可以重点看四个维度:借币期限、利率是否固定、抵押品在借币期间处于什么状态,以及最低借币门槛。
先看活期借币。它最大的优势就是灵活,没有固定期限,金额门槛低,适合需要短期流动性、希望随时归还借款的用户。再加上抵押在保本赚币活期产品中的资产仍能继续产生收益,所以不少用户会把它理解为“更方便周转的借币方式”。但相应地,它的利率是浮动的,借币成本会跟着市场变化,不像固定利率产品那样容易提前算清。
再看存贷易。它更强调借币成本和期限的确定性。用户可以先设定借币利率和期限,订单一旦撮合成功,借币成本就锁定了。对于需要提前安排资金、明确还款节奏的用户来说,这种模式会更容易管理。不过,定期借币并不意味着没有风险——到期时仍需要关注还款安排,以及抵押资产波动可能带来的影响。
最后是VIP借币。它的重点不是单纯“额度更高”,而是借币期间账户可用性更强。抵押品保留在现货账户中,可继续用于交易和调配,这一点与普通质押借币有明显区别。对于有持续交易需求的用户来说,这种设计显然更贴近专业场景。当然,门槛也相对更高。