

DAT估值逻辑在熊市中反转:mNAV跌破1的含义与风险提醒
本文用新手能理解的方式,讲解数字资产财库(DAT)在熊市中mNAV跌破1的原因和后果,以Strategy为例分析杠杆风险、融资困境和市场信心变化,并提醒投资者注意价格波动和独立判断。
引言:加密资产财库的估值逻辑为什么在熊市中反转
公司把加密货币放进资产负债表,想法其实很简单:如果资产涨了,股价理论上也会跟着涨。对投资者来说,这类公司提供了一种带杠杆的加密资产敞口,由专业团队统一管理。这个策略在牛市中很顺,因为上涨会放大正面效果。但一旦进入熊市,原来的逻辑就会反过来,风险也会迅速放大。目前,加密市场已经明确进入熊市阶段。比特币回撤约30%,以太坊回撤约40%,Solana回撤约55%,这些币种都显著低于阶段高点,并且跌破了200日均线。就连被视为稳定器的比特币现货ETF,也连续三周出现资金净流出。链上数据同样偏弱:比特币MVRV指标降到两年低位,大量持有者重新回到浮亏区间。当一家公司的核心资产就是加密货币时,市场下行带来的压力自然很明显。更严重的是,当市场不再把它当成传统运营公司,而是看作上市加密资产的“包装工具”时,它的员工、业务和运营结构都会面临重新定价的风险。这就是数字资产财库(DAT)当前面对的真实困境,过去被视为极端情景的假设,现在在熊市中正逐步变成可以观察到的结果。
DAT困境显现:高贝塔特征不再管用
数字资产财库(DAT)通常指那些主动或被动变成上市加密资产投资载体、同时保留运营业务的公司。过去一年,市场大多把它看作底层加密资产的高贝塔版本;但在市场转弱阶段,高贝塔特征往往不再吸引人。随着经济下行压力明确,整体环境比几个月前的量化分析更严峻。之前看起来遥远的风险,现在直接体现在价格和估值里。自10月加密市场发生历史级清算事件以来,DAT相关股票的跌幅普遍超过它们所持代币本身的跌幅。
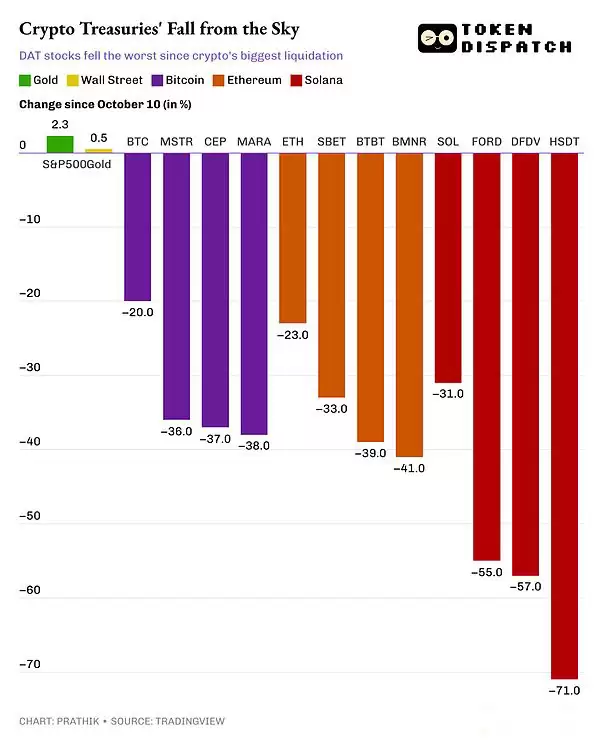
与此同时,这类公司的市值与净资产价值比(mNAV)——衡量市场为其财库储备定价的最直接指标——已经普遍下探到1附近,甚至跌破1。就连企业比特币策略的代表公司Strategy(前MicroStrategy),其mNAV也降到了21个月低点。这个结果并不意外。熊市把比特币财库模式中原本停留在理论层面的风险(比如股权稀释、杠杆、周期波动和投资者耐心)转化成了可以量化的现实。mNAV曲线清楚地回答了“如果发生最坏情况会怎么样”的问题。
mNAV指标解析:为什么市场开始集中关注
直接持有比特币的资产属性相对清楚,但持有“持有比特币的公司”股票就复杂得多。不同DAT的结构差异很大。以Strategy为例,投资者面对的不仅是股票,还包括低息债券和未来可以转成股权的融资工具。mNAV是观察这种复杂结构的简洁指标,它反映了股东愿意为这种“公司包装后的加密资产敞口”支付的溢价。
- mNAV > 1:市场认为包装有附加价值。投资者可能认可管理层能力、看好增长预期,或者认为拥有比特币资产负债表的公司比直接持有更有弹性。对一些传统投资者来说,这也是一种进入加密市场的方便入口。
- mNAV < 1:市场判断直接且严厉:公司整体价值低于它持有加密资产本身的价值。
造成折价的原因包括杠杆过高、经营疲弱、治理问题或融资不确定性。核心逻辑是:如果通过买入股票获取加密敞口不如直接买入底层资产,包装的吸引力就会下降。2025年大部分时间,加密财库公司的mNAV在经历早期扩张后持续走低。自10月以来,普遍接近或跌破1。当mNAV跌破1时,问题就超出了估值层面。对于依赖股权融资扩充财库的DAT来说,溢价发行新股变得困难,进一步买入加密资产的融资能力也会减弱。多数DAT依靠ATM、市后增发或可转债补充财库,只有当股价高于每股对应代币价值时,这个模式才具备经济可行性。
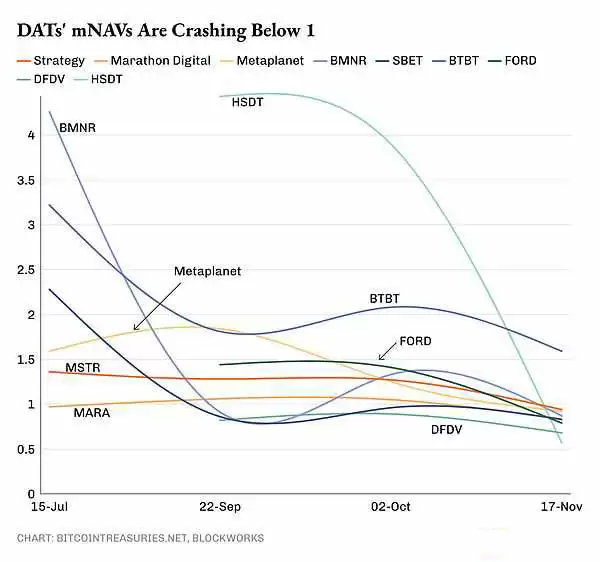
这种现象不限于特定加密资产或公司类型。无论是比特币、以太坊还是Solana财库,相关企业的mNAV都向1靠拢。无论体量大小,都没能避开这一轮重估。市场传达的信息很清晰:公司化包装带来了底层资产不具备的额外风险。就算把原有业务算进去,部分案例的总估值仍然低于其持有加密货币的价值,Strategy就是典型代表。
Strategy的压力放大:标杆效应的逆转
由迈克尔·塞勒(Michael Saylor)主导的Strategy,一直是全球最受关注的DAT实验样本。它的策略执行高度一致,长期大规模把比特币纳入资产负债表,被视为企业层面对比特币长期升值逻辑最纯粹的押注之一。然而,目前其mNAV已降到近21个月低位并跌破1。
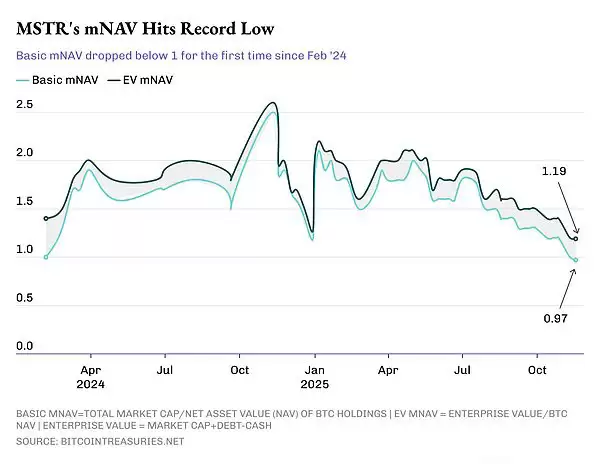
在2024年大部分时间及2025年初,Strategy相对于其持有比特币价值享有可观溢价。投资者把它看作带有经营业务外壳的杠杆化比特币敞口工具。在上行周期中,这个逻辑成立:公司持续积累比特币,价格上升,杠杆结构放大股价弹性。但在下行周期中,同一逻辑反向发挥作用。自2024年初以来,Strategy基础mNAV首次跌破1。过去两个月公司放缓了比特币买入力度,尽管在本文所述时间点仍新增8,178枚比特币持仓,但体系承受的风险并没有消失。正因为Strategy这个案例,DAT路线现在更容易被市场看作高风险结构。当投资者对拥有先发优势、平均买入成本低于75,000美元的头部样本产生疑虑时,“包装型配置模式”的稳定性自然会受到重新审视。
企业比特币买入节奏放缓的信号
另一个关键信号是企业端购买比特币的速度明显下降。自今年8月1日以来,DAT累计买入约115,000枚比特币,其中仅约17,000枚是在10月11日之后完成(含Strategy新增的8,178枚)。相比之下,10月清算事件前的两个月内,DAT曾合计向财库增加约90,000枚比特币。
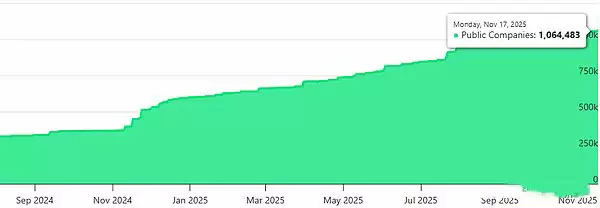
从熊市操作逻辑看,放缓买入并非完全不合理,但这会进一步削弱mNAV溢价的支撑。如果公司在价格回落阶段没有继续扩大储备,市场可能解读为管理层情绪趋于谨慎甚至偏空。随之而来的是股东对运营质量与资本效率的重新评估。一旦质疑扩散,mNAV溢价就会加速消失。
未来展望:去伪存真,注意风险
过去一年,DAT和加密资产在讨论中经常被混为一谈。但实际上,二者完全不同。加密货币没有债务约束,也不存在企业经营亏损问题,而上市公司必须面对这些现实。所以,DAT如果想维持投资者信心,仍然需要展现稳健的经营表现。熊市暴露了DAT长期存在的问题,也为投资者提供了重新校准风险认知的机会。未来,加密资产的杠杆敞口会更敏感,公司基础运营会受到更严格审查。持续买入本身,将越来越难被简单包装成市场叙事或营销口号。最终,这些变化都会反映在mNAV和市场定价中。最后需要提醒的是:本文仅供学习参考,不构成投资建议、交易建议或收益承诺;加密货币和迷因币波动较大,价格预测和市场数据应以官方公告、交易所页面及实时行情平台为准,投资者需独立判断、谨慎决策。