

币安质押借币怎么选?活期、存贷易与VIP借币对比指南
本文用对比方式解析币安活期借币、存贷易和VIP借币三类质押借币产品的核心区别,涵盖借币期限、利率机制、抵押品管理及最低门槛,并介绍存贷易到期转活期的新功能,帮助新手根据自身需求快速选择。
币安质押借币怎么选?活期、存贷易与VIP借币对比指南
在加密资产借贷领域,不同用户的资金使用习惯差异很大。有人需要随时用钱、灵活周转;有人希望借币前就能算清楚成本;还有人想借币期间账户里的资产还能继续交易或理财。针对这些需求,币安推出了三种质押借币产品:活期借币、存贷易和VIP借币。
虽然它们的基本逻辑都是“用加密资产作抵押,借出另一种资产”,但在借币期限、利率计算方式、抵押品管理规则、最低借币金额以及是否支持子账户等方面,差别很明显。下面逐一拆解,帮你快速判断哪个更适合自己。
币安质押借币产品有哪些?先弄懂这三种模式
简单来说,币安的质押借币体系可以分成三类,每类对应不同的使用场景:
- 活期借币:主打灵活,适合临时资金的短期周转。
- 存贷易:侧重期限和成本锁定,适合有明确借币计划的用户。
- VIP 借币:面向高额度需求和专业交易场景,更适合资深用户。
虽然它们都属于质押借币,但具体规则和适用人群差异不小,选错可能影响资金使用效率。下面分别说明。
1 / 活期借币:最适合重视灵活性的用户
活期借币最大的好处是没有固定借款期限,随借随还,最低借1美元就能操作。对只想短期周转、希望操作更自由的用户来说,这款产品门槛低、上手快。
另外,活期借币允许把放在保本赚币活期产品里的资产当作抵押物。这意味着借币期间,抵押资产还能继续产生理财收益,不会完全闲置。这一点对很多用户来说是实打实的优势。
借币期限:活期
利率:浮动利率(每分钟更新)
抵押品状态:存放在理财账户,持续赚取收益
抵押品类型:单一资产
最低借币金额:1 美元
是否支持子账户:不支持
特点概括:
- 随时借、随时还,流动性强。
- 借币期间,抵押品仍可产生理财收益。
不过要注意,因为利率是浮动的,而且每分钟更新,实际借币成本会随市场变化。如果你更希望“提前知道利息是多少”,活期借币可能不太符合你的预期。
2 / 存贷易:更适合关注固定利率和期限管理的借币需求
与活期借币不同,存贷易是定期借币模式,适合那些对借币时间和成本有明确规划的用户。你可以自己设定借币利率和期限,等订单撮合成功后,借币成本就锁定了。
这种模式的好处是方便资金规划。如果你已经很清楚自己要用多久、什么时候还,固定利率和固定期限能大幅降低不确定性。相比之下,灵活性不如活期借币,但“可预期性”更强。
借币期限:定期
利率:撮合成功后固定
抵押品状态:由币安管理(订单匹配后)
抵押品类型:多种资产
最低借币金额:50,000 美元
是否支持子账户:支持
特点概括:
- 借币成本和还款时间相对可控,便于财务规划。
- 到期时可以转为活期利率借币订单(需符合条件)。
从门槛来看,存贷易的最低借币金额比活期借币高很多,所以通常更适合大额借币或者有明确资金调度计划的用户。
3 / VIP 借币:更适合高额度与专业交易场景
VIP 借币主要面向那些需要高额授信、或者在借币期间还要持续交易和调配资金的用户。和前面两类产品比,它的设计更偏向专业场景。
这个产品比较突出的地方是:抵押资产可以保留在现货账户里,也就是说借币期间,你的账户还能继续交易和调配资金。对需要在借币期间保持交易活跃度的用户来说,这个设计非常实用。
借币期限:定期或活期
利率:根据市场供需变化灵活调整
抵押品状态:现货账户(可交易)
抵押品类型:多种资产
最低借币金额:500,000 美元
是否支持子账户:支持
特点概括:
- 抵押品留在现货账户,仍可用于交易。
- 支持延迟强制平仓,提前结清不额外收费。
可以看出,VIP 借币的使用门槛很高,主要面向高净值资金管理或专业交易需求,不是普通小额用户会接触的产品。
币安活期借币、存贷易和 VIP 借币的核心区别
想快速判断“币安质押借币怎么选”,可以重点对比四个维度:借币期限、利率是否固定、抵押品状态以及最低借币门槛。下面这张图帮你直观对比。
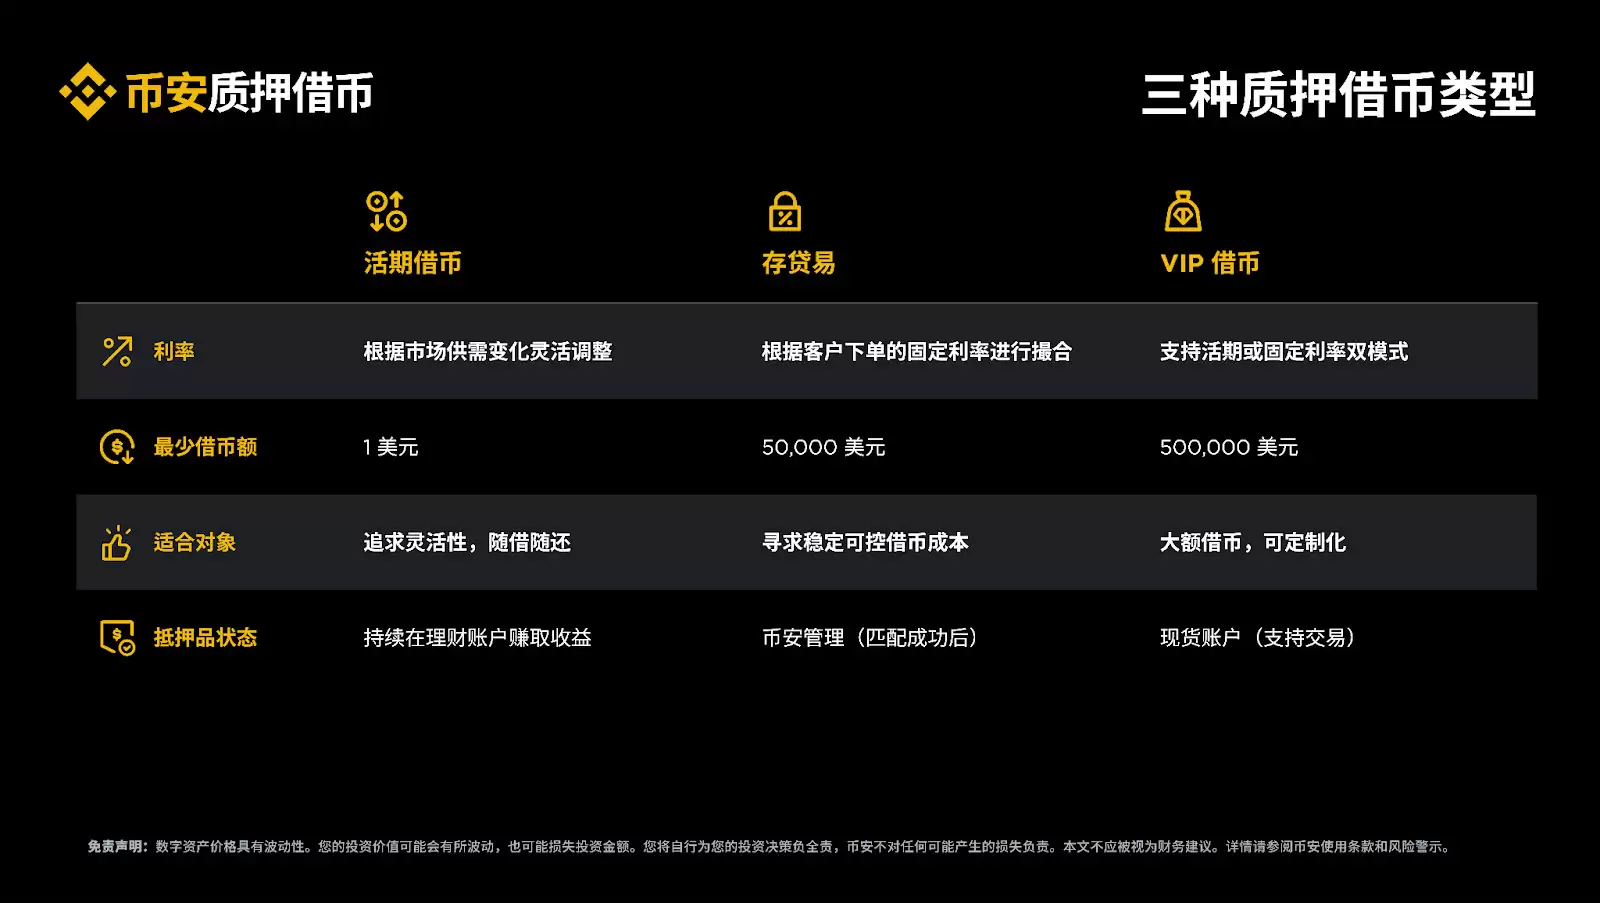
先说活期借币。它的最大优势是灵活,没有固定期限,门槛低,适合需要短期流动性、想随时还钱的人。另外,抵押在保本赚币活期产品里的资产还能继续产生收益,这算是“一举两得”的周转工具。但缺点是利率浮动,借币成本会随市场波动,不如固定利率好预估。
再看存贷易。它强调借币成本和期限的确定性。你预设利率和期限,撮合成功后成本就锁定了。对需要提前安排资金、明确还款节奏的用户来说,这种模式更容易管理。不过要提醒的是,定期借币也有风险,到期时要留意还款安排,同时抵押资产价格波动也可能影响清算。
最后是VIP 借币。它的重点不只是“额度高”,更关键的是借币期间账户的高可用性。抵押品留在现货账户,还能继续交易调配,这和普通质押借币有本质区别。如果你有持续交易的需求,这个设计更贴合你的场景,但门槛也高。
币安存贷易升级了什么?到期可转活期利率借币订单
亮点:存贷易已升级新的借币订单到期还款方式
在币安质押借币体系中,存贷易有一个更新很值得关注:当存贷易固定利率借币订单到期时,用户可以选择将订单转为活期利率借币订单。这个功能为“存贷易到期后怎么处理”提供了更灵活的选项。
简单说,如果定期借币快到期了,但你暂时还不上,在符合规则的前提下,订单转换成功后,原定期借币会变成活期借币,按小时计息。这样能给你多留一些资金安排的时间。
操作上,用户在创建存贷易新订单时,可以选择“转换为活期利率”作为还款方式,从而启用这个功能;如果借币订单已经生效,也可以通过【进行中的订单】更新相关设置。
币安质押借币怎么选?从使用场景理解会更直观
如果你更看重借币的灵活性,希望门槛低、随借随还,活期借币通常更容易上手,适合短期流动性需求。特别是想让抵押资产在借币期间继续产生理财收益的话,活期借币很有吸引力。
如果你的重点是锁定借币成本、提前安排借期和还款节奏,而且借币金额较大,存贷易会是更合适的选择。它偏向计划型使用场景,适合对期限和成本管理有明确要求的人。
如果你有更高额度的借币需求,同时希望借币期间保留现货账户的交易和资金调配能力,VIP 借币更贴合这类场景。当然,这也意味着更高的账户条件和准入门槛。
结语
总的来说,币安的质押借币产品布局了活期借币、存贷易和VIP借币三条路径,分别对应灵活周转、固定利率借币和高额度专业借币等不同需求。三者在借币期限、利率机制、抵押品处理方式、最低金额以及子账户支持上的差异,决定了它们各自适合的场景。
如果你想快速搞清楚“币安借币产品有什么区别”,最简单的方法就是先确认自己的核心需求:是更看重灵活性,还是成本确定性,又或者是借币期间账户的操作自由度。明确这一点后,再对照不同产品的规则,选择就会清晰很多。
风险提示:加密资产借贷涉及利率波动、抵押品价格变化及清算风险。在使用相关产品前,请务必充分了解产品机制、账户要求及潜在风险,并结合自身情况做好评估。本文仅供学习参考,不构成投资建议、交易建议或收益承诺。加密货币价格波动较大,所有数据以官方公告、交易所页面及实时行情平台为准,投资者需独立判断、谨慎决策。