

摩根大通警告:油价短期回落难掩基本面恶化趋势
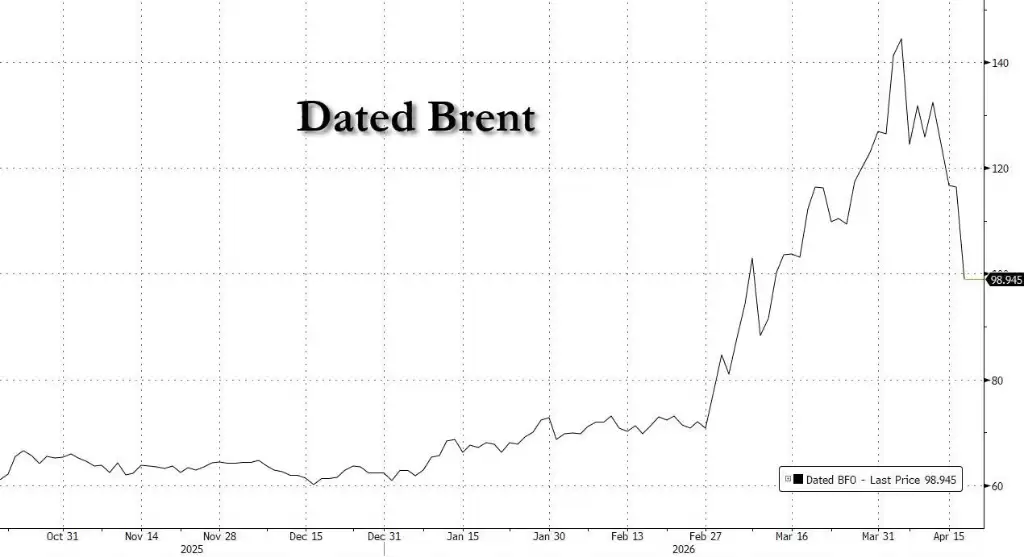
油价正在发出一个令人不安的矛盾信号——价格在跌,但基本面在恶化 市场最近上演了一出令人费解的戏码:短短两周,实物油价从每桶144美元的高位大幅回落,到上周五收盘时已跌破100美元关口。尽管周一早盘一度因地缘整治言论刺激而反弹,但这更像是一段插曲。一个核心问题浮出水面:当供应在收紧、库存在快速消耗时,
油价正在发出一个令人不安的矛盾信号——价格在跌,但基本面在恶化
市场最近上演了一出令人费解的戏码:短短两周,实物油价从每桶144美元的高位大幅回落,到上周五收盘时已跌破100美元关口。尽管周一早盘一度因地缘整治言论刺激而反弹,但这更像是一段插曲。一个核心问题浮出水面:当供应在收紧、库存在快速消耗时,价格理应上涨,现实为何恰恰相反?
摩根大通在4月19日的最新研报中,一针见血地指出了这种反常。该行大宗商品首席策略师Natasha Kaneva直言,近期现货油价的回落表面上似乎反映了市场对局势缓和的预期,但从结构上看,基本面“没有任何改善”。那么,价格下跌的背后,究竟隐藏着怎样的逻辑?
研报给出的唯一合理解释是:需求正在遭到破坏。而欧洲炼油利润率跌入负值,正是这一趋势最清晰的预警信号。当前市场的供需平衡,正脆弱地依赖于库存的快速消耗和炼油厂的被迫减产。随着经合组织(OECD)原油库存逼近运营极限,且全球炼油厂减产规模被大幅上调,原油市场正酝酿着更大的基本面危机,未来可能面临更为剧烈的价格波动风险。
价格下跌背后:三大调节机制逐一排查
面对实物油价的急剧下滑,市场通常通过三种机制来消化冲击:供应增加、库存释放、需求下降。摩根大通的Kaneva对这三者进行了一次彻底的排查,结果发现,前两条路几乎都被堵死了。
供应端:不仅没有改善,反而在恶化。
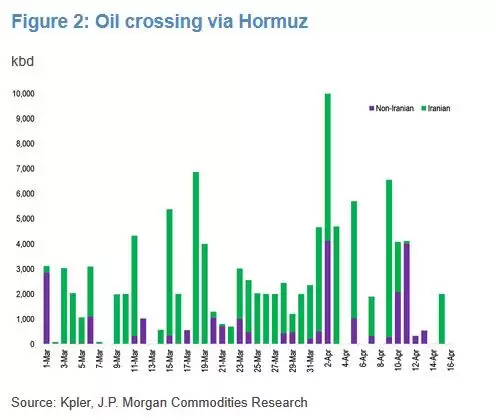
自封锁开始以来,波斯湾非伊朗出口基本保持稳定,但伊朗约每日200万桶的出口在相关封锁措施实施后已几近归零。这意味着,此前已存在的约每日1400万桶的供应缺口,很可能已进一步扩大至每日1500万至1600万桶的赤字区间(区间差异反映了船舶追踪数据的修订误差)。供应,显然不是价格下跌的原因。
库存端:已在充当缓冲,但消耗速度惊人。
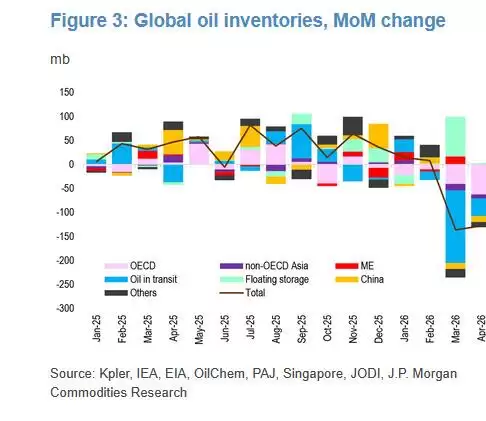
自冲突爆发以来,全球可见库存已累计下降近2.65亿桶,折合约每日600万桶。这在一定程度上吸收了供应冲击,阻止了油价出现更剧烈的飙升。考虑到成品油库存的能见度有限,实际库存消耗量很可能更大。库存正在被快速消耗,而非积累,这同样不支持价格下跌。
结论指向需求:价格下跌的唯一合理解释。
在供应收紧和库存下降的双重作用下,现货价格理应上涨。排除了前两种可能性后,能够解释价格下跌的唯一机制就是“需求疲软”。上周最清晰的信号已经出现:欧洲出现了负的炼油利润率,这表明需求破坏已经开始在该地区扎根。
欧洲炼油利润率跌入负值:需求破坏的最强信号
欧洲炼油商正面临严峻的经济性考验,飙升的原油成本已无法转嫁到产品价格上,这为需求破坏提供了最直接的证据。
具体来看,西北欧轻质低硫加氢脱硫(hydroskimming)利润率从3月中旬的约9美元/桶跌至3月底的零以下,并在截至4月12日的当周进一步滑落至-15.3美元/桶。
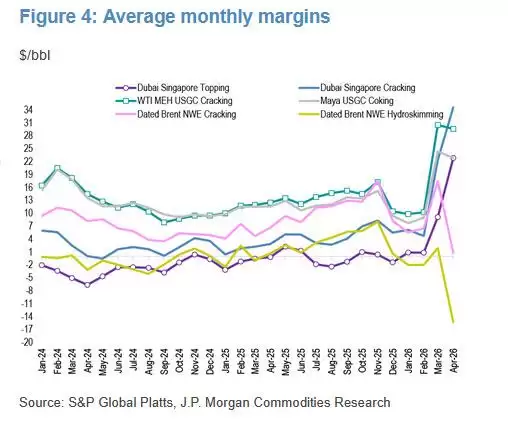
与此同时,裂解利润率(cracking margins)同样大幅恶化,4月12日降至0.8美元/桶,较3月中旬峰值低约26美元/桶。
这种利润率的压缩甚至抹平,对简单的加氢撇渣炼油厂打击尤为致命。这类炼油厂缺乏将重质馏分转化为高价值产品的能力,其产出中约35%是低价值的渣油。由于无法抵消原油成本的上升,欧洲的利润率现状已经为削减开工率提供了充分理由。目前,意大利Sarroch炼油厂已因原油供应问题延长了计划维护。
值得注意的是,中质含硫裂解利润率也已跌入负值区间。这些数据共同表明:欧洲炼油商已无法将飙升的原油成本转嫁至成品油价格。原油价格的上涨正在压缩乃至抹去炼油利润,严重损害炼厂经济性,并正在引发减产风险。这无疑是需求端疲软的最强信号。
摩根大通:库存将于5月15日前后逼近运营最低值
基于上述分析,摩根大通对后市作出了以下关键预测,描绘出一幅更为紧张的市场图景。
第一,炼厂减产规模被大幅上调。
4月:预计炼厂减产290万桶/日,较上周预测的200万桶/日显著上调。其中中国减产140万桶/日,亚洲其他地区减产120万桶/日,欧洲减产30万桶/日。
5月:炼厂减产预测从400万桶/日大幅上调至600万桶/日。
第二,战略石油储备(SPR)释放方面,目前追踪到的原油SPR释放量为160万桶/日,其中日本释放100万桶/日,美国释放60万桶/日(较此前预期高出约40万桶/日)。此外,成品油释放/消耗量估计同样为160万桶/日。
即便如此,缺口仍在扩大。摩根大通指出,即使将上述所有缓冲因素纳入计算,在霍尔木兹海峡完全封锁的情景下,总供应缺口仍比此前预测扩大了约100万桶/日。
该行给出了一个关键时间点:按照当前的调整路径,经合组织(OECD)原油库存将在5月15日前后逼近运营最低值。届时,炼厂减产将进一步加深,市场的基本面危机或将进入一个新的阶段。可以确定的是,当前油价的下跌并非基本面好转的信号,反而可能是一场更大风暴的前奏。