

优必选机器人最高99万卖爆,但实机有落差
优必选发布优世界U1系列仿生人形机器人,售价11.98万至99万元,预售订单超1.3万台。但实机展示与宣传落差较大,被吐槽颜值和动作流畅性不足,且不具备家务功能。股价随后剧烈波动。
优必选近日发布优世界U1系列仿生人形机器人,最低售价不到12万元,定位为“有形亦有魂”的机器人伴侣。该消息一经公布,迅速引发广泛关注。
据官方介绍,U1系列售价从11.98万元至99万元不等,支持外观定制,并可通过情感大模型赋予机器人独特性格与记忆功能。预售阶段已获得超过1.3万台订单,这一数字是优必选去年全尺寸人形机器人全年销量的12倍以上。
然而,实机展示后,部分网友和媒体指出,机器人的外观与动作流畅度相较宣传片存在明显差距,且不具备“做家务”等实用功能。资本市场方面,6月29日、30日股价连续上涨6.22%和7.48%,但发布会结束后7月2日下跌9.92%,7月3日又大涨17.6%,股价波动较大。
优必选发布新品,最高售价近百万
6月30日,优必选在深圳举办2026年度全球发布会,正式推出面向下一个十年的“人机共生”战略,并发布消费级品牌优世界的首款产品——全尺寸超仿生人形机器人U1系列。
该系列共三款:半身版U1 Lite(11.98万元)、高配全身版U1 Pro(16.98万元)、高动态全身版U1 Ultra(男版99万元,女版88万元)。
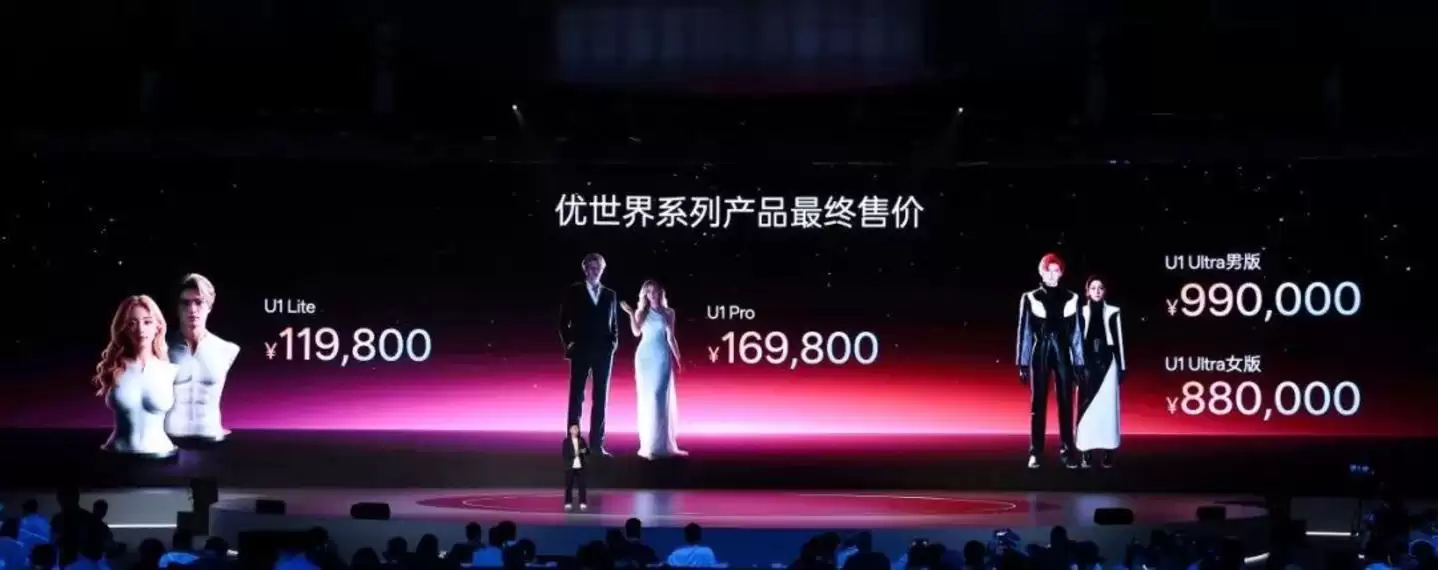
优必选介绍,U1系列具备88个自由度,可覆盖人类90%的基础动作。搭载全球首个针对长期陪伴的情感大模型,能够识别20多种细微情绪,准确率超过90%。仿生快慢脑架构可实现500毫秒的直觉反应与千亿级参数深度推理的协同。
隐私方面,用户数据完全由个人控制,可随时查看、导出和删除;数据优先在本地处理,除非必要不上传云端。
应用场景涵盖日常陪伴、情绪支持、生活美学、社交辅助等消费领域,以及迎宾接待、养老陪伴、心理疗愈、文旅展览、科研教学和高端家政服务等商业场景。优必选在发布会上宣布,线上线下全渠道订单已累计超过13361台,计划于今年9月16日开始交付。
作为长期扎根工业机器人领域的“机器人第一股”,优必选称U1为全球唯一具备规模化量产能力的全尺寸超仿生人形机器人,标志着人形机器人从工业场景向消费场景的跨越。创始人周剑在发布会上表示,优必选并非单纯的人形机器人设备厂商,而是布局未来生产力的平台企业,目标围绕人机城市三大核心构建。
实物被吐槽“货不对版”,产能压力较大
超过1.3万台的预订量使U1系列未卖先火。作为参考,优必选2025年全尺寸人形机器人全年销量为1079台,这还是在同比增长35866.7%的基础上。就连在春晚爆火的宇树科技,2025年人形机器人实际发货量也仅5500台。
需注意,U1系列三个价位的产品形态与功能不同。半身版仅有头部和躯干,Pro版增加四肢,Ultra版可自主行动且算力更强。顶配版Ultra男版身高183cm,重42kg;女版168cm,重35.2kg。均采用arm64+NVIDIA Jetson Orin算力配置,8100mAh电池可支撑约4小时续航。
该产品不防水,硅胶皮肤仅限湿布擦拭,不可冲洗或浸泡;工作温度限定在0至40℃之间(非充电状态)。
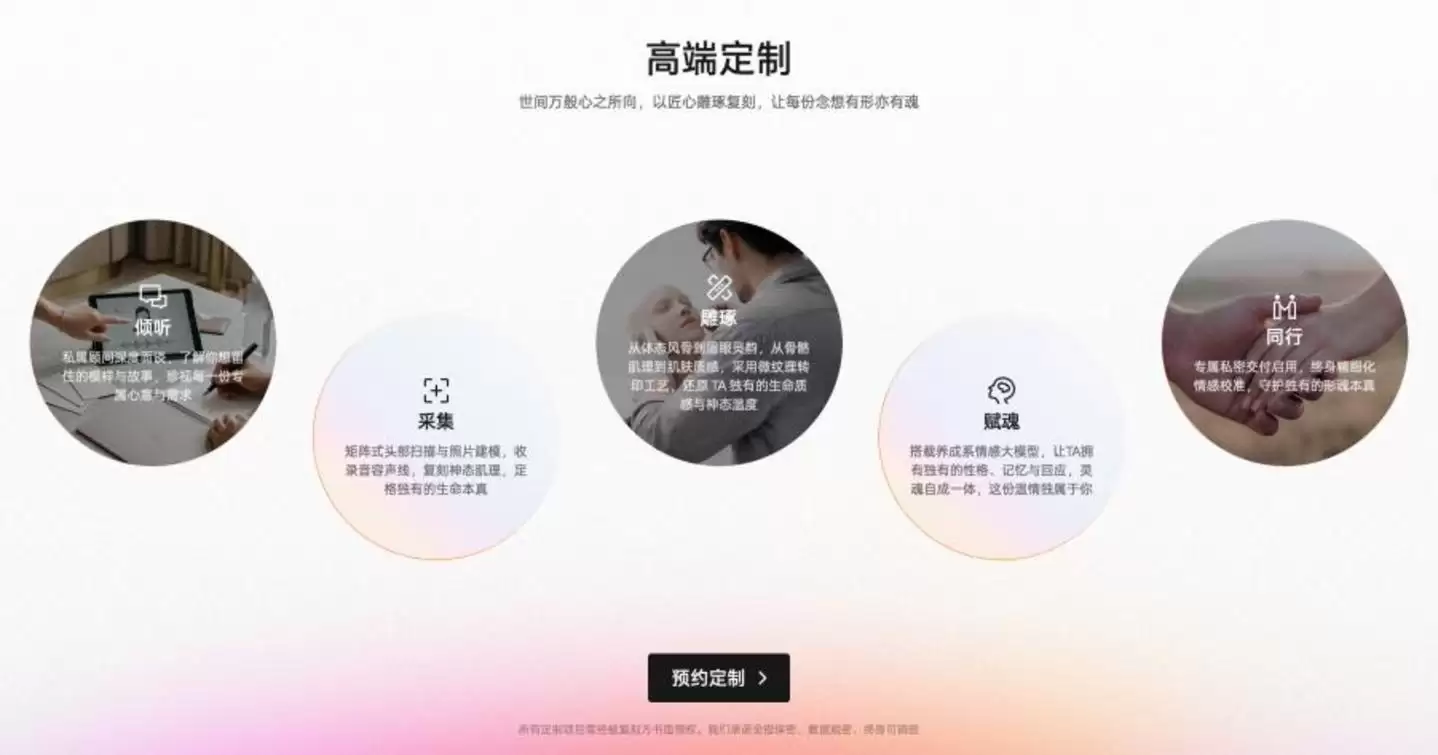
官网显示,优世界还提供高端定制服务,可采集外形数据、声线进行专属定制,配合情感共鸣大模型,宣传上称“有形亦有魂”。
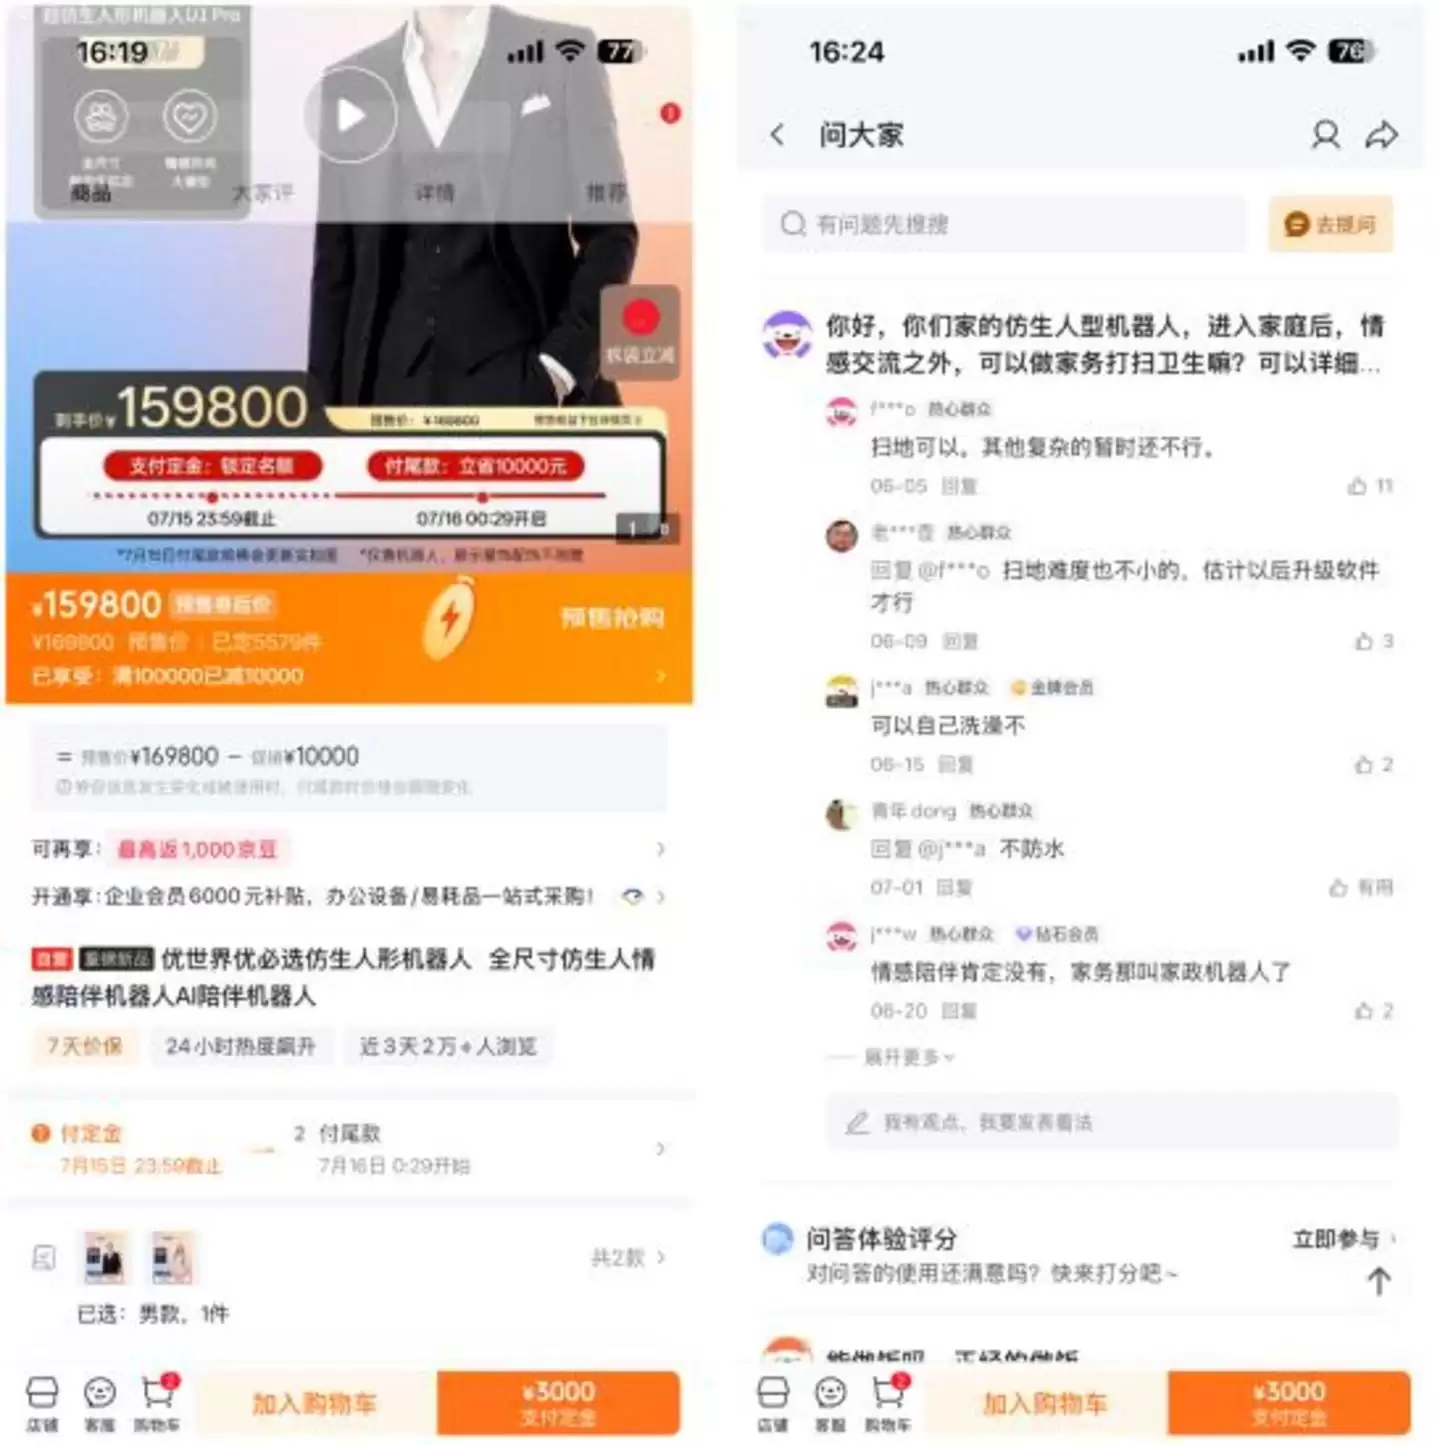
目前在京东上,用户可先付3000元定金预订U1 Pro版(仅限成年人),截至发稿时已有近5600件被预订。有用户询问该机器人能否做家务,但据知情人士透露,优必选所提的“家政服务”实际指家庭陪伴。
此外,据环球网报道,现场实机展示与宣传存在落差。机器人行走时机械感明显,外观与网络渲染图有差距,有网友直言“货不对板”。行业媒体评价更直接:“大家的胃口被预售宣传吊得太高,现场反而有些失落”——预售时官方渲染图将产品推向“真人”预期,但现场展示完全不同。
外界还担忧优必选产能能否支撑大量订单。年报显示,截至2025年底,优必选全尺寸人形机器人年化产能超过6000台。按此产能粗略估算,完成1.3万台订单至少需要两年多。优必选副总裁焦继超也承认:“一万多台规模的量产是非常大的挑战。”不过周剑在发布会上表示,公司2026年目标是实现5万台仿生机器人的规模化生产能力,力争年内交付全部国内订单。
六年亏超56亿,具身智能业务大爆发
深圳市优必选科技股份有限公司成立于2012年,2023年12月在港交所主板上市,被称为“人形机器人第一股”。2020年至2025年,营收从7.4亿元增长至19.81亿元,去年增速尤其突出,同比增长53.29%。
尽管营收增长,公司尚未实现盈利。2020年至2025年,归母净利润累计亏损约56.63亿元,去年亏损7.03亿元,同比收窄37.42%。
分业务来看,具身智能人形机器人产品去年全面爆发。全尺寸人形机器人及解决方案实现营收约8.21亿元,同比增长2203.7%;销量1079台,同比暴涨35866.7%。该板块跃升为第一大业务,营收占比从2024年的2.7%飙升至2025年的41.1%。优必选解释称,这主要得益于规模化场景应用全面提速,技术积累转化为大规模订单交付。
不过,此前占营收近六成的其他智能机器人产品及解决方案业务,去年营收同比减少16.9%至6.29亿元,营收占比缩水近一半至31.4%。原因在于部分签约项目年底尚未完成交付和验收。
收入结构变化带动毛利率提升——高毛利率的全尺寸人形机器人产品成为最大收入来源,公司整体毛利率同比提升9个百分点至37.7%。去年,优必选还完成三次H股配售,募资近65亿港元。截至去年末,总资产翻倍至102.41亿元,资产负债率同比下降近28个百分点至28.47%。
但现金流方面仍有隐忧。去年经营活动现金流量净额为-7.84亿元,近六年来该指标持续为负,造血能力尚需加强。若本次1.3万台U1能顺利完成交付,即便全按最低端机型计算,也可带来16亿元收入;若按Pro版16.98万元价格估算,订单收入将达22.7亿元,超过去年全年营收。
接下来,优必选能否顶住产能压力与外界质疑,实现业绩持续增长?市场将给出答案。