

2024年VC市场全景:在管规模、LP出资与现金储备深度解析
作者|Azuma(@azuma_eth) 要问谁最清楚加密货币一级市场的真实水温?答案既不是分析师,也不是媒体,甚至不是那些刚刚退出的前投资人——而是此时此刻,那些仍在看项目、发条款清单、做尽职调查、谈判投资协议的VC们。 4月20日前后,X平台上突然上演了一场密集的观点交锋。Pantera Cap
作者|Azuma(@azuma_eth)
要问谁最清楚加密货币一级市场的真实水温?答案既不是分析师,也不是媒体,甚至不是那些刚刚退出的前投资人——而是此时此刻,那些仍在看项目、发条款清单、做尽职调查、谈判投资协议的VC们。
4月20日前后,X平台上突然上演了一场密集的观点交锋。Pantera Capital的Mason Nystrom、Crucible Capital的Meltem Demirors、Blockworks的Mippo、Varys Capital的Tom Dunlea vy,还有几位未署名但ID带着基金后缀的账号,轮番抛出观点、截图、计算过程,甚至直接@对方追问细节。没有通稿,没有“我们认为”、“综上所述”这类官方措辞,满屏都是短句、加粗、箭头符号和括号里的即兴补充,活脱脱一场在咖啡馆角落突然爆发的激烈辩论,桌上仿佛还摊着没来得及拆封的条款清单草稿。
反常识现状:VC 并不缺钱,但值得投资的机会不多
20日晚上9点17分,Meltem Demirors发了一条动态,内容相当直白: “过去四年,加密领域真正能讲出新故事的早期创始人数量,正以肉眼可见的速度少于SaaS、生物技术、甚至硬件。我们今年投了两个非加密项目。不是转向,是补位。”
她没有用“行业遇冷”或“熊市周期”这类宏观词汇,只是抛出一个尖锐的观察:稳定币、中心化交易所、衍生品协议这些已被反复验证的赛道,如今连种子轮融资都开始要求产品与市场匹配的数据、真实的收入曲线,以及至少两名出身于对冲基金或PayPal的首席技术官。至于那些新方向?AI结合链上身份、去中心化物理基础设施、ZK证明即服务……名字听起来很炫,商业计划书里的模型跑得比主网还快,可一旦VC问出那个致命问题——“你上个月给谁开了发片?谁付了你第一笔钱?”,沉默的时间就开始拉长。
Demirors接着写道: “VC级别的回报从来不是靠‘可能性’支撑的。它需要三样东西同时成立:足够大的市场、足够陡峭的增长曲线、足够坚固的护城河。现在的问题不是找不到其中一样,而是要求这三样必须同时出现在同一个28岁、没融过资、没建过团队的创始人身上——这概率,低得就像在暴雨里寻找一根特定编号的螺丝。”
这条动态下面很快堆起三十多条回复。Mippo直接转发并评论道:“完全同意。我们的有限合伙人刚追加了1.2亿美元承诺资本,但第一季度只敲定了3份条款清单——两个在稳定币结算层,一个在合规做市商。其余27个项目,我们看了商业计划书、听了演示、见了核心成员,最后统一回复了同一句话:‘请先跑通1000万美元的年营收,再联系我们。’”
他没有说“资金过剩”,但这句话本身已经说明了一切:钱就在账上躺着,只是按兵不动。
局部分歧:资金到底集中在哪里?
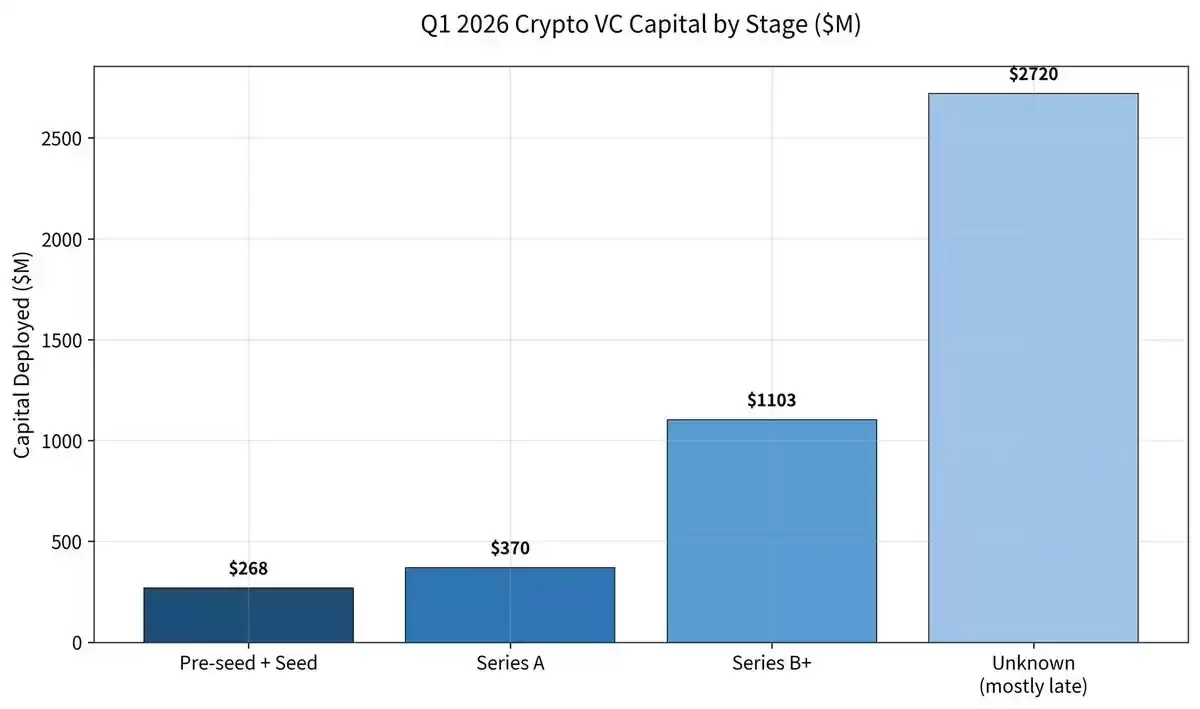
争论真正炸开,是在Tom Dunlea vy回复Mippo之后。他没有用“我认为”开头,而是直接甩出一张Galaxy第一季度报告的截图,手指划过数据栏: “B轮融资总额:11亿美元;后期轮次:27.2亿——光是Kalshi和Polymarket两家就占了21亿。这不是‘资金不足’,这是资金正在加速向已被验证的路径迁移。种子轮?去年还能抢到的项目,今年商业计划书发出来两小时就被标上‘已超募’,但仔细看,超募的资金全来自同一批中东家族办公室——他们不看代码,只看监管牌照的进度。”
Mason Nystrom秒回,附带一行小字:“Tom,你漏算了两件事。” 然后他列出两条: 第一,Polymarket的B轮领投方是a16z Growth基金,Kalshi的C轮由Tiger Global牵头——它们的普通合伙人邮箱后缀不是@paradigm.xyz,也不是@panteracap.com,而是@andreessen.com和@tiger.com。 第二,如果把‘加密原生基金’定义为至少将70%资金投向链上原生协议(非托管钱&包、Layer 2、零知识证明基础设施、矿工可提取价值防护层),那么全行业有实力投B轮的,数得出来:Paradigm(算半个)、Dragonfly(算半个)、Multicoin(算四分之三)、Pantera(算四分之三)。剩下那些名字带着‘Crypto’的基金,第一季度真正出手的B轮项目,平均每家不到0.7个。
他紧接着发了一张计算器截图: “假设一支基金想专注A轮,单笔投资1500万,预留30%现金,最少需要管理3亿美元规模。B轮呢?单笔4000万,预留40%,起步线就是8亿。现在全球加密风险投资机构里,资产管理规模大于4亿美元的,不超过15家。而小于1亿的?光在LinkedIn上搜索‘crypto VC partner’,就能拉出52个。”
Dunlea vy立刻贴出另一张图:2025年第一季度加密一级市场资金分布饼图,后期轮次占比被标红加粗:52.3%。他写道: “数字不会撒谎。超过50%的钱集中在后期,而且比例还在上涨——2026年第一季度的预估是81.6%。你们说‘找不到大玩家’,可钱明明就在那儿。问题不是‘有没有’,是‘敢不敢签’。”
Nystrom没有再贴图,只回了一句: “Tom,你说得对。钱在后期。但那些钱签的条款清单里,有几份写了‘本轮融资需通过美国金融犯罪执法局备案’‘需获得美国证券交易委员会无异议函’‘董事会须包含两名前美国商品期货交易委员会官员’?如果答案是‘全部’,那它们早就不是加密一级市场了——那是金融科技合规走廊的延伸段。”
他停顿了两分钟,又补上一句: “种子轮的创业者,面对的是从50家基金里挑1家点头;A轮/B轮的创业者,面对的是6家基金里必须拿下1家。前者是概率游戏,后者是精确打击。你说哪个更容易?”
评论区有人插话:“Pantera自己不也投了zkSync的种子轮吗?” Nystrom回复:“对。但我们投zkSync的时候,它的零知识以太坊虚拟机还没上线主网,团队只有5个人,首席执行官没拿过风险投资的支票。现在它要融B轮?我们不会领投——我们会把额度留给更早期的Layer 3项目,或者干脆转去投人工智能基础设施。”
相较于“有没有钱”,真正的问题是“钱在哪,能不能拿到”
争论没有得出一个明确的结论。最后一条公开回复来自Dunlea vy,他转发了Nystrom关于“合规走廊”的说法,并加了一行: “所以真正的断层不在金额,而在信任半径——VC对‘什么是加密原生’的信任,正在收索;创业者对‘什么算真实进展’的定义,正在拉长。中间那块模糊地带,就是现在所有人卡住的地方。”
这不是宏观叙事。这是某天下午三点,一位刚被三家VC婉拒的Layer 2项目首席技术官,在Discord频道里发的语音转文字:“他们让我先证明日活地址数破十万,可我的燃料费比以太坊便宜92%,结果用户还是不来……因为没代币,没空投,没关键意见领袖喊单。但他们又说,现在投代币经济模型是‘高风险’。”
这也是另一位VC合伙人深夜发给同事的Slack消息:“刚开完一个去中心化物理基础设施网络团队的会议,硬件已量产,订单来自三家边缘数据中心,但商业计划书里没写‘已获亚马逊云科技认证’——我让他们补上,他们说‘亚马逊云科技不认证区块链硬件’。我回复:‘那就写‘正与亚马逊云科技联合测试’。’他们问:‘需要签保密协议吗?’我说:‘不用。但下次商业计划书第一页,请把‘已交付设备台数’放在‘愿景’前面。”
一级市场没有死亡。它只是把过滤网换成了显微镜。 钱还在流动,但流速变了——从瀑布式的倾泻,变成了毛细血管式的渗透。 节奏慢了,不是因为缺水,而是因为每一根血管都得自己长出内皮细胞,才能让血液通过。
VC的手悬在空中,不是因为没力气按下去,而是指尖在反复确认:这一笔,够不够格进入那个越来越窄的“确定性”窗口? 创业者的商业计划书翻到最后一页,不再期待“估值倍数”,只盯着那一行小字:“下一轮交割前提:连续三个月平均用户收入大于2.37美元,且付费用户留存率高于68%。”