

STRC不回锚则BTC无牛市
Strategy优先股STRC跌破80美元,脱锚近25%,导致其最廉价融资渠道失效。每年超12亿美元股息形成现金黑洞,公司被迫靠发行普通股补充现金,但买币比例骤降,每股BTC权益遭稀释。BTC市场面临机构买盘减弱与潜在卖盘风险。
Strategy 优先股 STRC 的“脱锚”状况,正在以超乎预期的速度恶化。
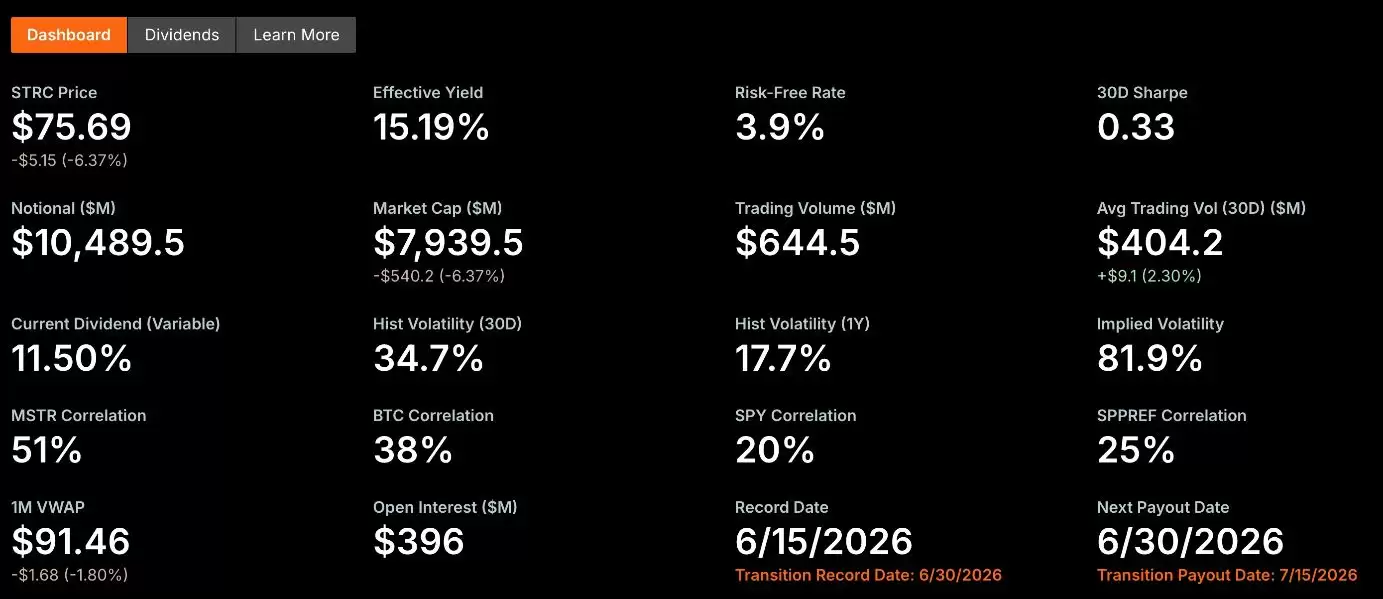
就在昨日美股盘中,STRC 首次跌破了 80 美元关口,最低甚至探到了 73.62 美元。收盘时虽然略有反弹,但价格也只有 75.69 美元。对比那个 100 美元的目标面值,已经“脱锚”了近 25%。
上周我们聊过一次 STRC 的脱锚问题,重点分析了原因和它可能带来的影响。但社区里的讨论让一个事实变得愈发清晰:很多人都还没意识到,STRC 这个“锚”如果一直挂不住,后果到底有多可怕。所以,我们不妨把这件事掰开揉碎,再讲透一点。
Strategy 最重要的融资渠道已失效
先搞清楚 STRC 到底是什么。一句话概括:这是 Strategy 最便宜、效率也最高的融资渠道。
Strategy 这家公司,它的商业模式本质上就是个循环:从市场融资,然后买 BTC;买完接着融,融完继续买。这个循环一刻都不能停。市场之所以能给 Strategy 这么高的估值,核心就是相信它有能力持续融资、持续买入。只要这个能力还在,它就能不断囤 BTC;而不断增长的 BTC 持仓,又会反过来强化市场对它融资能力的预期。
过去几年,Strategy 几乎把市面上能用的融资工具都试了一遍——发行普通股、可转债、各种类型的优先股,钱全砸进了 BTC。而在所有这些工具里,STRC 一度是最接近“完美”设计的那个,也是 Michael Saylor 最得意的作品。他自己就高调说过:这产品是 AI 设计的,人类可设计不出来。
作为优先股,STRC 的优势确实很明显。发行普通股会稀释老股东权益,可转债有到期偿付压力,但 STRC 是永续优先股,没有到期日,不稀释普通股,只需要按期付息就行。对 Strategy 和 Saylor 来说,这几乎是成本最低、效率最高的融资方式。
产品设计的初衷,就是让它锚定 100 美元。Strategy 的设想是,通过动态调整股息率,让 STRC 价格长期稳定在 100 美元附近(有没有点算法稳定币的意思?)。只要二级市场维持这个价格,公司就能以接近面值的价格不断发行新的 STRC,募集新钱,继续买入比特币。
也就是说,STRC 的核心价值在于它能持续融资,但这个能力有个大前提:价格必须在目标面值附近。一旦持续脱锚,这条融资通道就等于被堵死了。因为任何投资者如果能在二级市场花 75 美元买到同样的 STRC,就不可能用接近 100 美元的价格去参与公司的优先股发行。
结果就是,Strategy 要么大幅提高股息率来吸引资金(事实已经证明效果不佳),要么只能接受折价发行(这等于主动放弃了目标面值)。无论选哪条路,都意味着这台融资机器,开始出现越来越大的摩擦成本。
融资工具,已变成现金流负担
融资能力暂时失效还不是最糟的。更大的问题是,STRC 本身已经变成了一个巨大的现金流黑洞。
根据 Strategy 官方最新数据,STRC 的发行规模已经达到约 104.9 亿美元,目前股息率是 11.5%。这意味着,光 STRC 这一项,每年就要付超过 12 亿美元的现金股息。算上 STRD、STRK、STRF 等其他优先股,这个数字会涨到约 17 亿美元。
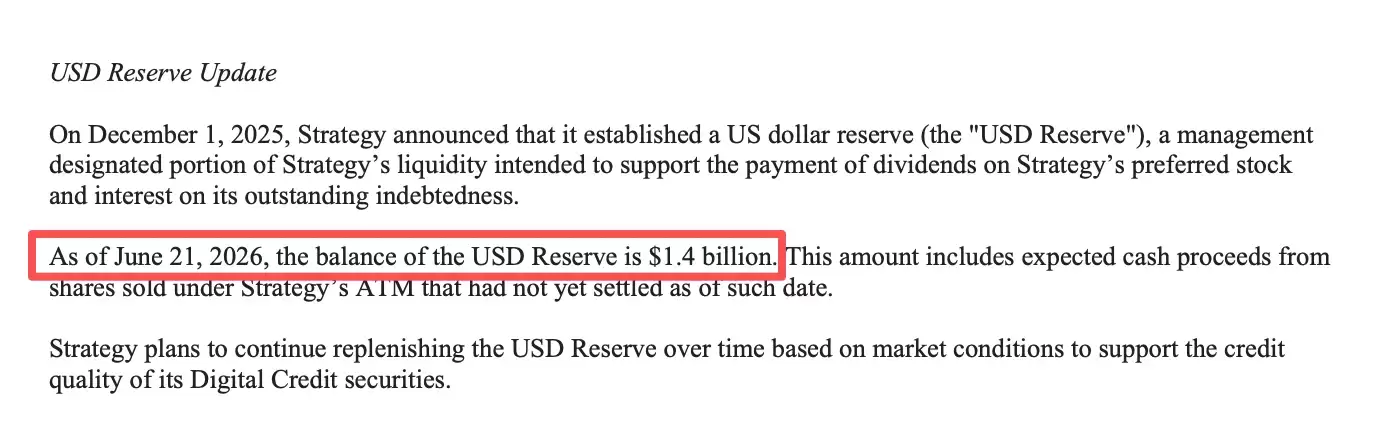
6 月 21 日的普通股发行文件里,Strategy 透露公司现金储备大约是 14 亿美元。按这个数字算,账上的现金连一年的优先股股息都付不起。
破局就需要钱,但钱从哪来?
不管是维系商业模式的运转,还是解决眼下的现金流危机、避免股息违约(这是当务之急),Strategy 都需要更多资金。从理论上看,它面前其实只剩下三条“搞钱”的路。
第一,发行普通股。
这是目前最直接、也最成熟的方式。通过 ATM 计划,Strategy 可以持续向市场出售 MSTR 普通股来募集资金。
但普通股融资是有成本的。持续增发会让流通股数量越来越多。如果新募集的资金买入 BTC 的速度跟不上股本扩张,每股对应的 BTC 数量增长就会放缓,普通股股东就会面临稀释。 这一点很关键,后面会展开。
第二,继续发债。
过去 Strategy 多次靠可转债融资,这也是早期大规模囤 BTC 的重要资金来源。
但现在,优先股规模越来越大,固定现金支出越来越多,市场对 Strategy 的流动性和偿债能力更加敏感。如果现在发债,投资者大概率会要求更高的风险溢价,融资成本会明显高于以前。
更大的问题在于,债券不像优先股或普通股,它的利息和本金都是刚性兑付。在现金储备持续下降、股息支出不断增加的情况下,再扩大债务规模,只会让财务负担更重,也把未来的融资空间压得更窄。
第三,卖 BTC。
从财务角度看,这是最快补充现金的方式。Strategy 显然也考虑过这条路。官方 X 账号在回应股息支付压力时说过:如果把公司庞大的比特币储备算上,足够覆盖 32 年的股息。
但这对 Strategy 来说,也是最危险的选择。本月初,它第一次卖出了 32 枚比特币,对外说是“主动进行市场脱敏测试”,还提到“以后会买回来更多”。即便如此,这一举动还是引发了市场短线大跌。
作为全球最大的单一比特币持有者,Strategy 的一举一动都容易引发连锁反应。如果后续加大卖出力度,对本就脆弱的 BTC 价格会是巨大冲击。而 BTC 价格一旦再跌,它所谓的“储备”也会跟着缩水。
总的来说,在当前状况下,Strategy 的每一条可行融资渠道,成本都比过去高得多。
Strategy 已做出选择?
结合近期的动向来看,除了暗示可能卖币之外,Strategy 似乎已经选好了要走的路。
自六月以来,它已经连续三周靠普通股 ATM 计划融资。最新一期(6 月 22 日)的数据尤其说明问题。
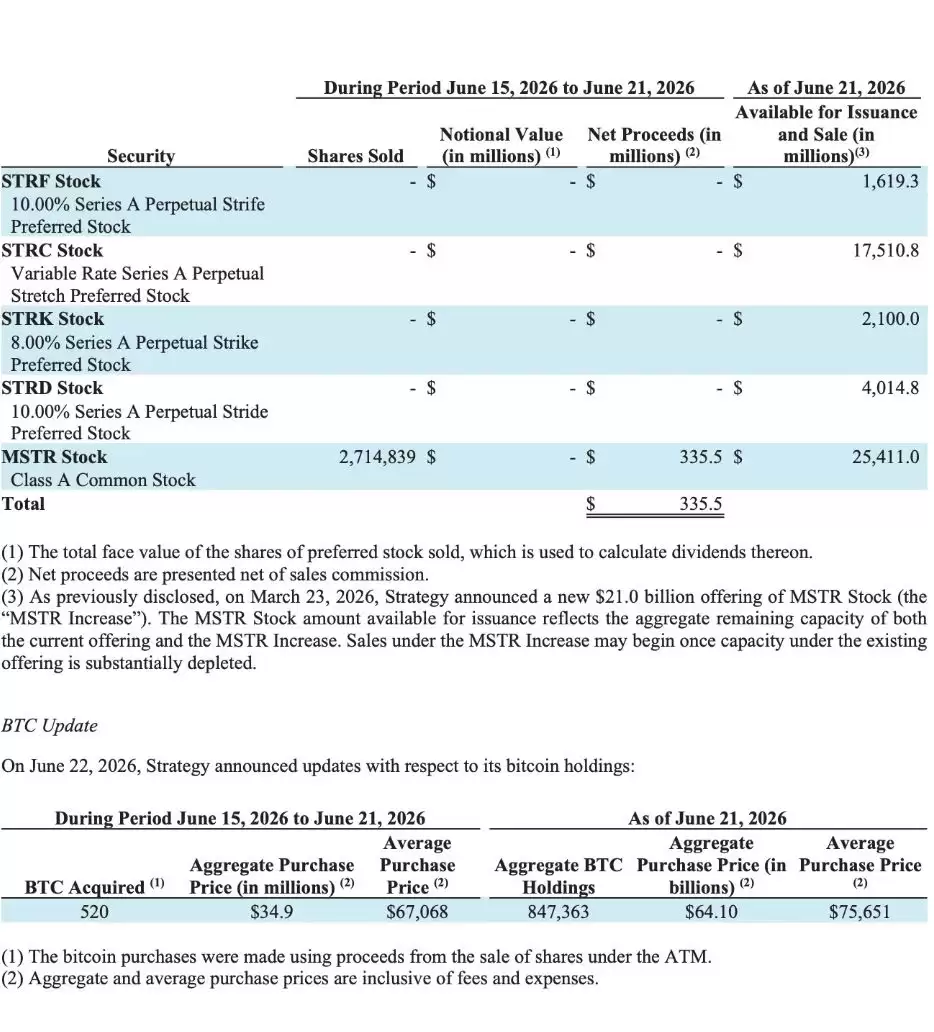
根据 8-K 文件,公司一周内出售了 2,714,839 股 MSTR 普通股,共募集 3.355 亿美元。但同一周,只买了 520 个 BTC,花了 3490 万美元,均价约 67,068 美元。换句话说,这 3.355 亿美元里,真正用来买 BTC 的只占一成左右,剩下的主要是用来补充现金流——现金储备从之前的约 11 亿美元提升到了约 14 亿美元。
看起来还挺有效是吧?但这里有一个陷阱。
对 MSTR 普通股股东来说,最需要关注的问题是:每多发行一股普通股,募来的钱最终能买到多少 BTC?能不能覆盖这一股原本对应的 BTC 权益?如果新募集的资金买到比这一股原本对应更多的 BTC,那普通股权益就是在增厚;反之,如果买到的 BTC 不够,那就是稀释。
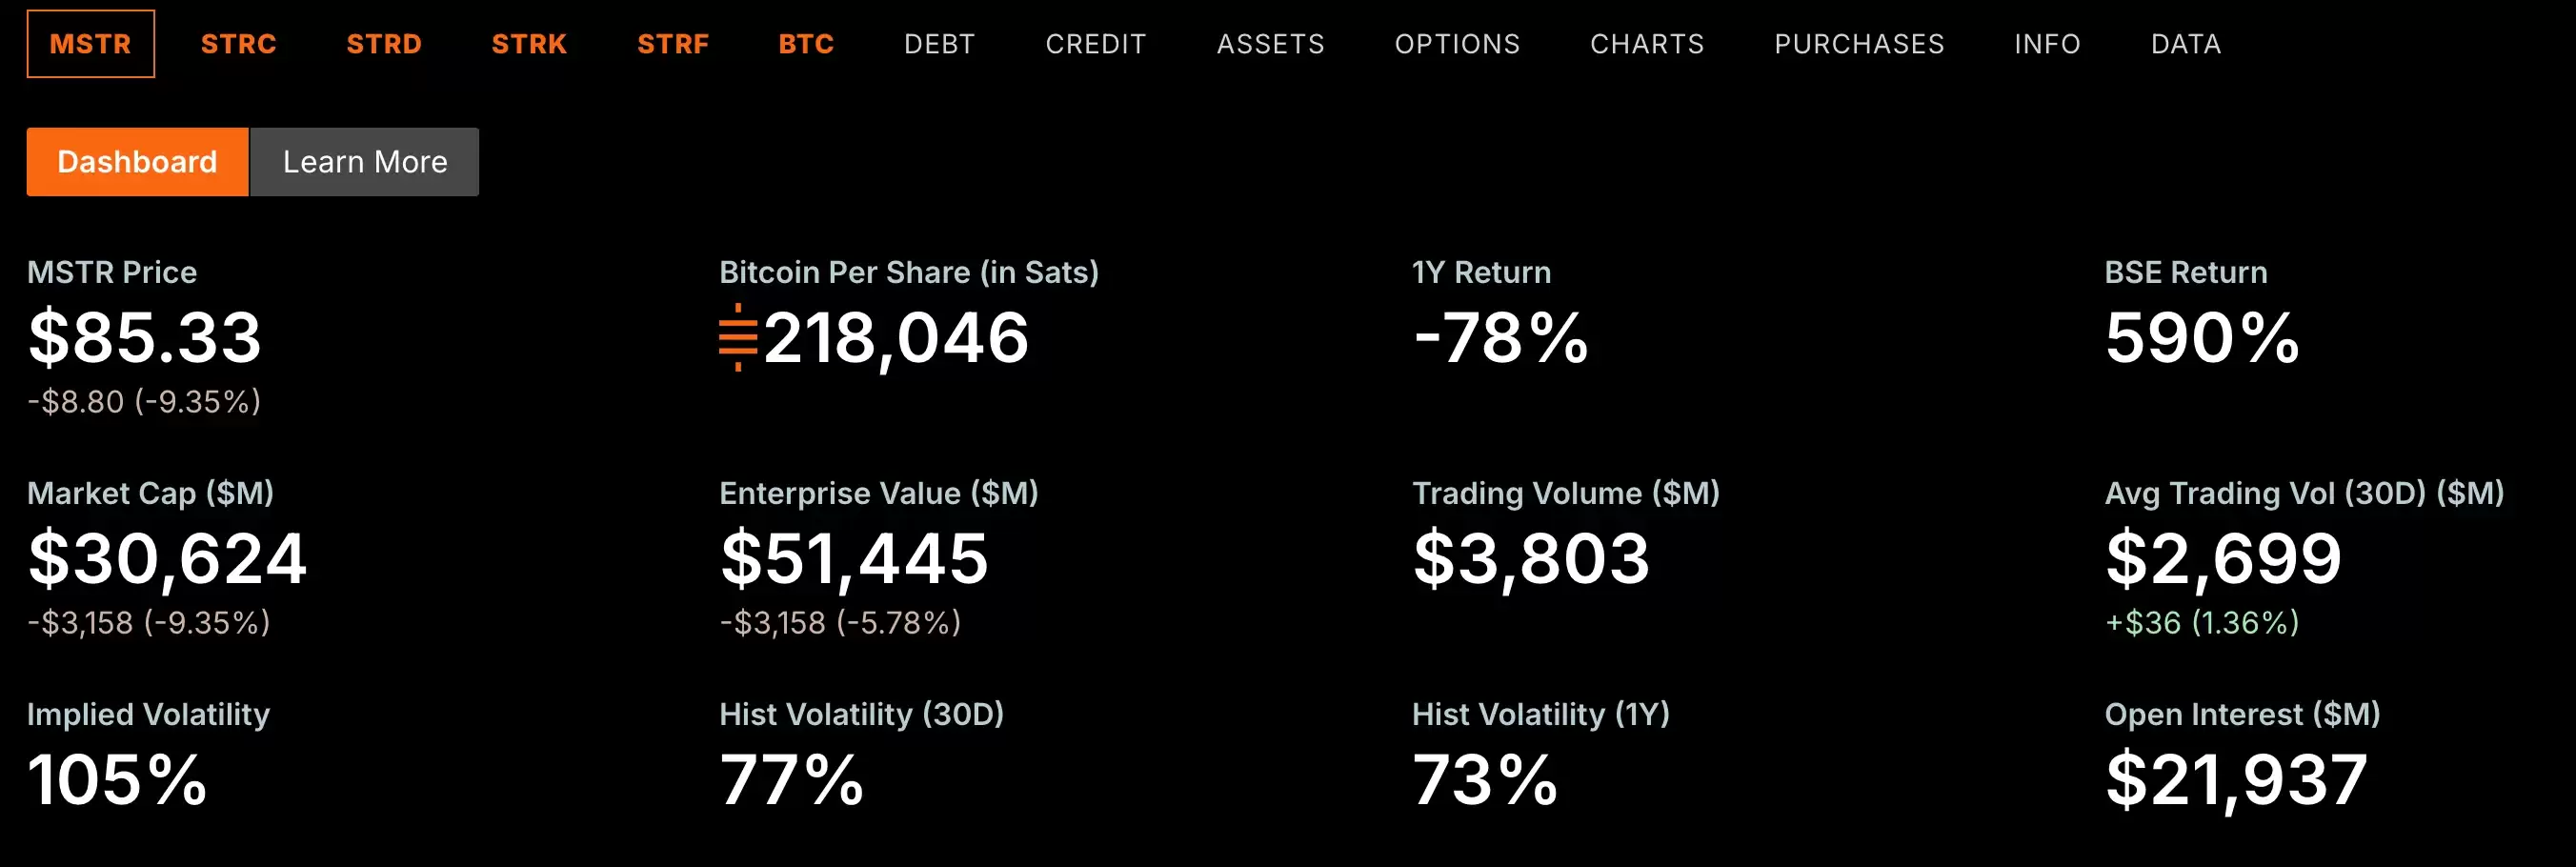
现在的情况很明显:Strategy 最近的普通股发行,是以稀释普通股权益为代价的。官方数据也显示,MSTR 每股对应的 BTC 数量,已经从此前 220,900 Sats 的峰值,降到了 218,046 Sats。
这也是普通股融资最大的局限。对大多数上市公司来说,增发普通股只是融资方式之一;但对 Strategy 来说,普通股本身就是它商业模式的一部分。
过去几年,Strategy 之所以能不断壮大,靠的是“融资 -> 买币 -> 巩固市场预期 -> 再融资 -> 再买币”这个飞轮的持续运转。市场对 Strategy 的核心预期,是它能持续为普通股股东创造更多 BTC 权益,而不是稀释。
但如果 Strategy 越来越频繁地靠普通股来补充现金、而不是加仓 BTC,这个飞轮的运转逻辑就会变味。短期看,普通股融资确实能缓解现金压力,但要靠它替代 STRC 作为长期方案,几乎不可能。
一旦普通股融资持续侵蚀每股 BTC 权益,支撑 MSTR 高溢价的基础就会动摇——而高溢价恰恰是整个 Strategy 商业模式最核心的竞争力。
BTC 会怎么样?
过去几年,Strategy 一直是 BTC 市场最重要的边际买家,没有之一。目前它累计持有 847,363 枚 BTC,约占流通量的 4%,价值超过 507 亿美元。市场早就习惯了 Saylor 每周雷打不动的巨额买入。
但现在,情况变了。Strategy 还能通过普通股募资,但大部分钱已经流向了现金储备,而不是 BTC。这意味着,同样的融资规模下,真正进入 BTC 市场的新增买盘越来越少。
更麻烦的是,这种状态可能不是暂时的。如果 STRC 长期无法回锚,优先股融资持续受阻,Strategy 就只能长期靠普通股维持现金流,拿去买 BTC 的资金比例还会继续压缩。对 BTC 市场来说,这等于过去最稳定的机构买盘,不会再像以前那样持续增长了。
但更值得警惕的是,如果普通股发行把 MSTR 股东权益稀释得太厉害,Strategy 可能就不得不走那条最危险的路——卖币。
从新增买盘减弱,到潜在卖盘浮现,今天的 Strategy,已经不再是 BTC 最大的边际买家,而是悬在 BTC 上空的一把刀。