

美光财报亮眼但高盛维持中性评级
美光财报超预期,高盛上调目标价至1100美元,但仍维持中性评级。千亿美元长期客户协议提高了收入可见度,但2027至2028年供给增加及HBM价格放缓构成主要顾虑,扩产周期已启动,高利润率可持续性存疑。
财报和千亿美元长协抬高了盈利预期,但供给周期仍压制着评级上调的空间。
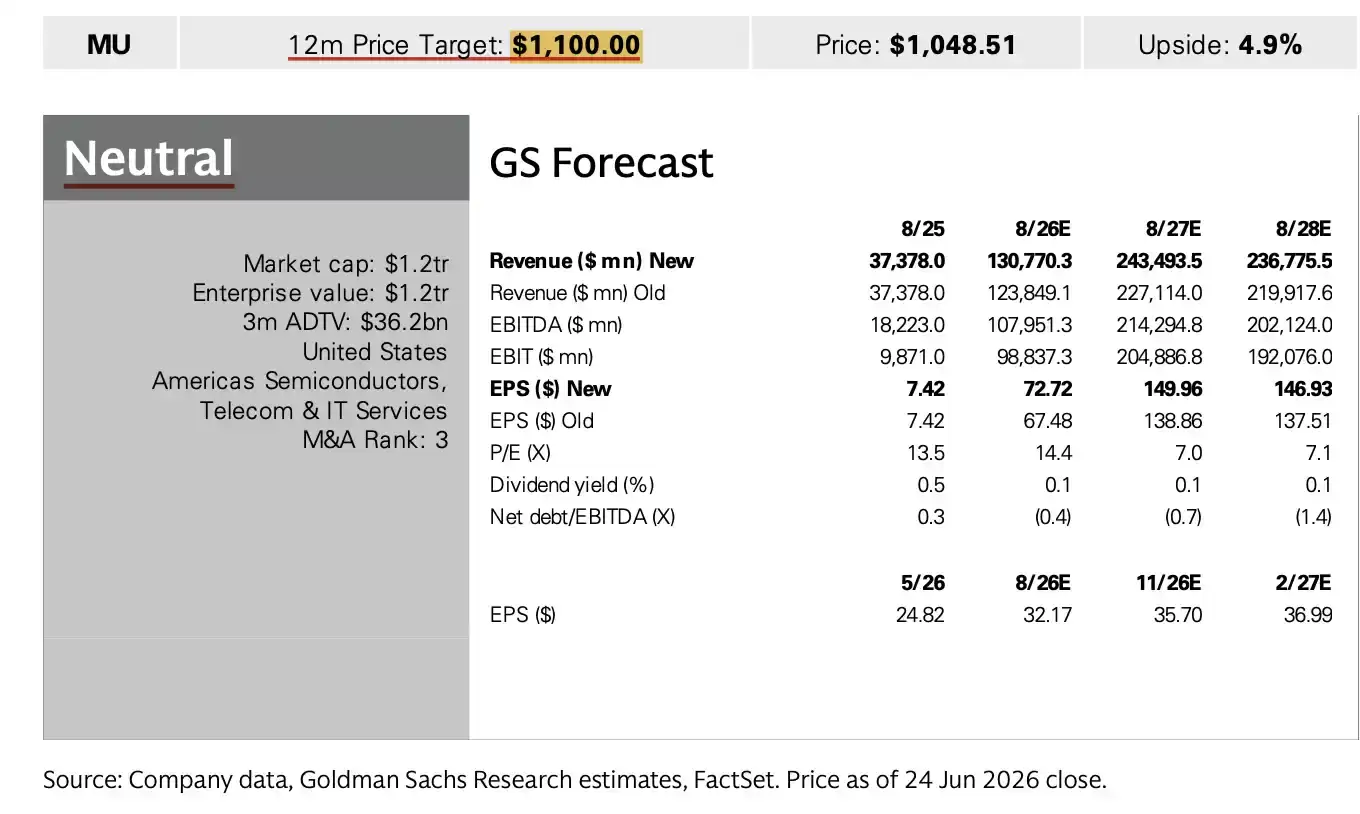
- 美光三季度收入、毛利率和每股收益均超出预期,高盛将目标价上调至1100美元,但仍维持Neutral中性评级。
- 16份战略客户协议中,有14份对应约1000亿美元的最低价格收入,客户存款和金融承诺合计达220亿美元。
- 长协显著提升了收入可见度,但2027至2028年供给增加及HBM价格放缓仍是主要担忧因素。
美光科技交出一份足够强劲的财报后,高盛将12个月目标价从900美元上调至1100美元,但评级仍维持Neutral。
对投资者而言,美光三季度营收、毛利率、每股收益及下一季度指引均明显高于预期,AI服务器带来的存储需求仍在推高DRAM、HBM和NAND价格。与此同时,公司披露的长期客户协议也让部分未来收入变得更可预测。
但高盛并未追买。原因在于,存储行业过去最难获得高估值,并非景气周期中赚不到钱,而是市场不愿为周期峰值利润支付过高倍数。长协可以缓和波动,却尚未证明美光已完全摆脱传统存储周期。
按美光6月24日常规收盘价约1047美元计算,高盛1100美元目标价对应约5%的潜在上行空间。盘后股价一度升至约1199美元,已高于高盛目标价。这也解释了为何目标价上调并不等同于评级上调。
财报和指引双双超预期,AI存储需求尚未降温
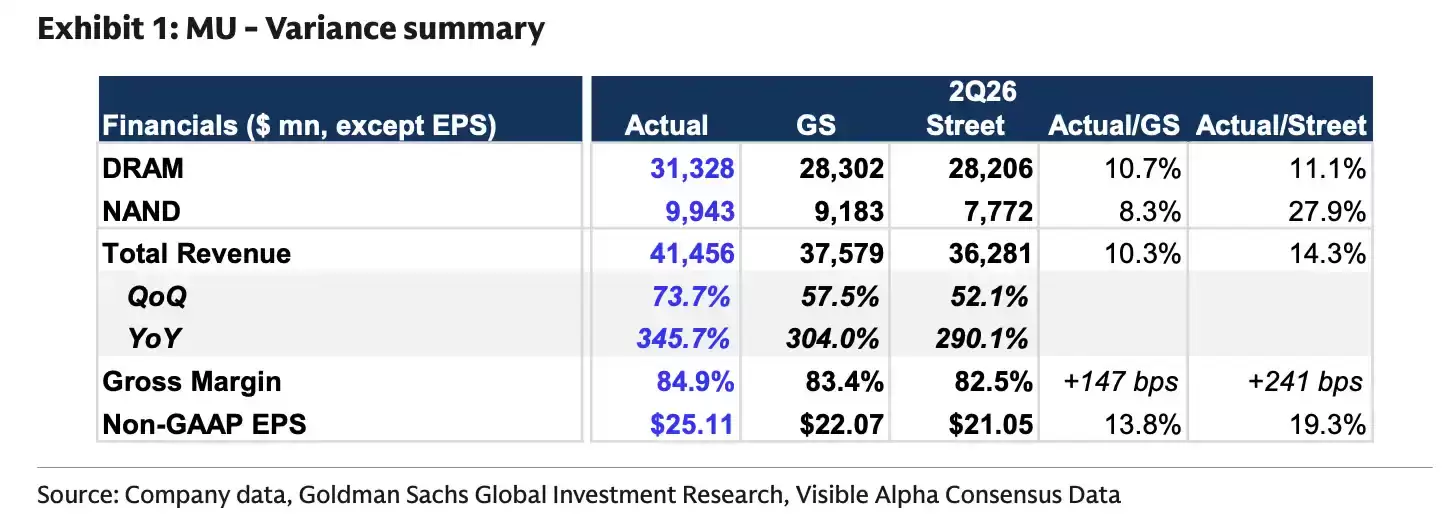
从美光财报来看,2026财年三季度收入达到414.56亿美元,比高盛此前预估的375.8亿美元高出不少,也超过了市场预期的362.8亿美元。盈利端同样亮眼:Non-GAAP毛利率84.9%,Non-GAAP每股收益25.11美元,两者均高于市场预期。
分业务看,DRAM收入313.3亿美元,NAND收入99.4亿美元,两大主要业务均超出预期。NAND超预期尤其值得关注——这说明本轮存储景气并非仅由HBM单线支撑,传统存储的价格和供需环境也在改善。
更强的信号来自下一季度指引。美光预计FY4Q26收入为500亿美元,上下浮动10亿美元;Non-GAAP毛利率约86%;Non-GAAP每股收益31美元,上下浮动1美元。这一指引继续高于市场此前预期。
这组数字说明,至少在短期内,AI服务器和高性能计算需求仍在吸收新增供给,存储厂商的价格和利润率尚未出现明显松动。正因如此,高盛上调了美光近中期盈利预测,并将用于估值的标准化每股收益从50美元上调至62美元。在维持18倍市盈率假设下,目标价从900美元升至1100美元。
千亿美元长协,为存储周期增添一层缓冲
相比单季度业绩,更能改变估值讨论的是美光披露的战略客户协议。
美光在准备好的发言稿中披露,公司已签署16份战略客户协议,覆盖数据中心、消费电子、汽车及其他终端市场。这些协议带来约220亿美元的现金存款及相关金融承诺,其中14份协议在最低价格口径下,对应剩余期限累计约1000亿美元收入。
这些协议多数为五年期,汽车相关协议通常为三年期,覆盖时间大致延续至2030年底。协议通常包含年度照付不议收入目标——即便客户未完全提货,也需按约定承担相应采购责任。许多协议还设置了价格下限和上限。
这正是高盛认为协议“显著正面”的原因。DRAM和NAND长期受供需波动影响,价格下跌时利润回落很快。过去市场不愿给存储厂商更高估值,本质上是在担心当前高利润无法持续。
如果长期客户协议能够锁定部分出货量、底价及客户预付款,美光未来收入和毛利率的可见度就会提升。按公司口径,这些协议对应的毛利率高于以往周期峰值,大致处于低60%区间。对投资者而言,这意味着美光不再完全依赖现货价格和短周期订单。
长协提高可见度,但尚未改写整个周期
不过,千亿美元长协不能被理解成美光已锁定全部未来收入。
目前,这些协议覆盖约20%的DRAM预期出货量,以及约三分之一的NAND预期出货量。美光希望随着时间推移,让类似协议最终覆盖约50%或更多预期收入,但这仍是目标,并非已经完成的结果。
真正的约束还在执行端。客户是否持续提货、照付不议条款执行力度如何、未来存储价格能否维持高位,都会影响这些协议最终兑现的利润质量。
所以,长协更像是给美光增加了一层缓冲,而非彻底消灭周期。在需求仍强时,长协帮助锁定产能和现金流;在未来价格波动时,价格下限和客户预付款可能使利润下行不完全跟随现货市场。但如果行业整体供给明显增加,存储价格仍可能重新承压。
高盛维持Neutral,关键疑问在于2027年以后
高盛维持Neutral,核心原因仍是供给周期。
美光官方口径显示,FY4Q26资本开支约100亿美元,FY2026全年约270亿美元。公司还表示,FY2027季度资本开支将高于FY4Q26水平,且同比增量逾半来自建设资本开支。
高盛模型进一步假设,美光FY2027资本开支可能达到500亿美元。这个数字并非美光官方指引,而是高盛对公司扩产节奏的估算。如果这一假设落地,意味着存储行业会在高利润阶段继续加大投入,2027年以后新增产能进入市场时,价格压力可能重新出现。
产能时间表已在推进。美光称,爱达荷州ID1预计2027年中首次晶圆产出,ID2预计2028年底推进。纽约首座工厂已在今年1月破土动工。新加坡先进封装产能预计2027年上半年开始对HBM封装产能作出有意义贡献。
这些项目有利于美光长期竞争力,但对价格周期并不全是利好。HBM利润率更高,也更容易吸引行业扩产。等到2027至2028年,HBM和传统DRAM新增供给逐步释放,当前由AI需求和存储紧缺支撑的高价格与高毛利率,仍要面临考验。
最强财报之后,分歧转向供给还能紧多久
美光此次财报给出的信号整体偏正面。强劲指引说明AI需求仍在拉动DRAM、NAND和HBM。长期客户协议说明部分大客户愿意用预付款、最低采购承诺和价格条款锁定供应。目标价上调也反映出高盛对美光盈利中枢的上修。
但高盛并未将评级上调至买入,正是因为更关键的问题尚未解决:本轮存储紧缺究竟能持续多久?
乐观基础很清楚。FY3Q业绩和FY4Q指引均明显高于预期,客户协议为部分未来收入提供了底价保护,AI服务器仍在提高对高端存储的需求。
风险也集中在几个方面。协议覆盖比例仍有限,客户实际提货还需看终端需求;FY2027资本开支将继续上行,新增供给正在路上;到2027至2028年,HBM和传统DRAM供给释放后,当前高毛利率和高每股收益能否延续,仍无定论。
因此,这份报告的结论并非高盛全面转向看多美光,而是美光正通过长期客户协议和客户预付款,为存储行业最难以获得高估值的周期利润增加可见度。
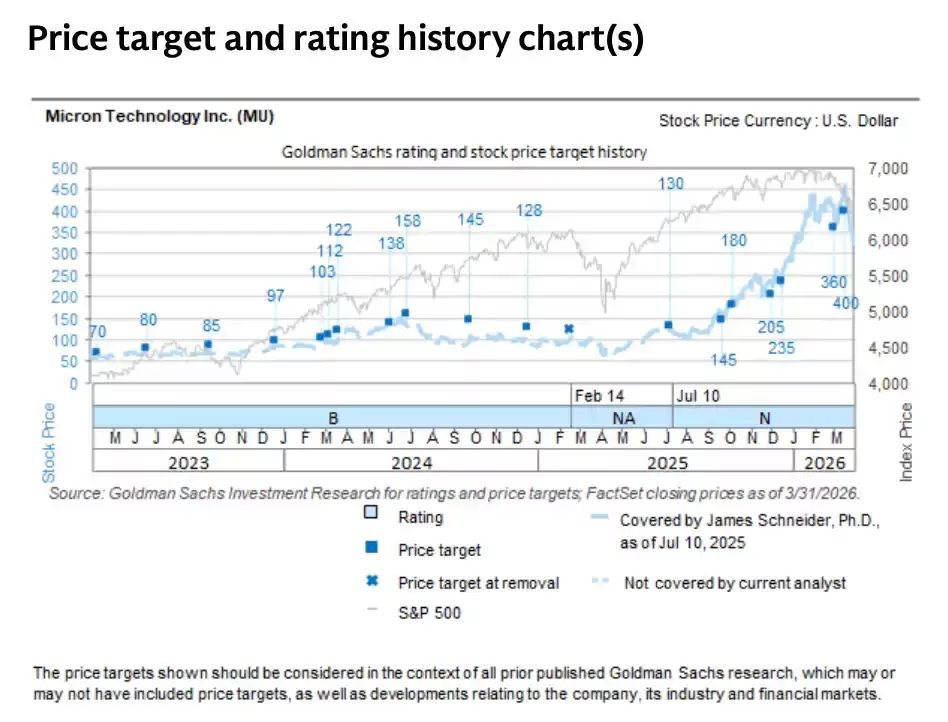
上图为高盛对美光的目标价和评级历史。可以看到,美光股价自2025年下半年以来明显上行,高盛目标价也多次上修,但评级在恢复覆盖后维持Neutral。
问题在于,扩产周期已经启动,投资者仍需确认,2027至2028年的新增供给不会将今天的高利润率重新拉回传统周期。