

富兰克林比特币股息再投ETF成万亿养老资金入口?自带抛压天花板
富兰克林邓普顿推出两只比特币股息再投资ETF,通过默认配置将比特币嵌入理财顾问推荐组合。但实际增量资金有限,宽基基金年买入量仅约1%总资产,且季度再平衡机制在比特币上涨时触发减持,形成抛压天花板。
掌控他人资金最简单的方式,就是等对方放松警惕、疏于关注。金融机构很大一部分收益,纯粹建立在人们的拖延和惰性之上。
多年前,两位经济学家理查德·塞勒(Richard Thaler)与什洛莫·贝纳茨(Shlomo Benartzi)就得出结论:费尽口舌说服他人往往是徒劳之举。与其费力争辩,不如设计规则,利用人们无所作为时的行为惯性来改变其选择。显然,主动勾选“退出”选项这件事,大多数人都会选择忽略。
如果需要手动填写表格才能参与退休储蓄计划,最终参与人数不足一半;而一旦将参保设为默认选项,想要退出必须手动操作,参与率瞬间突破90%。各类自动续费订阅也是同样的逻辑,超过半数的付费用户根本不会真正使用订阅服务。我上周为观看国际足联世界杯开通了订阅,心里清楚赛事结束后自己一定会彻底忘记这项服务。
这套机制有一个关键前提:资金持有者与产品配置方案制定者,必须是两个人。由雇主选定401(k)养老金的可选基金池,员工只是被动进入这套配置体系。
6月18日,富兰克林邓普顿递交申请,计划发行两只ETF,将这套“默认配置”逻辑嵌入比特币投资。
放在宏观资金格局中看,这套产品能带来的资金护城河其实微乎其微。
下定决心买入比特币,本身就是阻碍行业普及的一大门槛。即便特朗普出席比特币行业大会,短暂冲淡了大众的顾虑,这道门槛依然客观存在。
理财顾问需要主动配置比特币、向客户与合规部门解释该项决策,一旦币价腰斩,所有亏损风险都要由顾问承担。出于职业风险考量,绝大多数顾问都会刻意回避,根本不会向客户推荐比特币。
理财顾问通常会搭建标准化组合模型,自主挑选底层基金,客户只会被动持有分配好的资产。客户查看持仓账单时,只会看到“美股大盘股票,占比40%”这类笼统标注,不会深究底层究竟持有何种资产。如果顾问选用这款股息再投资版本的基金,客户就在毫不知情的情况下持有了比特币。
这套产品并非设计圈套欺骗普通散户——机构清楚散户会主动查看自己的持仓,这套底层架构实际是为理财顾问量身打造。
这就是华尔街的核心套路,当年规模高达4万亿美元的目标日期基金,也是依靠这套逻辑发展壮大:默认配置本身就是产品,只要用户选择不作为,就会自动持有该资产。手动输入代码自主选股的投资者不在这套逻辑覆盖范围内,富兰克林也并不指望依托这类散户。基金真正瞄准的资金,都掌握在其他专业从业者的操作下游。
股息再投资计划(DRIP)是投资中最省心的“躺平工具”:股票派发股息后,资金不会转入你的账户,而是自动加仓同一只股票。你会持续加码已持有的标的,全程几乎不用费心打理,这就是DRIP的含义。
而富兰克林对这套机制做了反向改造:旗下两只基金——富兰克林美股比特币股息再投资指数ETF、富兰克林美股创新板块比特币股息再投资指数ETF,不会用股息增持股票,而是直接买入比特币。
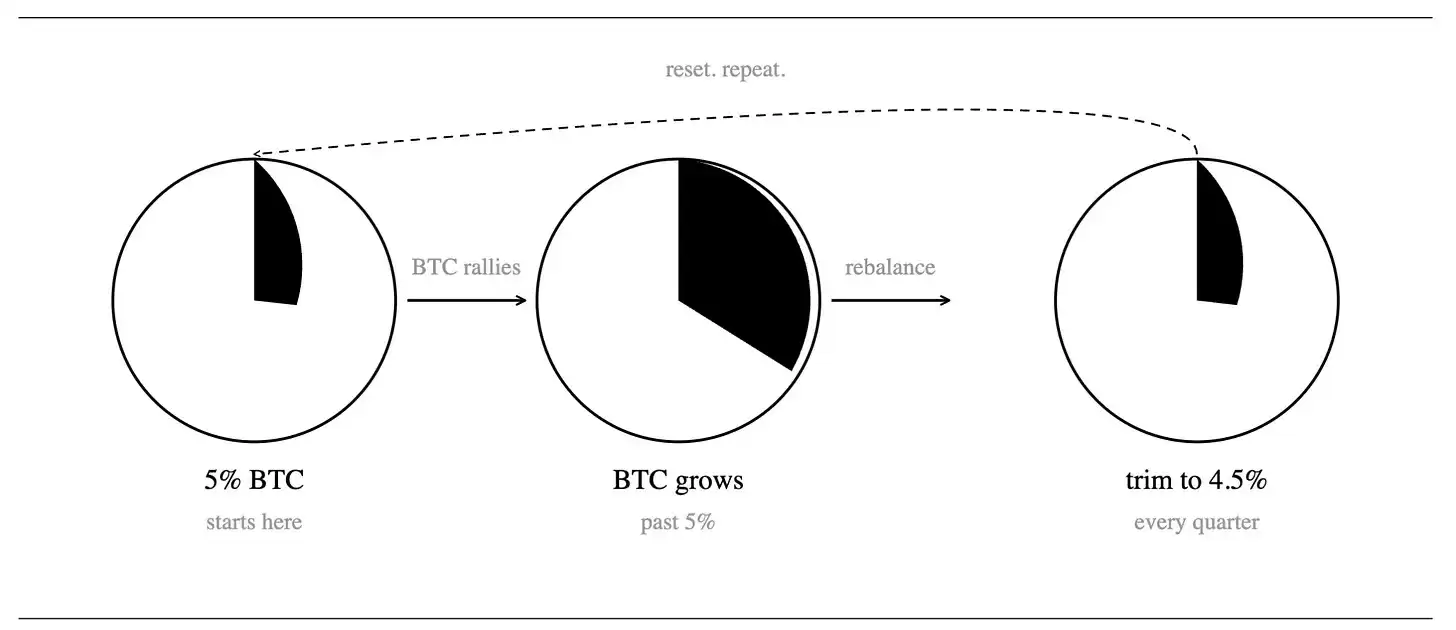
针对比特币持仓部分,基金计划配置现货比特币ETF、比特币期货与期权。产品内置季度再平衡不对称规则:若比特币大幅上涨,权重突破5%目标线,下个季度再平衡时就会减持至4.5%;同时设置硬性上限,比特币持仓最高不得超过基金总资产的20%。
产品初始配比为95%股票、5%比特币,每季度派发的股息会全部用来增持比特币。如果比特币价格走高、持仓占比膨胀,季度调仓时就会卖出部分比特币,将占比回落至4.5%,减持回笼资金重新流向股票资产。
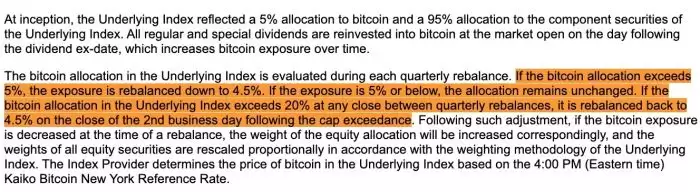
即便两次调仓间隔期比特币价格暴涨,比特币在基金中的占比也永远不会突破20%这条红线。
为绕开大量监管流程,基金所持有的比特币统一存放于富兰克林旗下开曼群岛全资子公司,由该子公司搭配现货加密货币、期货、期权完成配置。
两只基金均跟踪VettaFi定制的专属指数,富兰克林计划于9月1日正式发行;申报文件中费率一栏为空白,目前管理费标准尚未公布。
抛开美好预期,直面现实
看似打通华尔街体系、新增稳定比特币买家,前景一片大好,可算清真实数据后就会发现,所谓的增量买盘不过是涓涓细流。
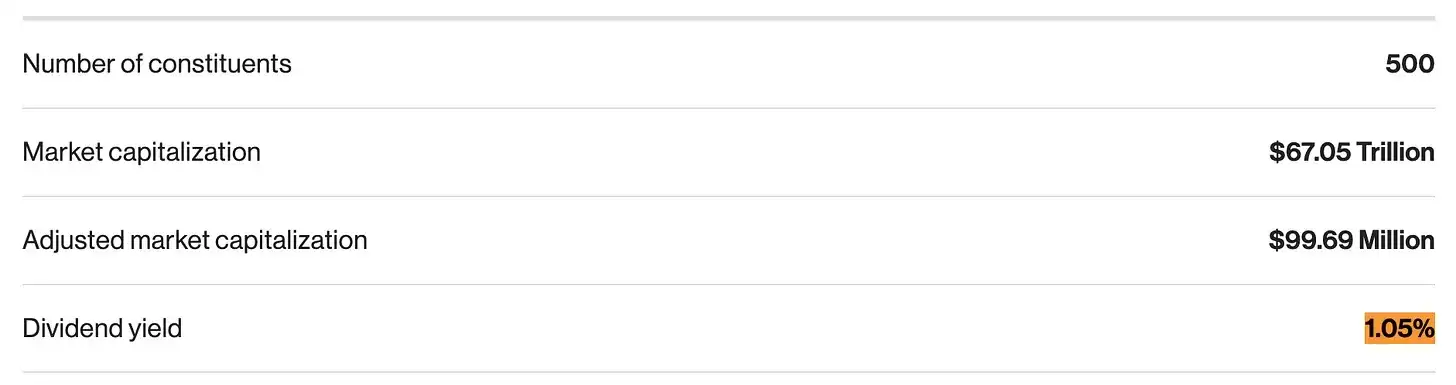
宽基美股指数年化股息率1.05%,创新板块指数年化股息率仅0.52%。两只基金初始配置都是95%股票+5%比特币,且只有股票部分产生的股息会用于购入比特币。换算下来,宽基基金每年仅能拿出约1%的总资产买入比特币,创新基金仅有0.5%。
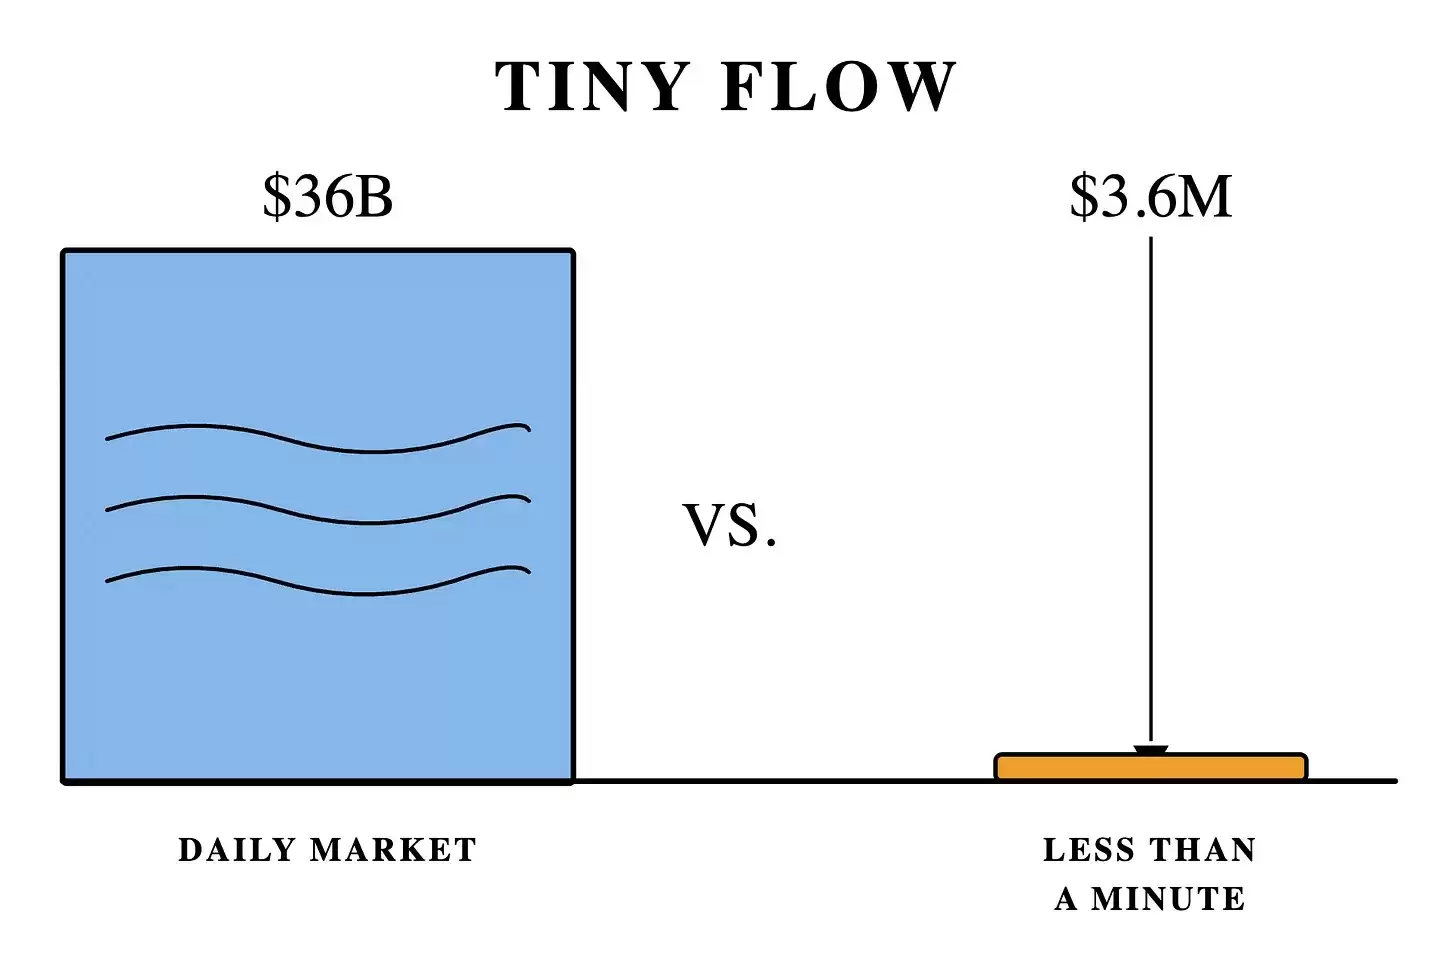
参照富兰克林现有比特币ETF(规模3.59亿美元)测算,对应年度比特币新增购买力仅360万美元。比特币日均成交额约360亿美元,该基金一整年的买入量,市场不到一分钟就能消化完毕。
创新板块基金的设计更是暗藏深层缺陷:重仓英伟达、苹果、微软这类股息极低、甚至不分红的个股。基金购入比特币完全依赖股票股息,这意味着缺少持续加仓的现金流。再加上季度再平衡的反向机制,一旦比特币占比超过5%,就必须减持至4.5%。比特币涨幅越高,基金抛售力度越大。若遇上牛市行情,持续卖出带来的抛压会轻松抵消微薄股息带来的买入增量。这款产品从底层设计上就注定很难长期持有上涨资产。
比特币行情向好的日子里,这支基金反而会成为被动抛售方。
这是为何?指数基金通常会被市场强制被动交易,交易者熟知指数的固定买卖时间与标的,提前布局套利获利。而富兰克林这两款基金恰恰制造了反向局面:它们是程序化、被动的持续卖出工具。基金固定在股息到账次日买入比特币,每季度调仓统一卖出,短线交易者能精准预判操作节点,在买卖两端双向收割基金。
单只同规模基金的抛压微乎其微,如同蚊子叮咬;可一旦同类产品形成完整品类,累积抛压就会形成气候。若大量同类资金涌入市场,比特币每次上涨都会遭遇持续抛售,形成难以突破的价格天花板。
除这套默认配置的核心套路外,申报文件还暗藏另外三处巧妙设计:
- 合规规避手段。不少理财机构内部条例禁止配置加密货币,但这款基金对外标注仅为“美股大盘权益产品”,理财顾问可以合规地为客户配置,间接实现比特币持仓。
- 离岸架构合规方案。比特币统一存放于开曼群岛全资子公司,这是公募基金持有大宗商品类资产的通用合规手段,不会破坏基金原有税务资质,操作合法且行业普遍使用。
- 税务遗留问题。股息在发放至你手中之前就被自动兑换成比特币,但这笔股息依旧需要缴税。资金已经锁死在加密资产内,你只能额外拿出自有现金,为一笔从未落到自己账户的股息缴纳税款。
这套模式想要真正成型,这类基金必须成为养老金默认配置,或是紧邻默认资产池。2006年《养老金保护法案》落地,雇主获得法律支持,可以自动为员工参保,默认配置对应基金。
当年仅有5%的401(k)养老金计划上线目标日期基金;如今覆盖率达到96%,行业总规模从1000亿美元暴涨至4万亿美元。
2025年8月,特朗普签署行政令,正式放开限制,允许401(k)养老金配置加密货币。2026年3月,美国劳工部发布新规草案:若理财受托人将加密货币这类另类资产纳入养老金可选清单,可享受责任免责保护。
草案公众意见征集已于6月1日截止。若要在今年年底前落地正式法规,相关流程必须在此之前完成。相较于给投资者增设可选加密产品,直接把加密资产设为养老金默认配置的落地难度更高。因此,无论新规最终条文如何,企业法务普遍判断,绝大多数雇主都会选择观望,等待法院判例确认免责安全港条款后再行动。
这套体系的核心,从来不是说服任何人主动买币。人的注意力是世上最稀缺的资源,任何能省去思考、依靠惯性自动运行的模式,终将胜出。
整套体系,只需要利用人们的惰性。