

亿资金撬动万亿市值?币圈玩法席卷股市
低流通、大叙事、高市值成为金融市场新炒作逻辑。智谱等公司上市流通股不足4%,股价暴涨。传统财报定价失效,叙事主导估值。少量筹码和庞大买盘推动价格弹性剧增,投行与创始人利益促使低流通模式蔓延,加密市场玩法正被股市全面复刻。
低流通、大叙事、高市值——如果要用一句话概括当下金融市场的炒作逻辑,这三组词应该是最贴切的。
智谱在港交所敲钟还不到半年,股价就一度涨了25倍。但真正值得关注的,不是那个夸张的涨幅,而是它背后一个更容易被忽略的数字:上市初期,智谱真正能在市场上自由交易的股票只有约1735万股,占总股本不到4%。一家万亿港元市值的公司,日常交易的筹码池子,实际只有三四百亿港元的量级。
这可不是什么孤例,甚至可以说是这一轮市场玩法的缩影。
十几天前SpaceX上市,估值1.77万亿美元,公开流通股份只有4.3%。纳斯达克为了配合它上市,直接废除了执行几十年的10%最低公众持股门槛。SPCX市值最高超过了2万亿美元,但每天的交易量只有大约1亿美元。
Cerebras,美国AI芯片公司,5月IPO时只卖出了约15%的已发行股份,首日最高涨到发行价的两倍以上。Figma,发行和老股出售合计不到总股本一成,首日涨250%。
低流通、大叙事、高市值。加密市场玩了好几年的结构,现在正在被传统股票市场全面复制。美股、港股、A股同时出现类似的结构,叙事从AI、芯片、大模型,一直延伸到稳定币。
看财报定价的时代,又结束了
2000年2月,一只用袜子做的手偶狗出现在超级碗广告里。那是Pets.com花120万美元买下的30秒广告位。当时,它的年收入不到600万美元,亏损超过6000万美元。9个月后公司清算,袜子手偶成了互联网泡沫最经典的墓碑。
那一代的市场教训几乎被写进了所有投资教科书:没有收入支撑的估值是泡沫,叙事不能代替财报。
接下来二十多年,这个教训统治了市场。DCF、PE、PEG、自由现金流折现,基于财报数据的定价方法成了正统。巴菲特在2008年金融危机后被再次封神。“不看财报就买”成了投机的同义词。
但我们今天看2025年到2026年的新科技赛道,会发现一个事实:这些行业里最受追捧的公司,事实上都在亏钱。
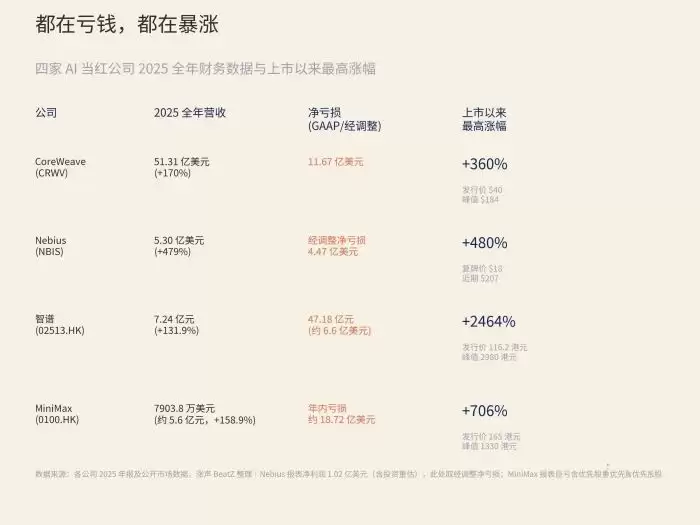
比如CoreWea ve,这家英伟达投资的AI算力基础设施公司,2022年收入1600万美元,2025年收入51亿美元,三年翻了300多倍。收入增长速度惊人,但净亏损也从3100万美元扩大到12亿美元。2026年一季度,公司收入21亿美元,净亏损7.4亿美元,债务权益比达到10.7。按照传统银&行的信贷标准,这样的资产负债表并不健康。但上市后,它的股价一度涨了190%。
Nebius的情况类似。这家公司前身是俄罗斯Yandex,拆分后转向AI云服务。2026年一季度收入3.99亿美元,同比增长684%,但调整后净亏损仍有1亿美元。过去12个月,它的股价涨了超过510%。
把视线转回中国市场。
智谱2025年全年收入7.24亿元软妹币,约1亿美元,但净亏损31.82亿元,是收入的4.4倍。换句话说,它每赚1块钱,要在算力和研发上花掉远不止1块钱。同一批IPO的AI港股MiniMax,首日涨109%,后续涨幅一度超过700%。全年收入7903.8万美元,约5.6亿元,比智谱更少。
同样的,港股GPU公司壁仞科技、A股国产GPU沐曦股份、科创板摩尔线程、上市首日的涨幅分别为120%、693%、425%,这些涨幅惊人的新股,同样都是严重亏损或是没有盈利的状态。
如果用PE看这些公司,很多连计算前提都不存在,因为利润是负的。用PS看,智谱超过1200倍,SpaceX约95倍。用DCF看,贴现率和终端增长率稍微一变,结论就可能从1000亿变成100亿,模型敏感度大到失去指导意义。DCF教科书的作者Damodaran本人给SpaceX做的估值是1.2万亿美元,比IPO定价低了三成,他自己也承认在处理这一代IPO时,参数微调就会导致结果剧烈波动。
有人会说,互联网早期也不看PE,Amazon亏了二十年才盈利,这不是什么新鲜事。没错,但这一轮和互联网时代有一个关键区别:市场现在甚至不是在用PE的替代指标来定价,而是在交易纯粹的叙事。
互联网时代的投资者虽然不看PE,但他们看用户增长、GMV、页面访问量,本质上仍然在用一套可量化的中间指标来锚定估值。今天的AI公司同样有ARR之类的指标,但ARR也解释不了智谱1200倍的市销率。供应链的爆炒早就摆脱了财报基本面的引力,把未来三五年的预期全部定价进了当下。
旧的定价框架,在遇上这类新资产时,确实开始不那么好使了。全世界的金融市场和投资者的投资逻辑也都发生了巨大的变化。
模型权重、算法能力、开发者生态、算力调度能力,这些才是AI公司真正的核心资产,但没有一样能写进资产负债表。GLM-5.2的编程能力让Vercel CEO说出“almost shocked”,这句话不会体现在智谱的损益表里。CoreWea ve坐在1000亿美元订单积压上,但这也不会改变它当季净亏损的事实。英伟达的GPU被称作AI时代的石油,而石油的定价从来不只看当季产量,还要看储量、需求曲线和地缘整治。
传统定价方法的核心假设是:未来现金流可以从历史财务数据外推。这个假设在消费品、金融、地产这些行业里非常好用。
但AI公司的收入曲线不是线性外推的。它取决于模型能力的跳变、开源生态的网络效应、政策和产业周期的突然切换。GLM-5.2发布后,智谱的叙事地位可以一夜之间改变;Llama开源,让Meta的AI影响力迅速放大;美国对华芯片限制,让壁仞、沐曦从边缘公司变成“国产替代龙头”。这些变量很难被任何财务模型提前写进去。
与此同时,市场对叙事主导的容忍度也在上升,因为过去几年,信叙事的人确实赚到了钱。
2023年初不看财报买英伟达的人赚了十倍。2026年初不看财报买智谱的人赚了24倍。当一个“错误”的方法持续产生“正确”的结果时,市场会修正自己的方法论,而不是修正结果。
撑起高市值的钱,其实并不多
纳斯达克自己的一项研究回溯了1980年到2020年的数据:1980年代时,美股IPO的平均流通盘约为总股本的30%。到2020年,这个数字下降到了约20%。
J.P. Morgan在2026年6月的报告里给了一个更宏观的数字:IPO发行的新股,加上解禁后被允许出售的早期投资者份额,合计只占整个市场总市值的约1%。
IPO的流通盘越来越小。这是一个几乎持续了三十年的趋势。
纳斯达克还发现,流通盘和首日涨幅呈明显的反向关系。流通盘越小的那几年,首日涨幅越大。
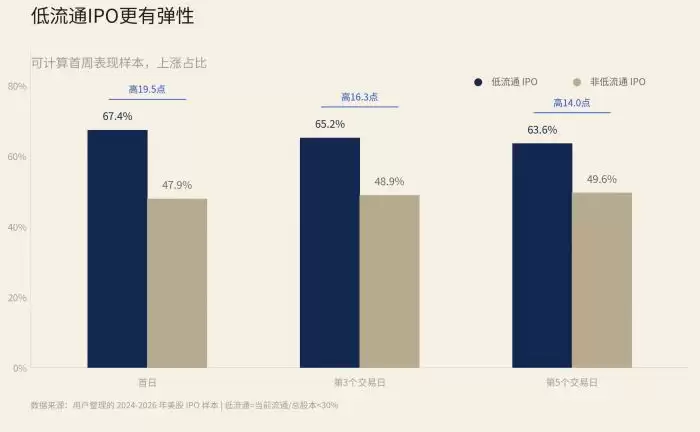
通过整理2024-2026年美股IPO样本,也能看到同样的特征。以“当前流通/总股本低于30%”定义低流通,在可计算首周表现的样本里,低流通IPO首日上涨占67.4%,第3个交易日仍上涨占65.2%,第5个交易日仍上涨占63.6%。
非低流通IPO的对应比例只有47.9%、48.9%、49.6%。
可买的筹码少了,同样的买盘推动力就更大,价格弹性就更强。
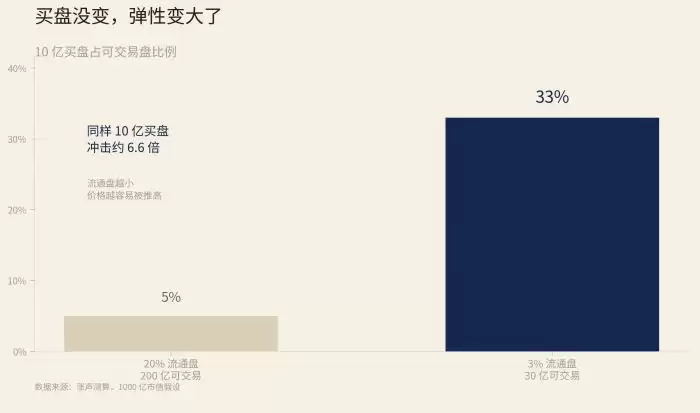
道理很简单。同样10亿买盘,打进200亿的流通盘里是个浪花,打进30亿的流通盘里就是海啸。流通盘从20%缩到3%,不是线性变化,是价格弹性的质变。
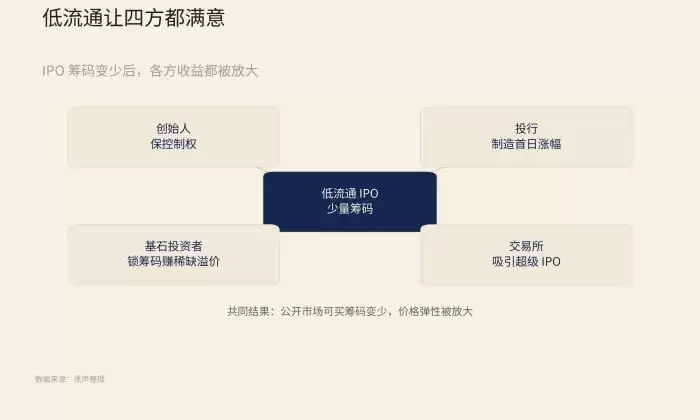
新上市的公司越来越倾向于低流通,因为这是各方利益最大化的结果。
先看创始人。流通盘越小,控制权越稳。SpaceX的马斯克通过B类股控制约85%的投票权,公开市场4.3%的流通盘意味着外部投资者几乎没有任何治理影响力。他可以同时担任CEO、CTO和董事长,可以在不需要股东批准的情况下把xAI合并进SpaceX,可以把公司的战略方向完全握在自己手里。流通盘越小,外部股东的声音越弱,创始人的自由度越大。
稀缺性还直接推高市值数字。一家公司的市值不是由全部股票决定的,而是由最后一笔交易的价格乘以总股本算出来的。如果只有3%的筹码在交易,这3%被追高到很离谱的价格,整个公司的市值就会按这个价格来算。
创始人和早期股东手里那97%没有交易的股票,账面价值全部跟着膨胀。这个膨胀出来的市值可以用来融资、做并购货币、吸引人才。SpaceX以1.77万亿美元的估值上市,这个数字会出现在所有招聘信息里,会出现在所有合作谈判的桌面上。
这种现象并不只发生在小盘股上。
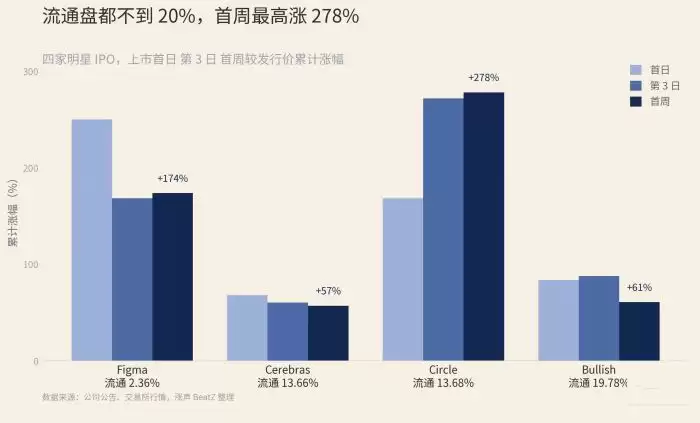
Figma(FIG)是协作设计软件平台,上市流通筹码只有2.36%,首日涨250%,第3日涨168.48%,一周涨173.7%。
Circle(CRCL)是USDC背后的稳定币和区块链金融基础设施公司,上市流通筹码13.68%,首日涨168.48%,第3日涨271.77%,一周涨278.06%。
Bullish(BLSH)是数字资产交易平台和市场基础设施公司,上市流通筹码19.78%,首日涨83.78%,第3日涨87.95%,一周涨60.84%。
Cerebras(CBRS)是AI算力基础设施公司,上市流通筹码13.66%,首日涨68.15%,第3日涨60.35%,一周涨57.13%。
再看投行。IPO“首日涨幅”是衡量承销成功的核心指标。媒体的标题、客户的评价、投行的声誉,都和这个数字挂钩。流通盘越小,首日涨幅越容易做出来。Goldman Sachs帮SpaceX设计4.3%的流通盘,首日涨19%,所有人都说这是一次伟大的IPO。如果流通盘是20%,同样规模的买盘分散到五倍的筹码里,可能只涨4%,媒体标题就完全不一样了。
投行的激励结构天然偏向低流通——流通盘越小,首日涨幅越好看,投行的名声越响。
然后是基石投资者。港股的基石制度本质上是一个交易:“我帮你锁住筹码,你给我保证分配。”基石投资者的利益是拿到确定的IPO份额(不用担心被缩量或者抽签),代价是6个月不能卖。但这个代价往往变成了奖励——因为基石锁定了大部分流通盘,剩下能交易的筹码很少,股价很容易被推高。
6个月后解禁时,如果股价因为低流通已经涨了好几倍,基石的回报远超正常IPO。基石制度把“帮公司锁筹码”和“自己赚更多钱”绑在了一起,双方利益完全一致。
智谱的11家基石(高毅资产、泰康人寿、广发基金等)拿走了本来就为数不多的流通股份的70%,导致最后流通的份额不到4%。全部锁定6个月。它们在帮智谱锁住流通盘的同时,也在帮自己制造稀缺性溢价。
甚至可以看到,来自纳斯达克交易平台制度性的转折点——废除了10%最低公众持股门槛。
这个规则此前存在了几十年。一家上市公司至少要有10%的股份在公众手中流通,以确保市场有足够的流动性,保护公众投资者的利益。标普500更严格,要求成分股公众持股比例不低于一定水平。MSCI要求15%。Russell系列要求5%。
这个先例效应很深远。如果纳斯达克可以为SpaceX废除10%的门槛,下一家想以3%流通盘上市的公司还有什么障碍?如果美国最大的交易平台认为低流通是可以接受的,其他交易平台会不会跟进?港交所的基石制度已经允许锁住大部分IPO筹码,如果纳斯达克也放开了,会不会出现一种全球竞争:各交易平台比谁对低流通更友好,以此吸引最好的IPO标的?
一级投入、二级套保,股市开始复刻币圈老套路
1990年代,期权市场慢慢成熟之后,零成本领口(zero-cost collar)成了富人标配。你持有一只股票,买一个看跌期权保护下行(要花钱),同时卖一个看涨期权把成本赚回来(收钱)。两边对消,不花钱就锁住了一个价格区间。Michael Dell在1990年代末就用预付远期合约(variable prepaid forward)变钱了一部分Dell股份,不触发税收,不减少持仓数量,但提前拿到了现金。
但以前是少数超级富豪和创始人在用,现在SpaceX上市后,财富管理公司公开给几千名员工推这套方案,规模完全不同。Bernstein、Mercer这些wealth manager现在直接出指南教SpaceX员工怎么做collar,这个普及程度是以前没有的。
Bernstein的报告里有一组数据,读起来相当冷静。它们回溯了过去十年所有募资超过5000万美元的美股IPO,发现锁定期结束后6个月,中位数回报是下跌约10%。十分之一的IPO在解禁后半年内跌了至少62%。结论很直接:如果你是SpaceX员工,手里拿着锁定股份,统计上看,等到能卖的时候,价格大概率比现在低。所以你应该在解禁前就用衍生品锁住收益。
Michael Burry,那个在2008年做空美国次贷市场赚了几亿美元的人,SpaceX上市后公开说他研究过看跌期权想做空,但发现价格贵到无法承受,最终既没做多也没做空。连“大空头”都嫌做空成本太高,说明已经有太多人在尝试同样的交易,把期权价格抬到了离谱的位置。
不管是collar还是配对交易还是解禁套利,都有一个共同前提:公司已经上市了。股票已经有了公开市场价格,期权链已经出来了,做空机制已经建立了。
但如果你是一个在加密市场待过几年的人,你会发现这些变化一点都不新鲜。
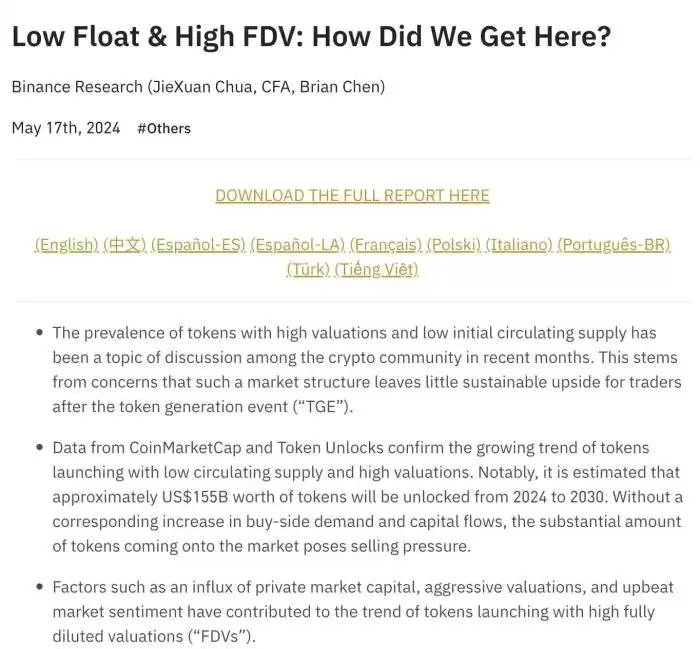
2024年,来自加密市场市场最大的交易平台下的Binance Research发了一篇报告,标题直接叫“Low Float & High FDV: How Did We Get Here”。报告里列了一组当时刚上线的代币,流通量最低的只有总供应量的6%,最高的也没超过20%。
2024年新发行的代币,市值与完全稀释估值的比率是过去三年最低的。上线的时候只放一点点筹码,估值就飙到了天上。这些项目在上线初期靠极少的可交易筹码把价格炒起来,看起来市值已经追平了那些运行了好几年的Layer-1和DeFi蓝筹。然后解锁一到,价格一路向下。
这就是加密市场用两年时间给所有人上的一课:低流通可以把价格推上去,但维持不住。因为锁仓终究会解锁,解锁就是供给,供给没有对应的需求接住,价格就跌。Binance Research算过一笔账:2024年到2030年,预计有1550亿美元的代币会陆续解锁。要让这些代币维持当前价格,市场需要额外注入800亿美元的买方流动性。
Memento Research统计的数据显示,2025年118个主要代币发行事件(TGE),其中100个,也就是84.7%,当前价格低于上线时的完全稀释估值。中位数跌幅71%。
CryptoRank在2025年年终总结里写得很直白:“低流通、高FDV的代币发行模式持续阻碍了山寨季的到来,因为大部分上涨空间被私募和早期投资者提前拿走了,留给公开市场的机会非常有限。”
加密市场的低流通代币和传统金融的低流通IPO,在上市/上线初期的价格形成机制几乎完全一样:少量筹码,大量叙事,买盘远超可交易供给,价格被推到远超基本面的位置。
那么加密山寨币的跌幅会不会在股票市场重演?
其实也不一定。毕竟股票市场有指数被动基金提供持续买盘,有更深的机构参与度,有更多元的资金来源。这些是加密市场没有的结构性支撑。这让股票市场的低流通IPO,也可以涨好几个月。
当然,股票市场也还是躲不过去终究来到的解禁日。