

年一季度稳定币供应31.5亿美元 USDC涨USDT跌
2026年一季度稳定币总供应量达3150亿美元,环比增长约80亿,占加密交易量75%创历史新高。USDC供应激增220%至780亿美元,USDT份额下滑。机构结算与支付通道推动USDC增长,零售转账量下降16%,机器人贡献约76%交易量。
2026年第一季度,稳定币总供应量达到3150亿美元,占加密货币总交易量的75%。其中,USDC的供应量逆势上涨,市值创下新高;而USDT则连续两个月规模缩减。这背后反映的,不仅是市场流动性需求的变化,更是投资者日趋谨慎的布局思路。
一季度稳定币总供应量创纪录地站上3150亿美元,季度环比增长约80亿美元。虽然更广泛的加密市场还在收索,但这个数字依然在涨。
不过,这个头条数据背后隐藏着一个更尖锐的故事:USDC正在从USDT手中夺回失地,而且两者差距缩小的速度,比大多数市场参与者的预想都要快。
自2023年底以来,USDC的供应量已激增220%,达到约780亿美元。这背后,主要是机构级的B2B结算、工资支付基础设施,以及由Visa和Stripe构建的程序化支付通道在驱动。
相比之下,USDT作为原本的供应量主导者,其份额走势开始掉头——这种背离被业内视为本季度最具代表性的市场动态之一。
几个核心点:
- 2026年第一季度,稳定币总供应量达到3150亿美元,环比增长约80亿美元——是2023年第四季度以来增速最慢的一次,但在市场收索期依然有增长。
- 稳定币在一季度占总加密交易量的75%,创下有记录以来的最高份额。
- 稳定币交易总额突破28万亿美元,已经超过了Visa和Mastercard的总和。
- USDC供应自2023年底以来飙升220%,达到约780亿美元;而USDT的市场份额则在持续背离中下滑。
- 零售级别的转账量下降了16%,为有记录以来最陡峭的跌幅;与此同时,机器人贡献了约76%的稳定币交易量。
- 收益率稳定币已经发展成一个370亿美元的子行业,同时也带来了新的碎片化问题和监管风险。
稳定币在一季度还拿下了总加密交易量75%的份额,这也是历史最高水平。而超过28万亿美元的总交易量,现在已经经常超过Visa和Mastercard等主流支付网络的总和。增速放慢是事实,但需求蒸发?显然不是。
USDC的上涨,是一个监管故事,不只是市场份额的故事
USDC的激增,并非来自有机的零售采用。数据很清楚地显示,机构化的项目资金——包括B2B通道、工资发放、财务管理等——才是主要驱动力。
USDC的交易速度达到了90倍,平均转账金额是557美元。这个特征很有趣:它不像大额单笔交易,反而更像是频繁、小规模的机构交易,与大规模、低频的转账模式完全不同。
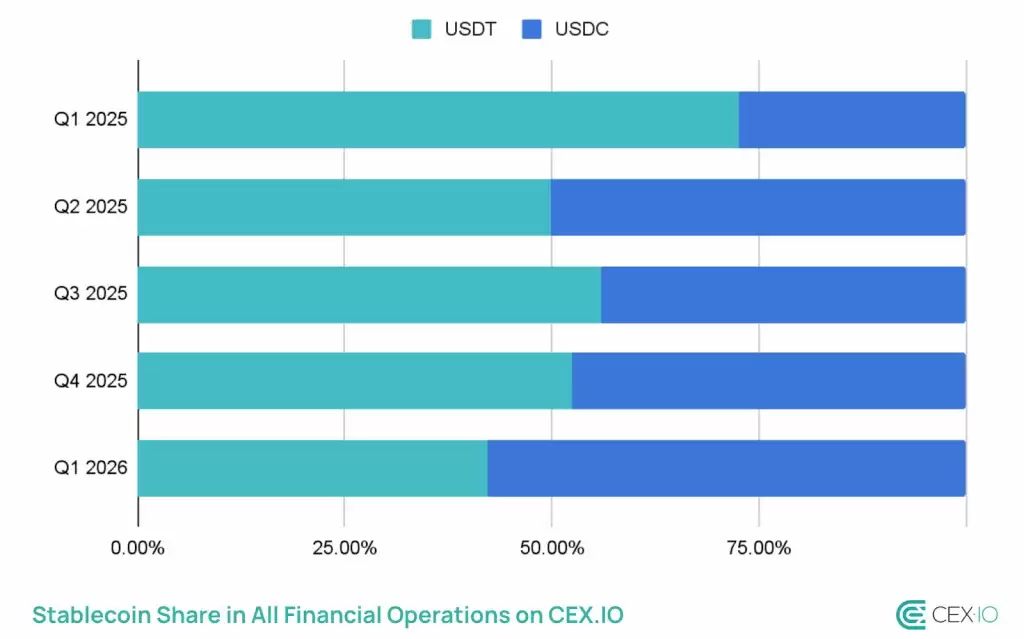
来源:CEX. IO研究
Circle在美国潜在稳定币立法前的布局,可以说是深思熟虑的。随着《支付稳定币澄清法案》还在讨论中,华盛顿的数字资产监管框架也在演变,像Circle这样受监管的发行方,在引入合规敏感的机构资本时,天然就拥有结构性优势。这个区分很关键——这不是单纯靠收益率或流动性深度就能拿下的市场份额。
分析师对本季度的描述毫不掩饰:“这不是零售业的接纳,这是机构项目资金。”佐证这一点的是USDC平均557美元的转账额——绝对值远不及USDT那些大型单笔交易,但它展示的是高频、自动化的机构资金流动。这背后,是更广泛的代币化和机构采纳趋势正在重塑数字资产基础设施。
换句话说,如果美国的稳定币立法最终通过,利好受监管、有审计的发行方,那么USDC的增长就可能从短期收益变成结构性优势。如果立法停滞,那竞争优势就会收窄,而USDT根深蒂固的流动性深度,则可能重新确立其主导地位。
USDT依然领先——但竞争的边界在收窄
USDT仍然是供应量最大的稳定币,也是新兴市场通道和基于Tron的DeFi领域里,主导性的流动性工具。它专注于Tron,靠着低费用推动零售和跨境转账量,这块用户基础,USDC以以太坊为中心的机构型布局暂时还很难直接竞争——至少现在是这样。
USDT市场份额在一季度的下滑,伴随着零售规模转账记录中最剧烈的降幅——下降了16%,这直接削弱了USDT最核心的使用场景之一。与此同时,机器人现在占了稳定币交易量的大约76%。这意味着,过去支撑USDT在高频小额转账中的自然零售需求,正在收索。
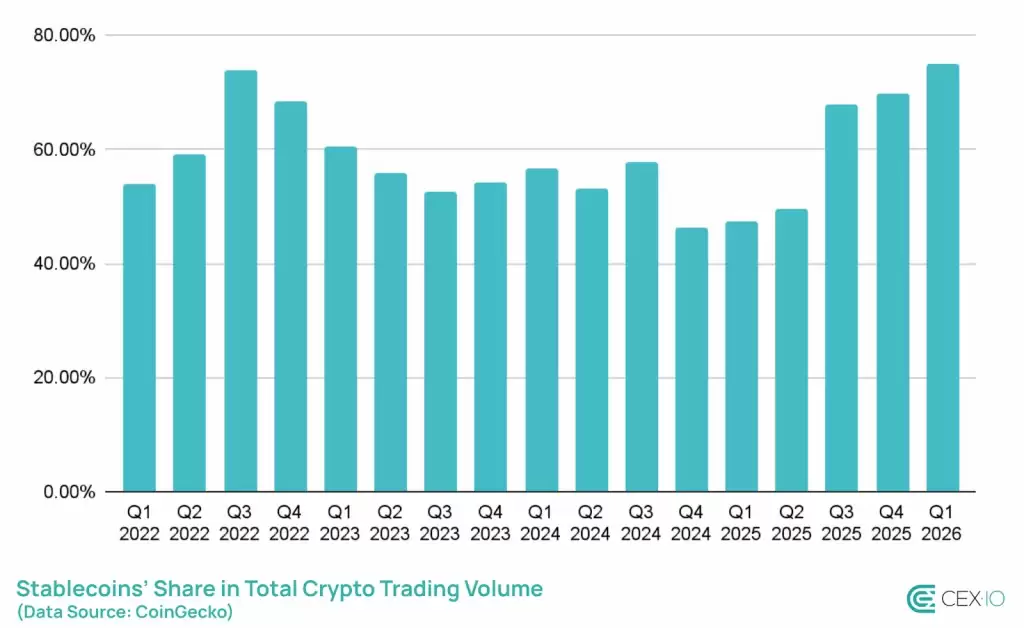
来源:CEX. IO
CEX. IO对此的评价是:“市场结构变得更复杂了,但可能没那么有机了。”Tether目前的应对,还停留在季度储备证明和地域扩展上,缺乏产品层面的创新。在网络效应还在的时候,这种策略还算说得通。但如果机构资本持续向受监管工具轮动,USDC在西方支付基础设施里的项目整合持续加深,那这种姿态可能就会变成USDT的短板。
接下来,可以重点关注Circle五月的声明和Tether第二季度的报告,看看供应端的背离会不会继续加剧。如果USDC突破900亿美元,而USDT陷入停滞,那这一季度的股价波动就不再是小打小闹,而是真正开始成为一种趋势了。
把话说回去——3150亿美元的总供应量已经说明,稳定币就是整个市场的承载层。而USDC和USDT之间的比例关系,则告诉我们,谁正在这个承重层上添砖加瓦。