

以太坊能否重返4000美元?周期结构揭示未来走势
ETH在2000美元附近震荡,从高成长叙事转向基础设施型资产重新定价。受BTCETF资金分流、链上活动迁移及宏观流动性收缩影响,ETH/BTC汇率持续走弱。未来能否突破4000美元取决于ETF资金回流、L2价值捕获及全球流动性改善。
比特币ETF持续吸引机构资金流入的同时,以太坊价格却重新回到2000美元附近震荡,以太坊是否还能再次突破4000美元,正成为当前加密货币市场最具争议的话题之一。相比上一轮由DeFi、NFT与链上创新共同推动的强势牛市,如今以太坊面对的市场环境已经发生明显变化。
机构资金开始优先配置比特币,链上交易行为逐渐向Solana等高性能生态迁移,而宏观流动性环境也不再具备此前极度宽松的条件。在这种背景下,以太坊正从过去的高成长叙事资产,逐渐进入“基础设施型资产”的重新定价阶段。
从当前市场状态来看,以太坊已不再处于单边上涨周期,整体更接近高位回撤后的中期震荡重构。市场虽然已经结束此前快速下跌阶段,但新的趋势性资金尚未形成一致方向,这也导致以太坊长期围绕2000美元至3000美元区间反复波动。相比短期涨跌,市场如今更关注的问题,其实是以太坊未来是否仍然具备重新进入大级别牛市的核心逻辑。
以太坊历史周期呈现了哪些规律
以太坊过去几轮行情,几乎都与全球流动性扩张以及链上创新周期同步出现。2020年至2021年期间,美联储超宽松政策推动全球风险资产进入上涨阶段,而以太坊则凭借DeFi Summer、NFT交易热潮以及链上金融扩张,快速成为市场资金集中流入的核心资产之一。以太坊价格也在短短一年多时间里,从不足200美元上涨至接近4800美元。
相比之下,比特币的角色更像“数字黄金”,走的是宏观资产路线;而以太坊过去的上涨逻辑,几乎完全靠链上应用的爆发来驱动。无论是DeFi、NFT还是后来的GameFi,每一次新叙事出现,都会直接推高以太坊的链上交易需求和市场预期。这种生态繁荣,反过来又会进一步强化以太坊作为核心底层资产的价值锚定。
但这种模式也有明显的软肋——以太坊对市场风险偏好的变化极其敏感。一旦链上创新减弱,资金从高风险领域撤退,或者市场热点向其他公链转移,以太坊往往会进入较长时间的估值调整期。
2022年熊市之后,以太坊借助L2扩张、坎昆升级和ETF预期重新找回了市场关注,但和上一轮周期相比,这轮上涨节奏明显弱了不少。原因并不复杂:一方面,全球流动性环境早已不是2021年的样子;另一方面,Solana这些高性能公链,正在一点点把用户、交易量、链上活跃度分流走。以太坊也渐渐从“市场唯一核心公链”滑入一个“竞争加剧”的新阶段。
从长期周期规律来看,以太坊每次大级别上涨之前,几乎都要经历一段漫长的横盘震荡和筹码重新分配。而眼下,市场似乎正在进入这样一个类似的阶段。
当前以太坊周线结构处于什么阶段
从周线级别来看,以太坊已经从此前接近4700美元的阶段高点回落,并重新进入2000美元附近震荡区间。相比此前单边上涨行情,目前以太坊更接近典型的“高位回撤后箱体整理结构”。
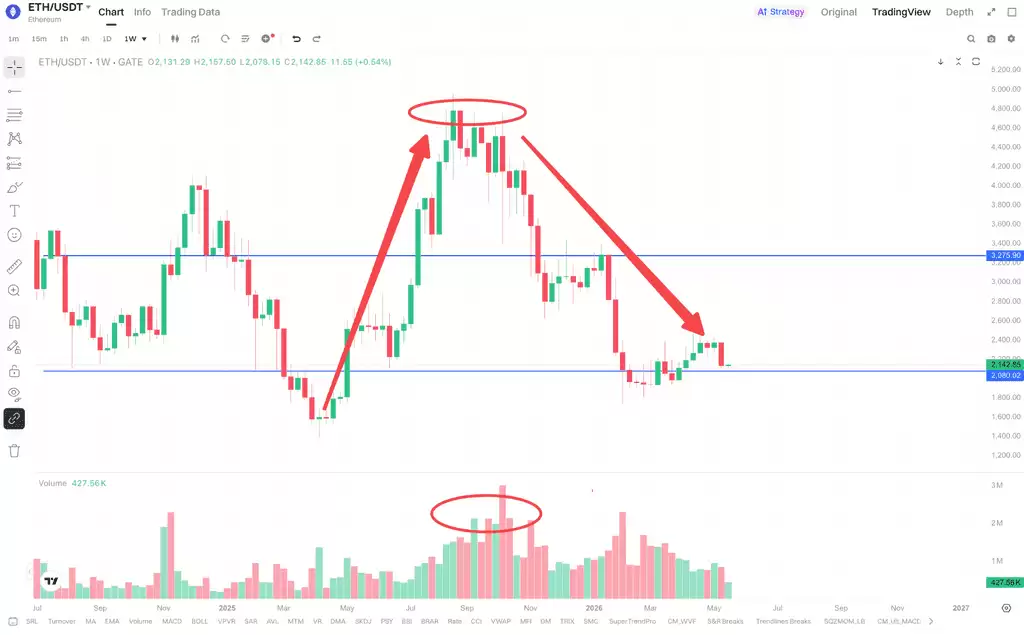
这一阶段最明显的特点是:市场已经结束了恐慌式抛售,但同时又缺少足够强劲的新资金来推动趋势重启。以太坊此前快速跌破3000美元后,成交量虽然逐渐下降,但2000美元附近依然出现了明显的承接力量。这说明,长期资金并未完全离场。
然而,近期以太坊的反弹力度始终偏弱。比特币已经多次刷新历史高点,而以太坊在反弹过程中却缺少持续放量突破,价格结构长期处于低位震荡。这种走势背后,折射出市场对于以太坊未来增长逻辑仍然存在显著分歧。
过去市场愿意给以太坊更高估值,核心在于它长期代表整个链上创新的周期。但随着市场进入机构化阶段,以太坊的定价逻辑也在发生变化。过去是高风险偏好驱动,如今则越来越多地受ETF资金结构、宏观流动性和机构配置需求的影响。
从整体结构来看,以太坊当前更像是处于一个大级别震荡区间的中轴位置。市场既没有全面转入牛市,也没有彻底进入长期熊市,而是进入了一个资金需要时间重新换手的阶段。
以太坊/比特币汇率为何持续走弱
从以太坊/比特币的长期走势图来看,以太坊相对比特币的弱势已经持续超过两年。2021年牛市阶段,以太坊/比特币汇率一度接近0.085 BTC,当时市场上很多人认为以太坊有机会进一步缩小与比特币之间的市值差距。但截至目前,以太坊/比特币已经重新回落至0.027附近,相比高点跌幅接近70%。
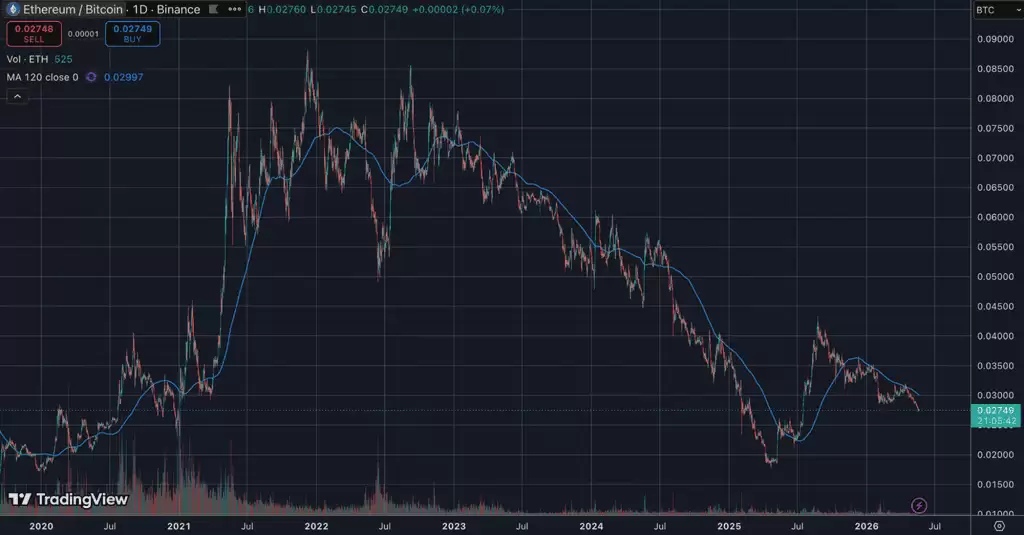
这一变化说明,尽管以太坊仍然保持着行业核心地位,但资金的偏好已经明显转向了比特币。
更重要的是,以太坊/比特币的走势图已经形成了一条长期的下降趋势。图中的120日均线持续向下,以太坊/比特币多次反弹后都未能重新站稳0.03上方,而2025年以来汇率甚至连续跌破了多个关键支撑区域。这种走势表明,市场已经不再像上一轮周期那样愿意给予以太坊更高的成长溢价。
以太坊/比特币持续走弱的背后,核心原因并不仅仅是以太坊自身疲软,更关键的是比特币正在获得越来越强的机构资金支撑。随着比特币ETF的规模不断扩大,越来越多的传统资金开始把比特币当作“数字黄金”和宏观对冲资产来配置,而以太坊则依然被市场视为风险偏好更高的成长型资产。
与此同时,Solana等高性能生态正在分流大量链上交易行为,这也进一步削弱了以太坊在市场中的资金主导权。过去以太坊曾长期代表整个加密创新周期,但如今市场热点已经明显更加分散。
从当前结构来看,如果以太坊/比特币无法重新站稳0.03至0.035这个区间,那么以太坊想要重新进入全面强势周期,难度依然很高。
2000至3000美元为何成为核心震荡区间
当前以太坊长期在2000美元至3000美元之间反复震荡,核心原因在于这个价格区域已经成为过去几个周期中最重要的资金换手区之一。
从历史走势来看,无论是2021年牛市的后半段、2024年的反弹阶段,还是2025年的再次冲高,大量的成交量都集中在这个价格带附近。这意味着,机构持仓成本、长期投资者的仓位、历史套牢盘,都在这个位置形成了高度重叠。
对市场而言,2000美元附近更像是以太坊当前的“长期估值底线”。每当价格接近这个位置时,长期资金通常都会重新开始配置;而3000美元上方则聚集了大量等待解套和减仓的历史筹码,所以以太坊每轮反弹到这个区域时,都会面临明显的抛压。
更重要的是,以太坊目前已经缺少足够强的新叙事来推动市场形成一致的看涨预期。上一轮有NFT和DeFi共同驱动的链上爆发,而如今市场热点已经明显分散。AI、Solana上的Meme生态、比特币生态扩张、RWA方向,都在持续吸引资金和市场的注意力,以太坊反而逐渐进入了一个“成熟资产”的阶段。
这种成熟化的趋势,也让以太坊短期很难再现此前那种快速数倍的上涨行情。市场对以太坊的预期,正在从“高成长链上资产”转向“长期金融基础设施”,而估值逻辑的变化,进一步强化了它的长期震荡特征。
ETF资金流向释放了哪些信号?
从以太坊现货ETF的资金流向数据来看,机构对以太坊的态度正在发生明显变化。
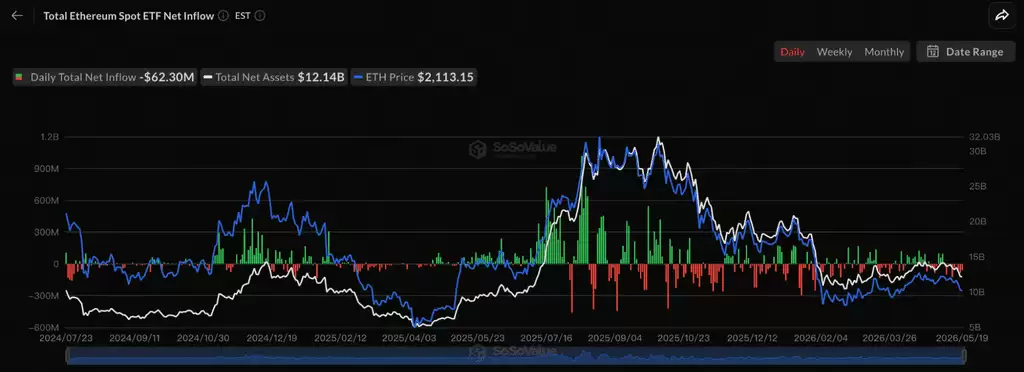
根据SoSoValue的数据,以太坊现货ETF的总资产规模曾一度接近300亿美元,但随后持续回落,目前已经下降至约121.4亿美元。同时,近期以太坊ETF的日净流出达到6230万美元,而以太坊价格也重新回到了2100美元附近。
更值得关注的是,2025年7月至10月期间,以太坊ETF曾出现过连续的大规模资金净流入,单日净流入一度超过10亿美元,对应的以太坊价格也快速冲高到了阶段顶部。但进入2025年底之后,资金流向明显转弱,大量交易日重新出现连续净流出,而以太坊价格也同步进入了下行阶段。
这意味着,以太坊当前已经越来越受到机构资金结构的影响。
以前主要是链上用户和加密原生资金在推动价格,而现在以太坊的价格波动已经明显受到ETF资金进出的影响。当前ETF资金持续缺乏增量,也说明机构对以太坊仍然保持谨慎。
更重要的是,比特币ETF与以太坊ETF之间的差距仍在扩大。比特币ETF已经逐渐成为传统机构进入加密市场的主要入口,而以太坊ETF虽然提供了新的配置渠道,但市场对于以太坊长期增长逻辑的争议依然很大。
从资金结构来看,以太坊目前面临的最大问题,其实并不是生态崩塌,而是市场缺少新的高增长预期。
美联储与宏观流动性如何影响以太坊
以太坊过去几轮大级别行情,几乎都与全球流动性环境存在高度关联。2020年至2021年间,全球宽松货币政策推动大量风险资金涌入加密市场,而以太坊则成为链上流动性的主要承载资产之一。
但随着美联储持续维持高利率环境,全球风险资产的估值整体受到压制,加密市场也逐渐从“流动性驱动”转向了“资金效率驱动”。
相比之下,比特币越来越接近机构宏观配置资产,而以太坊目前仍然属于风险偏好更高的成长型加密资产。因此,当市场流动性趋紧时,以太坊通常会承受更大的波动压力。尤其是在比特币ETF持续吸引传统机构资金之后,以太坊对增量流动性的吸引力已经明显下降。
同时,美债收益率、美元指数以及降息预期的变化,也会直接影响以太坊的短期走势。当美元流动性改善、市场风险偏好回升时,加密市场的整体情绪通常会重新转强,以太坊也更容易获得资金关注;反之,一旦市场重新进入避险阶段,以太坊往往会率先受到抛压。
从当前的宏观环境来看,以太坊未来能否重新进入趋势上涨阶段,很大程度上仍然取决于全球流动性是否重新进入宽松周期。
以太坊未来重新突破4000美元需要哪些催化剂
以太坊若想重新突破4000美元,仅靠短线市场情绪远远不够。相比此前由单一热点驱动的上涨模式,如今市场更关注的是长期资金是否会重新持续流入以太坊生态。
首先,ETF资金重新回流仍然是关键变量。如果未来以太坊ETF的规模重新增长,或者机构开始明显提升以太坊的配置比例,那么以太坊就有机会重新获得长期资金的支撑。
其次,L2生态能否真正提升以太坊的价值捕获能力,同样非常重要。当前Arbitrum、Base以及Optimism等L2虽然持续增长,但市场对于“L2繁荣是否真正利好以太坊”仍然存在较大争议。如果未来以太坊能够重新强化手续费的价值回流机制,那么市场对以太坊长期估值的信心也可能重新修复。
与此同时,RWA(现实世界资产)与稳定币市场的扩张,也可能成为以太坊未来新的增长方向。相比许多高性能公链,以太坊在安全性、去中心化程度以及机构接受度方面仍然具备明显优势。随着越来越多传统金融资金进入链上体系,以太坊依然是最容易获得机构信任的底层基础设施之一。
当然,更重要的前提仍然是宏观流动性重新改善。只有当市场整体的风险偏好重新回升时,以太坊才可能真正进入强趋势上涨阶段。
机构与长期投资者正在关注什么?
相比散户更关注短线涨跌,当前机构资金对以太坊的关注点已经明显发生了变化。过去市场主要看链上热点和交易活跃度,如今机构更关心的是,以太坊能否长期维持其金融基础设施的地位。
稳定币的结算规模、RWA的扩张能力、L2的收入结构、ETF资金的持续性——这些正在成为影响以太坊长期估值的重要变量。与此同时,越来越多传统金融机构也开始将以太坊视为链上金融体系的重要组成部分,而不仅仅是单纯的高波动加密资产。
不过,从当前的市场情绪来看,机构对以太坊依然保持相对谨慎。一方面,以太坊仍然拥有最成熟的开发者生态和稳定币基础;另一方面,Solana等新兴生态对用户行为和交易活跃度的分流,也让市场开始重新评估以太坊未来的增长空间。
这种长期的分歧,也正是以太坊当前持续震荡的重要原因。
常见问题
以太坊未来还有机会重返4000美元吗?
以太坊未来仍然存在重返4000美元的可能,但前提是市场重新进入流动性扩张阶段,同时以太坊ETF持续吸引机构资金流入、L2价值回流机制改善以及链上活跃度重新提升。
以太坊当前为什么长期弱于比特币?
以太坊当前弱于比特币,主要因为比特币ETF持续吸引机构资金,同时以太坊/比特币汇率已经从2021年接近0.085 BTC回落至目前约0.027 BTC,这说明市场资金偏好正在明显向比特币集中。
2000美元为何对以太坊非常重要?
以太坊当前2000美元附近属于历史核心成交密集区,大量机构成本、长期持仓与历史换手都集中在这一位置,因此市场通常会在该区域形成较强支撑。
以太坊ETF资金流出意味着什么?
以太坊ETF资金持续流出,意味着机构对于以太坊长期增长逻辑仍然保持谨慎。当前以太坊ETF总资产规模已经回落至约121亿美元附近,而资金缺少持续净流入,也会削弱以太坊重新进入强趋势上涨阶段的动力。
以太坊长期价值是否已经下降?
以太坊长期价值并未消失,但市场对于以太坊的定位正在发生变化。相比过去的高成长链上资产,如今以太坊更像是稳定币、RWA与链上金融的重要基础设施,因此估值逻辑也正在趋于成熟。
总结
以太坊当前已经进入高位回撤后的中期重构阶段。相比此前由链上热点驱动的强趋势牛市,如今市场对于以太坊的定价逻辑正在发生变化,宏观流动性、ETF资金结构以及机构配置需求,开始成为更重要的影响因素。
从以太坊/比特币汇率持续跌破关键支撑,到以太坊ETF总资产规模回落至121亿美元附近,市场已经明显进入一个“机构重新评估以太坊长期价值”的阶段。短期来看,2000美元至3000美元大概率仍然会是以太坊的核心震荡区间,而未来能否重新突破4000美元,则取决于ETF资金回流、L2价值捕获能力以及全球流动性环境是否重新改善。
从长期视角来看,以太坊依然是当前加密市场最重要的基础设施之一,但市场已经不再给予它过去那种“无限成长”的高估值预期。