全球半导体设备核心技术:一图看懂美欧日三方到底强在哪
欧洲ASML垄断光刻机95%市场,美国应用材料、泛林、科磊在刻蚀、沉积、检测等环节份额达60%-80%以上,日本东京电子、佳能等在多个细分领域拥有隐形冠军优势。半导体设备细分市场有限且赢家通吃,国内北方华创、中微半导体已进入全球前列。
全球半导体设备格局:美欧日核心技术优势详解
6月7日消息,半导体芯片的重要性已经无需多言,它早已成为高科技竞争的核心。而生产芯片所需的制造设备,更是西方国家对外实施技术限制的“杀手锏”。
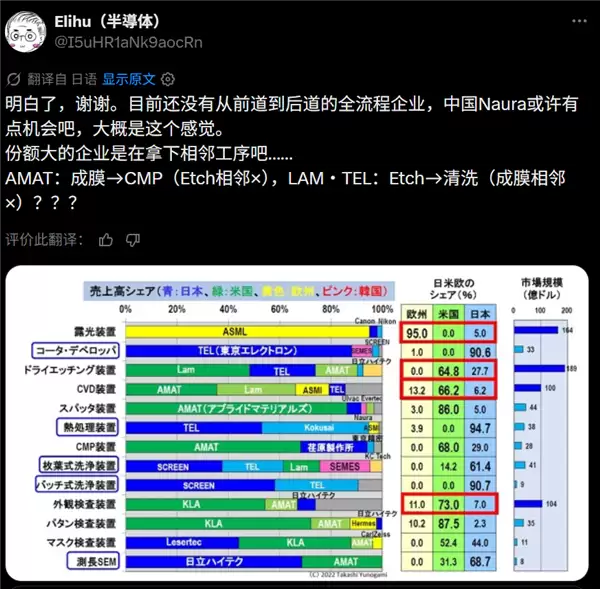
那么,这些西方国家到底强在哪里?网上流传过一张半导体设备的拆解图,按光刻、显影、刻蚀等环节做了详细统计,重点分析了美国、欧洲和日本在各个细分环节的占有率情况。
光刻机环节:欧洲ASML一家独大
先说说这几年大家最熟悉的“卡脖子”技术——光刻机。在光刻环节,欧洲的ASML公司可谓一家独大,市场份额高达95%。日本虽然还有佳能、尼康两家公司,但加起来份额也就5%,而且几乎都是佳能贡献的。难怪尼康最近表态,打算用价格战来跟ASML抢市场。
不过话说回来,欧洲在设备领域的强势其实就集中在一个光刻机上。到了其他环节,存在感就弱了不少。份额能超过10%的,也就剩下CVD化学气相沉积、缺陷检测等少数几个领域了。
美国技术统治力:三巨头垄断核心环节
再看美国。虽然美国公司在光刻机领域的份额为零,但它的技术统治力反而可能是最强的。AMAT应用材料、Lam泛林、KLA科磊这三巨头,已经是全球半导体行业绕不开的名字。它们要么干脆不碰某个环节,但只要涉及了,几乎就是垄断性的,份额稳定在60%到80%以上。
美国对外实施技术限制,依赖的正是这三家公司。在先进工艺的几个核心环节上,它们几乎是不可替代的。更进一步看,ASML的光刻机虽然是欧洲的,但它的三大核心技术之一——激光系统,实际上还是美国公司供应的。可以说,整个EUV生态都离不开美国技术。
日本公司:多个细分领域的隐形冠军
日本公司在设备领域同样不容忽视。TEL(威力科创,也叫东京电子)在多个环节也拥有垄断性优势。Screen会社、Lesertech、日立等公司,在部分细分领域则是隐形的冠军。更何况,佳能和尼康也是ASML之外仅存的光刻机公司了,瘦死的骆驼比马大。
半导体设备行业为什么这么难做好?
看完这张图,很多人可能会感慨美国、欧洲、日本在半导体设备上多么强大,技术多么领先。但真正深入思考之后,更应该明白一件事:这个领域为什么这么难做好?
原因就在于,芯片生产的环节实在太多、太复杂了。这导致很多细分领域的市场空间其实非常有限,往往只有10到30亿美元。真正能超过100亿美元市场空间的,也就那么几个关键领域。
细分市场太多,每个市场的价值又有限,这直接导致每个领域能够容纳的厂商并不多。而半导体行业本质上是一个“赢家通吃”的局:很多领域做到世界第三都没什么意义,能赚钱的往往只有一家企业能大口吃肉,第二大企业也就勉强喝点汤。
国内企业正在崛起:北方华创与中微半导体进入全球前列
最后想提一句,这张图不知道统计的是什么时候的市场格局。除了美欧日之外,图上也就出现了一家韩国企业。而真正能做到全领域覆盖的,实际上只有国内。只不过,目前国内公司很多地方还没做到行业前列。而且这几年,国内企业也不太可能对外公布具体的技术进展,国外机构拿不到详细的统计数据,所以不好直接对比。
图中提到的Naura就是北方华创,这家公司也是国内半导体设备领域的龙头。论营收,其实已经进入了世界前五。另一家国内设备龙头中微半导体也进入了TOP20。而且这几年,它们的营收增长都非常快。过几年再看的话,大家会发现格局已经大不一样了。