

加密市场价格发现主导力量:币安与Hyperliquid延迟实测
作者:技术拾光时间:2026-06-06 08:38:13浏览:194
基于29个加密资产永续合约的跨平台延迟实测发现,币安在价格发现中领先Hyperliquid约700毫秒,Lighter领先Hyperliquid约600至700毫秒,币安领先Lighter约100毫秒。延迟差异源于平台撮合架构:Hyperliquid依赖HyperBFT共识周期,而币安和Lighter在内存中完成撮合。这表明中心化交易所仍主导现货价格发现。
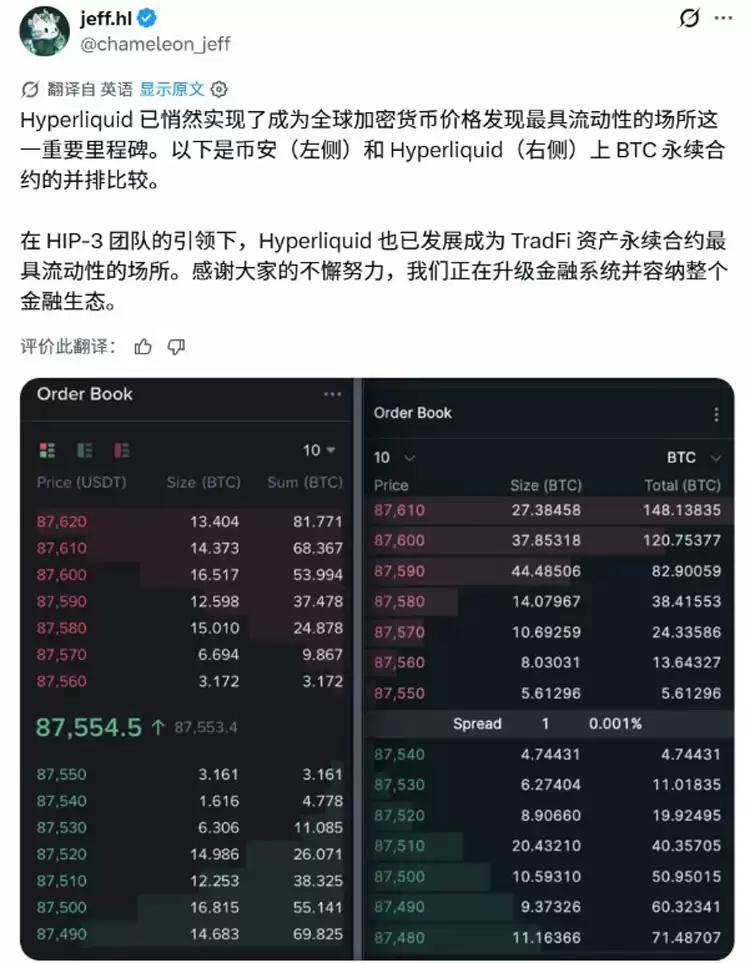
加密市场的价格发现到底由谁主导?这不仅是技术问题,更是市场结构问题。从实际运行来看,币安这样的中心化交易所凭借深厚的流动性池,在现货价格上占据着绝对主导;而Hyperliquid这类去中心化平台,则以测试环境下低至0.2秒的延迟和高达20万TPS的吞吐量,在衍生品领域开辟了另一条价格发现的快车道。两者共同构成了当前加密市场报价体系的核心骨架。
不过,最近加密推特上流行一种说法:Hyperliquid已经取代币安,成了新的价格发现中心。这个说法听起来很有冲击力,但事实究竟如何?Arrakis团队用29个永续市场的逐笔成交数据做了一次跨平台实测,答案藏在毫秒之间。
这份研究横跨三大平台、覆盖29个加密资产的永续合约,从延迟视角深度拆解了PerpDEX的架构差异。需要提醒的是,以下内容仅供信息交流和教育参考,不构成任何投资建议。Arrakis团队已尽合理努力核实数据准确性,但无法保证所有信息绝对完整或最新。同时感谢@0xArchiveIO对本研究的贡献。
 为了验证这个说法,我们受Hoffmann、Rosenbaum和Yoshida论文的启发,在@HyperliquidX、@binance U本位合约和@Lighter_xyz三个平台上,跑了一套改进版的Hayashi-Yoshida领先-滞后估计模型。
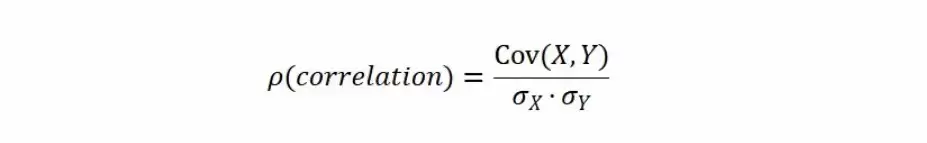 公式里Cov(X, Y)是X和Y之间的协方差,在我们这儿就是指两个平台成交回报序列的相关性。σ_X和σ_Y则是这两个分布的标准差。我们分别在买方成交(吃单卖出)和卖方成交(吃单买入)上运行模型,这样可以避免亚秒级分辨率下买卖价差跳动带来的噪音干扰。
对于每一对平台,我们都在2000毫秒到+2000毫秒的范围内,以100毫秒为步长逐一计算ρ值,然后读取ρ达到峰值时的平移量。平移量为正,意味着排在前面的平台领先。
分析对象的选取标准是:在三个平台上都有交易,且按市值排名前29的加密资产:$BTC · $ETH · $BNB · $XRP · $SOL · $TRX · $DOGE · $HYPE · $ZEC · $ADA · $XMR · $BCH · $LINK · $TON · $XLM · $LTC · $SUI · $A VAX · $HBAR · $NEAR · $TAO · $DOT · $UNI · $ONDO · $WLFI · $ASTER · $ICP · $MORPHO · $AA VE。
分析窗口期是截至2026年2月26日的16天,测试的平台对包括:Hyperliquid对比币安、Hyperliquid对比Lighter,以及Lighter对比币安。
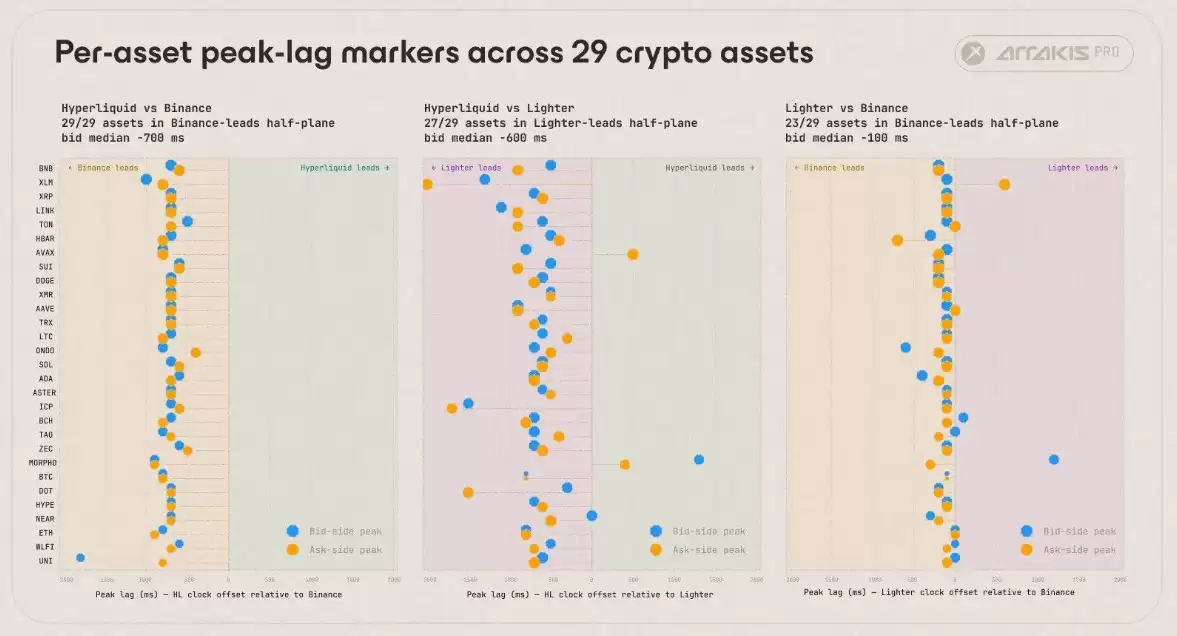 三个平台对所有资产的峰值延迟标记,各面板中的资产排序相同。有趣的是,无论另一端是哪个平台,两个涉及Hyperliquid的面板看起来几乎完全一样。而Lighter对比币安的面板则在负延迟边缘坍缩成了一个密集的集群。
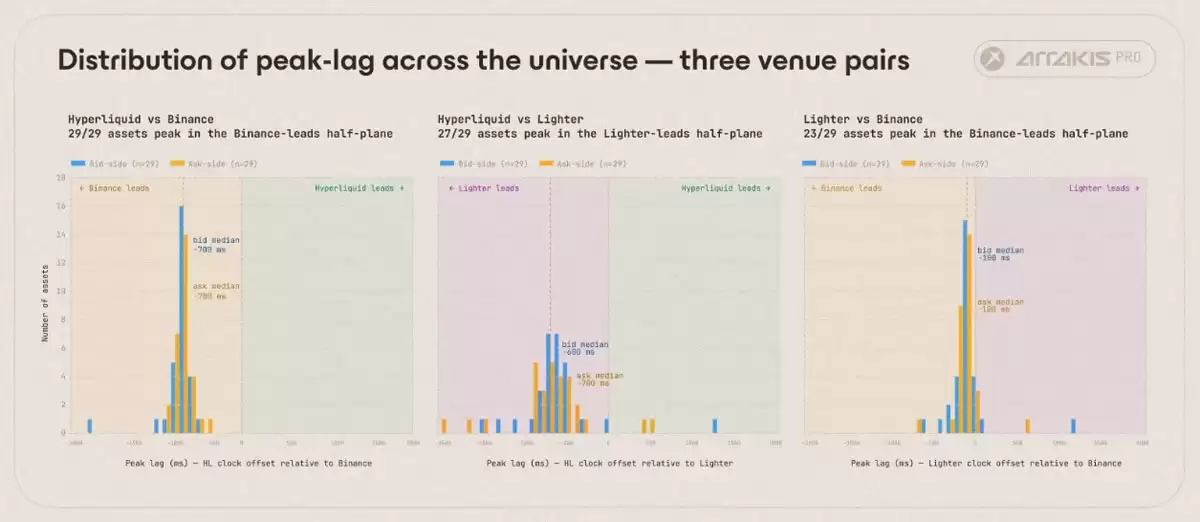 29种底层资产的峰值延迟区间分布,从-2000到+2000毫秒,每个区间100毫秒。两个涉及Hyperliquid的面板都在-600到-700毫秒之间达到峰值。Lighter对比币安的面板则在-100毫秒处达到峰值。
两个涉及Hyperliquid的面板看起来极其相似:无论另一端是哪个平台,都紧密聚集在-700毫秒左右。从Hyperliquid的角度来看,币安和Lighter的延迟非常接近,两者领先它的幅度也大致相同。而Lighter对比币安的面板则紧凑了一个数量级,大约在-100毫秒——这恰好也是我们模型测试时间序列领先滞后的最小增量单位。
如果聚焦BTC的成交数据,这种模式在单一资产层面上更加清晰。Hyperliquid对比Lighter和Hyperliquid对比币安的关联度始终在-800毫秒处达到峰值,说明Hyperliquid在这两个维度上都稳定落后于这两家平台。
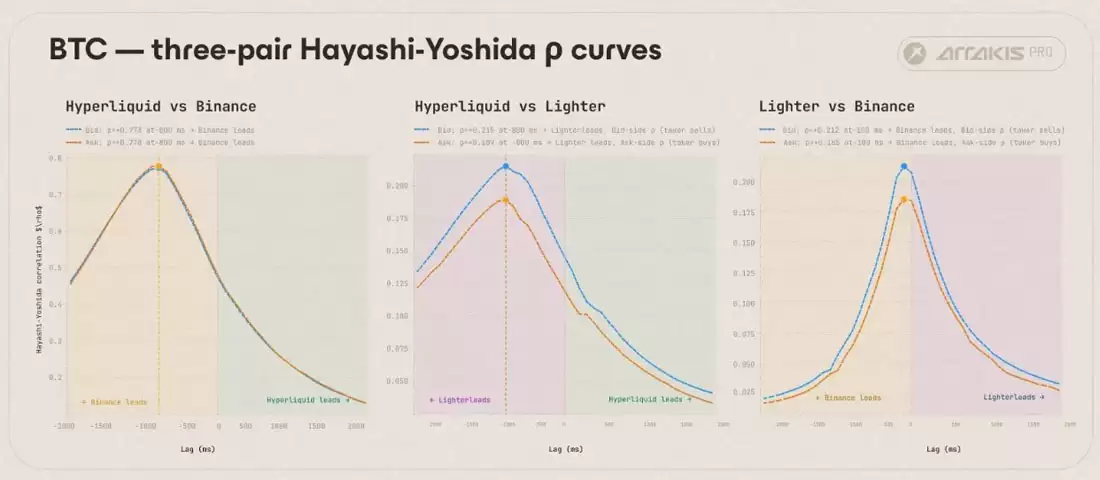 所有三个平台对的BTC关联度对比延迟曲线。延迟方向高度一致:两个涉及Hyperliquid的面板均为-800毫秒,Lighter对比币安的面板为-100毫秒。
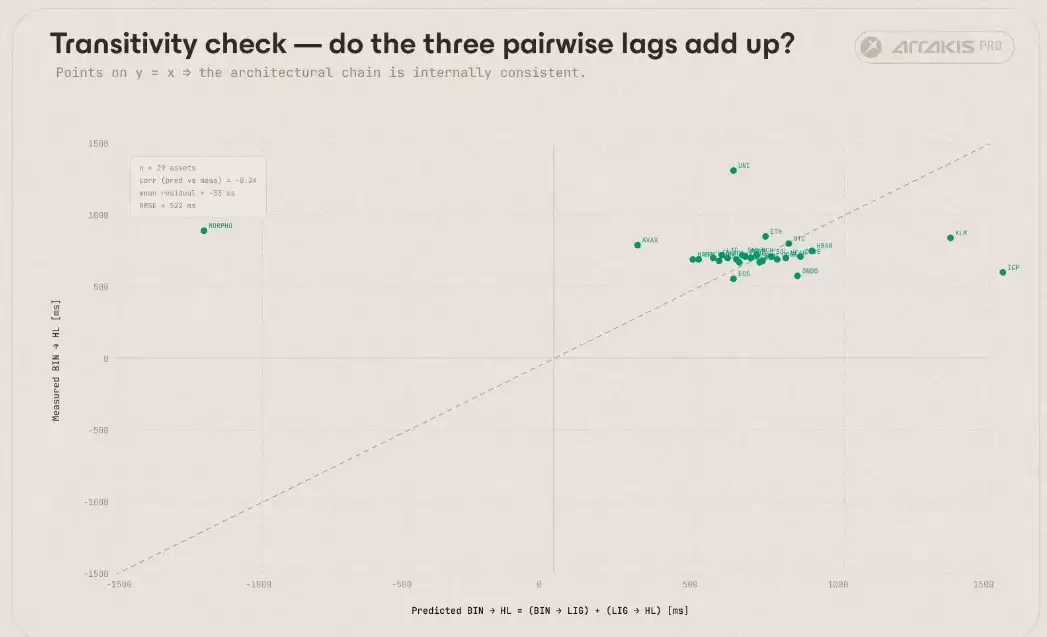 X轴是预测的币安至Hyperliquid延迟(即币安至Lighter与Lighter至Hyperliquid之和),Y轴是实际测量的币安至Hyperliquid延迟。每个数据点代表一种资产。整体数据的中位数残差仅为-33毫秒,说明这些资产确实满足传递性。异常值(如MORPHO、ICP、XLM、UNI)存在较多噪音,因为它们的延迟关联曲线从未在我们的±2000毫秒窗口内真正达到峰值,模型无法为它们精确测算出一个明确的领先滞后数值。
除此之外的所有市场都符合传递性关系。这种一致性表明,领先滞后现象是由平台的撮合与结算机制等结构性因素决定的,而不是某一组平台对比造成的偶然假象。
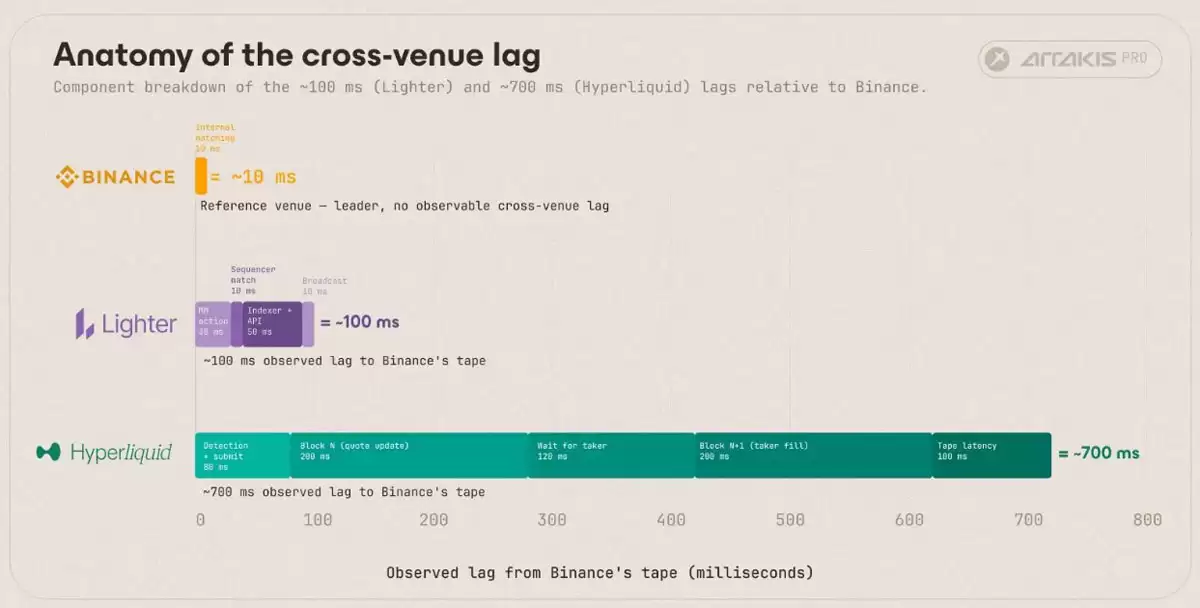 跨平台延迟剖析图。以币安为参考基准。Lighter约100毫秒的延迟,基本是定序器(Sequencer)到索引器(Indexer)再到API的管道耗时。而Hyperliquid约700毫秒的延迟,则主要由两个完整的HyperBFT共识周期构成:一个是挂单方(Maker)报价更新的周期(区块N),另一个是自然吃单方(Taker)成交的周期(区块N+1)。
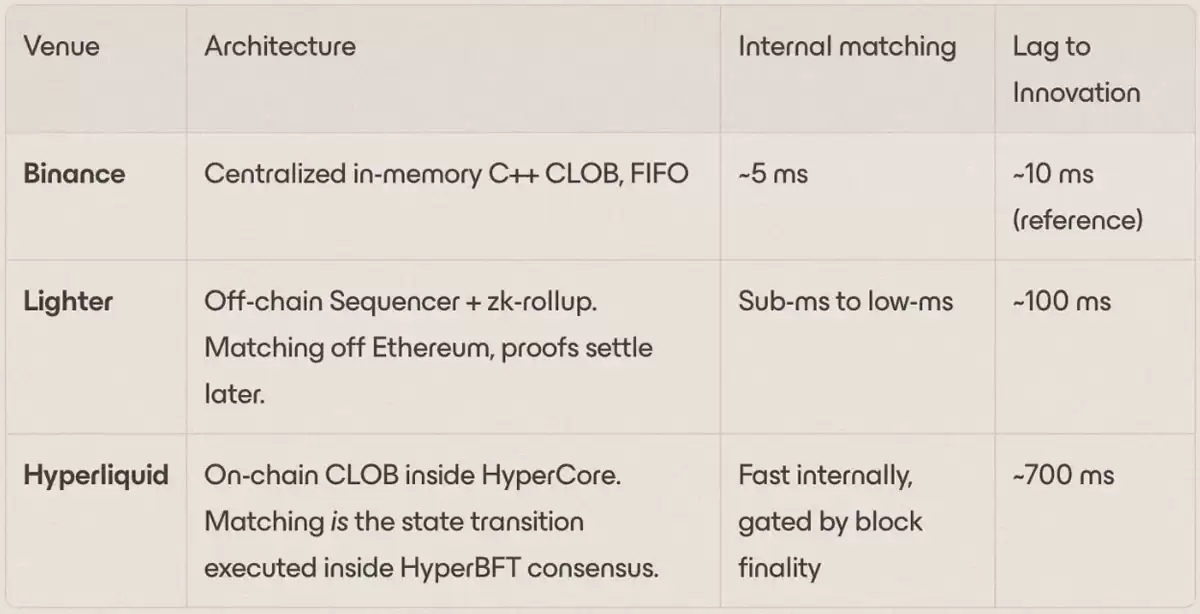 币安和Lighter都在内存中以毫秒级速度完成撮合,而Hyperliquid的撮合过程本质上是HyperBFT的状态转换,因此每一笔成交都需要等待大约200毫秒的区块最终确认(根据Hyperliquid官方文档)。
但在成交记录中观察到的实际延迟约为700毫秒,而不是200毫秒。额外多出的约500毫秒,源于建立在单区块最终确认之上的挂单-吃单(Maker-Taker)往返过程。
最合理的解释是,这实际上是一个跨越两个连续区块的挂单-吃单往返交互。具体来说,当币安价格变动后,会发生这样一系列事件:
1. 陈旧流动性停留在Hyperliquid上。相比币安的新价格,现有的做市商挂单报价出现了偏差。
2. 内存池竞速开始。套利者投机性地大量发送IOC(立即成交或取消)订单,目标直指预期的陈旧流动性。做市商则发送撤单重挂交易来刷新报价,设计上确保这些操作能挤进区块顶部。未能在此区块内成功刷新报价的做市商,将会被套利。
3. 区块N在大约200至300毫秒时被提交。撤单指令移除了做市商的陈旧报价,新订单发布了刷新后的报价。存活下来的IOC订单以旧价格吃掉了剩余的陈旧流动性,因此该区块中的成交大多是以相对币安而言的陈旧价格发生的。
4. 此时Hyperliquid的订单簿已被清理干净,但还没有人以刷新后的报价进行交易。
5. 吃单方开始以更新后的价格交易。
6. 区块N+1在大约500至700毫秒时被提交。吃单方与刷新后的挂单匹配成交。这是第一笔携带新价格信息的成交,也就是我们的模型捕捉到的、与币安滞后相关的价格新动向数据。
这意味着,币安上的价格变动至少需要经过两个完整的HyperBFT周期,才能在Hyperliquid的成交数据中显现出来。
相比之下,Lighter完全跳过了这一过程。它的定序器在内存中进行撮合:报价更新及针对该报价的成交,在同一毫秒内就能完成。大约100毫秒的延迟,反映的只是索引器和API层面的延迟,这也是我们模型能够识别的最细粒度领先滞后时间序列。
引言
Hyperliquid是目前交易量和未平仓合约规模最大的链上永续合约平台。它早已超越了单纯的加密永续合约,延伸到了现实世界资产、预测市场以及无许可的DeFi技术栈。 如果你在加密推特上泡得够久,一定听过类似的说法:Hyperliquid已经取代币安,成了当下加密货币价格发现的中心。
为了验证这个说法,我们受Hoffmann、Rosenbaum和Yoshida论文的启发,在@HyperliquidX、@binance U本位合约和@Lighter_xyz三个平台上,跑了一套改进版的Hayashi-Yoshida领先-滞后估计模型。
我们测量了什么
核心问题其实很简单:当一项资产在一个平台发生价格变动时,其他平台需要多久才能跟上? 每个平台都会发布带有时间戳的逐笔成交记录。测量跨平台的领先-滞后关系,最直观的方法就是提取两份交易记录,把其中一份在时间轴上相对另一份进行平移,然后在不同的平移量中,找出能让两个平台价格变动吻合度最高的那个数值。这个产生最佳对齐效果的平移量,就是两者之间的领先-滞后时间。 举个例子:如果把Hyperliquid的时间轴向后平移700毫秒,使得它的价格变动与币安完美对齐,那就意味着币安领先了700毫秒。 我们使用的Hayashi-Yoshida模型,专为处理那些交易发生时间不规则、非同步的价格序列而设计。在每一个候选的时间平移点,它都会计算一个关键指标:
公式里Cov(X, Y)是X和Y之间的协方差,在我们这儿就是指两个平台成交回报序列的相关性。σ_X和σ_Y则是这两个分布的标准差。我们分别在买方成交(吃单卖出)和卖方成交(吃单买入)上运行模型,这样可以避免亚秒级分辨率下买卖价差跳动带来的噪音干扰。
对于每一对平台,我们都在2000毫秒到+2000毫秒的范围内,以100毫秒为步长逐一计算ρ值,然后读取ρ达到峰值时的平移量。平移量为正,意味着排在前面的平台领先。
分析对象的选取标准是:在三个平台上都有交易,且按市值排名前29的加密资产:$BTC · $ETH · $BNB · $XRP · $SOL · $TRX · $DOGE · $HYPE · $ZEC · $ADA · $XMR · $BCH · $LINK · $TON · $XLM · $LTC · $SUI · $A VAX · $HBAR · $NEAR · $TAO · $DOT · $UNI · $ONDO · $WLFI · $ASTER · $ICP · $MORPHO · $AA VE。
分析窗口期是截至2026年2月26日的16天,测试的平台对包括:Hyperliquid对比币安、Hyperliquid对比Lighter,以及Lighter对比币安。
我们发现了什么
每项分析得出的结论都高度一致: - 全部29种资产中:币安领先于Hyperliquid。 - 29种资产中的27种:Lighter领先于Hyperliquid。 - 29种资产中的23种:币安领先于Lighter。
三个平台对所有资产的峰值延迟标记,各面板中的资产排序相同。有趣的是,无论另一端是哪个平台,两个涉及Hyperliquid的面板看起来几乎完全一样。而Lighter对比币安的面板则在负延迟边缘坍缩成了一个密集的集群。
29种底层资产的峰值延迟区间分布,从-2000到+2000毫秒,每个区间100毫秒。两个涉及Hyperliquid的面板都在-600到-700毫秒之间达到峰值。Lighter对比币安的面板则在-100毫秒处达到峰值。
两个涉及Hyperliquid的面板看起来极其相似:无论另一端是哪个平台,都紧密聚集在-700毫秒左右。从Hyperliquid的角度来看,币安和Lighter的延迟非常接近,两者领先它的幅度也大致相同。而Lighter对比币安的面板则紧凑了一个数量级,大约在-100毫秒——这恰好也是我们模型测试时间序列领先滞后的最小增量单位。
如果聚焦BTC的成交数据,这种模式在单一资产层面上更加清晰。Hyperliquid对比Lighter和Hyperliquid对比币安的关联度始终在-800毫秒处达到峰值,说明Hyperliquid在这两个维度上都稳定落后于这两家平台。
所有三个平台对的BTC关联度对比延迟曲线。延迟方向高度一致:两个涉及Hyperliquid的面板均为-800毫秒,Lighter对比币安的面板为-100毫秒。
传递性检验
如果这三个成对的延迟反映了相同的基础微观结构,它们应该具备可累加性:币安至Hyperliquid的延迟应当等于(币安至Lighter)加上(Lighter至Hyperliquid)。我们在全部29个市场上对此进行了验证。
X轴是预测的币安至Hyperliquid延迟(即币安至Lighter与Lighter至Hyperliquid之和),Y轴是实际测量的币安至Hyperliquid延迟。每个数据点代表一种资产。整体数据的中位数残差仅为-33毫秒,说明这些资产确实满足传递性。异常值(如MORPHO、ICP、XLM、UNI)存在较多噪音,因为它们的延迟关联曲线从未在我们的±2000毫秒窗口内真正达到峰值,模型无法为它们精确测算出一个明确的领先滞后数值。
除此之外的所有市场都符合传递性关系。这种一致性表明,领先滞后现象是由平台的撮合与结算机制等结构性因素决定的,而不是某一组平台对比造成的偶然假象。
Hyperliquid的延迟从何而来?
这三个平台采用了三种完全不同的撮合架构。
跨平台延迟剖析图。以币安为参考基准。Lighter约100毫秒的延迟,基本是定序器(Sequencer)到索引器(Indexer)再到API的管道耗时。而Hyperliquid约700毫秒的延迟,则主要由两个完整的HyperBFT共识周期构成:一个是挂单方(Maker)报价更新的周期(区块N),另一个是自然吃单方(Taker)成交的周期(区块N+1)。
币安和Lighter都在内存中以毫秒级速度完成撮合,而Hyperliquid的撮合过程本质上是HyperBFT的状态转换,因此每一笔成交都需要等待大约200毫秒的区块最终确认(根据Hyperliquid官方文档)。
但在成交记录中观察到的实际延迟约为700毫秒,而不是200毫秒。额外多出的约500毫秒,源于建立在单区块最终确认之上的挂单-吃单(Maker-Taker)往返过程。
最合理的解释是,这实际上是一个跨越两个连续区块的挂单-吃单往返交互。具体来说,当币安价格变动后,会发生这样一系列事件:
1. 陈旧流动性停留在Hyperliquid上。相比币安的新价格,现有的做市商挂单报价出现了偏差。
2. 内存池竞速开始。套利者投机性地大量发送IOC(立即成交或取消)订单,目标直指预期的陈旧流动性。做市商则发送撤单重挂交易来刷新报价,设计上确保这些操作能挤进区块顶部。未能在此区块内成功刷新报价的做市商,将会被套利。
3. 区块N在大约200至300毫秒时被提交。撤单指令移除了做市商的陈旧报价,新订单发布了刷新后的报价。存活下来的IOC订单以旧价格吃掉了剩余的陈旧流动性,因此该区块中的成交大多是以相对币安而言的陈旧价格发生的。
4. 此时Hyperliquid的订单簿已被清理干净,但还没有人以刷新后的报价进行交易。
5. 吃单方开始以更新后的价格交易。
6. 区块N+1在大约500至700毫秒时被提交。吃单方与刷新后的挂单匹配成交。这是第一笔携带新价格信息的成交,也就是我们的模型捕捉到的、与币安滞后相关的价格新动向数据。
这意味着,币安上的价格变动至少需要经过两个完整的HyperBFT周期,才能在Hyperliquid的成交数据中显现出来。
相比之下,Lighter完全跳过了这一过程。它的定序器在内存中进行撮合:报价更新及针对该报价的成交,在同一毫秒内就能完成。大约100毫秒的延迟,反映的只是索引器和API层面的延迟,这也是我们模型能够识别的最细粒度领先滞后时间序列。