

歌尔股份Q1营收增14% 汇兑损失拖累净利仅增7%|财报
歌尔股份2026年第一季度财报:营收稳健增长,汇兑损失与现金流变化引关注 2026年4月23日,歌尔股份发布了第一季度财务报告。报告显示,公司在本季度实现了186.59亿元的营业收入,同比增长14.44%;归属于上市公司股东的净利润为5.03亿元,同比增长7.28%。值得注意的是,扣除非经常性损益后
歌尔股份2026年第一季度财报:营收稳健增长,汇兑损失与现金流变化引关注
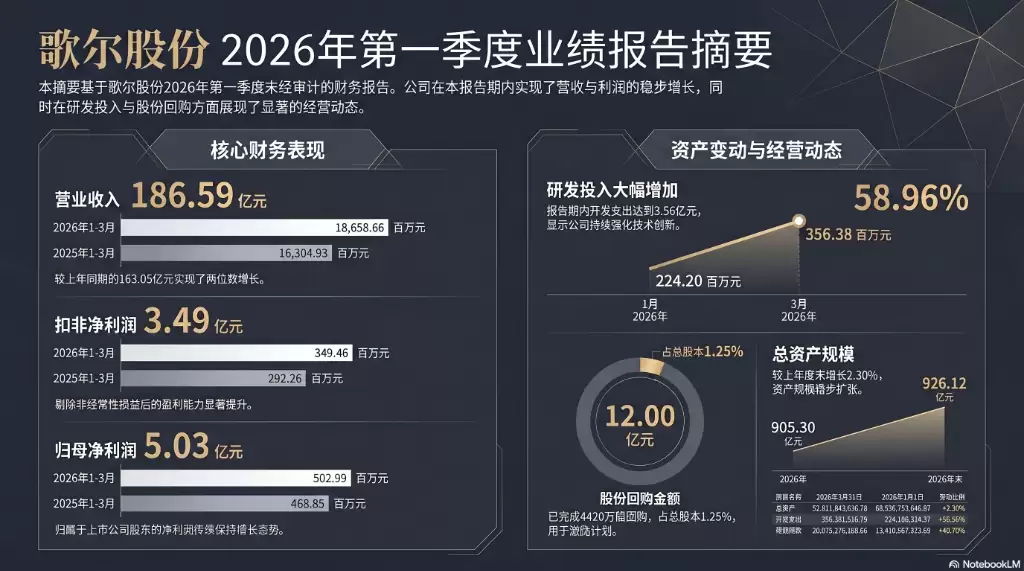
2026年4月23日,歌尔股份发布了第一季度财务报告。报告显示,公司在本季度实现了186.59亿元的营业收入,同比增长14.44%;归属于上市公司股东的净利润为5.03亿元,同比增长7.28%。值得注意的是,扣除非经常性损益后的净利润达到3.49亿元,同比增长19.57%,这一数据反映出公司主营业务盈利能力的持续增强。
然而,净利润的增长速度明显低于营收增长。造成这一现象的主要原因是汇兑损失。受汇率波动影响,本季度财务费用同比大幅增加超过50倍,成为影响利润表现的关键因素。此外,经营活动产生的现金流量净额从上一年同期的净流入超过15亿元,转为净流出约5.85亿元,这一资金状况的变化值得投资者留意。
在股东回报方面,公司此前公布的10亿至15亿元股份回购计划已于4月9日完成,累计回购约4420万股,总金额约12亿元,体现了管理层对市值维护的重视。同时,公司持续加大研发投入,一季度研发费用为11.41亿元,同比增长约4.2%;资本化的开发支出余额环比显著上升,表明技术储备工作正在加速推进。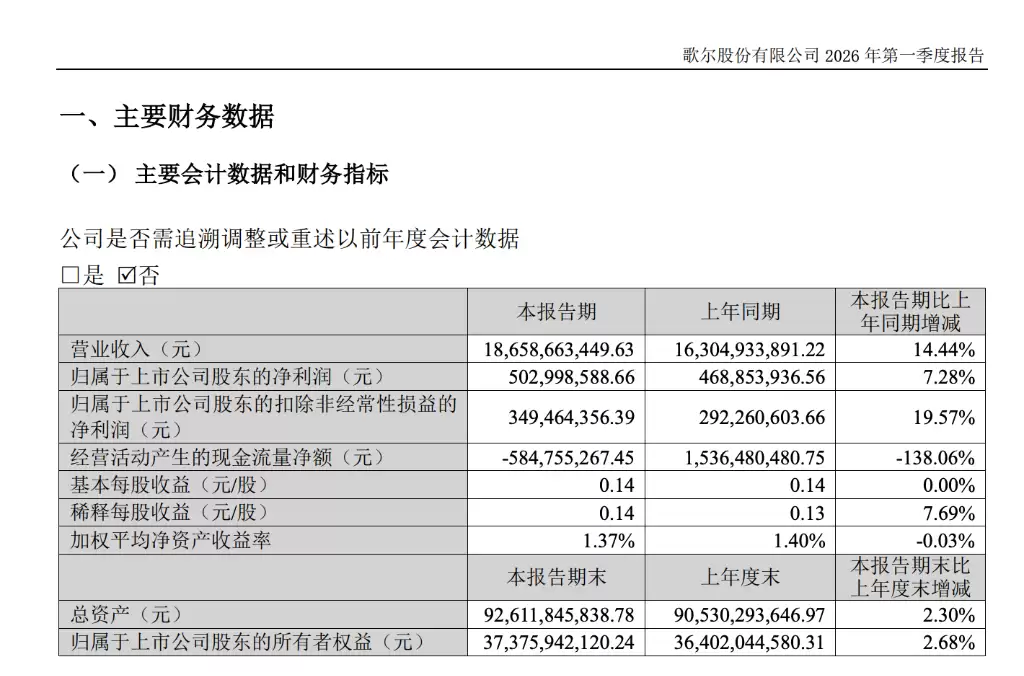
营收保持增长,汇兑损失影响利润表现
从基本业绩来看,一季度186.59亿元的营收和14.44%的同比增长,显示出公司开局稳健。增长主要得益于声学精密零组件、智能硬件代工以及VR/AR等核心业务的持续发展。
利润方面的情况则较为复杂。归母净利润为5.03亿元,同比增长7.28%;而扣除非经常性损益后的净利润为3.49亿元,同比大幅增长19.57%。两者增速存在差异的主要原因在于非经常性损益的影响。本期非经常性损益合计约1.54亿元,主要包括外汇衍生品公允价值变动及投资收益约1.64亿元、政府补助约0.52亿元,并扣除了固定资产报废损失约0.37亿元。扣非净利润增速高于整体净利润,这在一定程度上表明公司内生增长质量有所提升。
需要重点关注的是财务费用的剧烈变动。一季度财务费用达到3.44亿元,而上年同期为-689万元(净收益状态),同比变动幅度超过5000%。这一巨大变化主要源于汇率波动导致的汇兑损失大幅增加。公司通过外汇衍生品投资实现投资收益3.22亿元,同比增长123.45%,起到了一定的对冲作用。但综合来看,汇兑的实际损失仍大于套期工具带来的收益,最终对合并报表利润造成了压力。对于歌尔这样业务涉及多货币区的公司,汇率波动是需要长期关注和管理的因素。
经营现金流转为净流出,短期借款显著增加
如果说利润表受到汇率因素干扰,那么现金流量表则反映了运营层面的另一情况。一季度经营活动产生的现金流量净额为-5.85亿元,与上年同期净流入15.36亿元相比,出现明显转变。公司解释称,这主要是销售回款减少所致。数据显示,一季度销售回款约195亿元,较上年同期减少约15亿元,同时采购支出及员工薪酬等现金流出增加,共同导致现金流由正转负。
这一变化也体现在资产负债表上。短期借款从年初的134.11亿元上升至200.75亿元,增幅达49.7%。公司表示,这是出于经营和资金管理需要。与此同时,货币资金也从188.86亿元增加至224.04亿元。短期借款与货币资金同步大幅增长,可能意味着公司正在利用利率环境进行资金管理,或为未来大额支出储备流动性。
研发投入持续加大,产能建设稳步进行
从投资活动来看,公司扩张步伐明显。一季度投资活动现金净流出44.08亿元,同比扩大约38%。其中,购建固定资产、无形资产等长期资产的支出约23亿元;购买定期存款等金融资产的支出也大幅增加,两者合计投资支出超过163亿元。这显示出公司实体产能扩张与金融资产配置并行的双线布局。
技术投入一直是歌尔股份的重点。一季度研发费用为11.41亿元,同比增长4.2%;更值得注意的是,资本化开发支出余额达到3.56亿元,较年初大幅增长58.96%。开发支出的快速增长通常表明公司正集中资源推进多个重点技术项目,为未来产品升级储备技术。
在费用控制方面,管理费用5.66亿元(同比增长10.5%)和销售费用2.03亿元(同比增长16.5%),增速与营收增长基本匹配,处于合理范围。资产结构上,在建工程从年初的20.62亿元增至25.72亿元,增幅24.7%;固定资产规模稳定在226.52亿元。这些数据表明,公司的产能建设正在有序推进,为后续承接重要客户订单奠定了硬件基础。