

新易盛首季净利27.8亿 同比大增76.80%
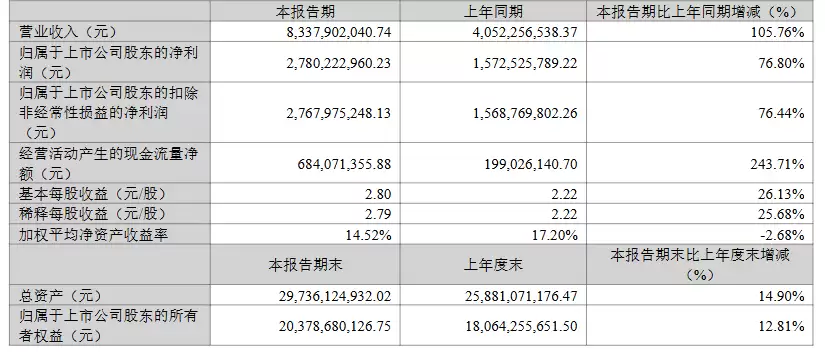
新易盛第一季度营收83.38亿元,同比增长105.76%;净利润27.8亿元,同比增长76.80%。业绩高增长主要受全球AI算力需求爆发驱动,公司800G等高端光模块出货量显著提升。行业需求持续旺盛,技术迭代至1.6T,公司凭借前瞻布局占据有利竞争位置。
新易盛一季度业绩解读:光模块龙头的高增长答卷
光模块行业龙头企业新易盛,近期发布了一份表现突出的一季度业绩报告。公司营收实现同比翻倍,净利润增幅超过七成,这组数据背后,反映了怎样的行业趋势与公司发展动力?
首先观察核心财务数据。根据公司发布的公告,新易盛在第一季度实现营业收入83.38亿元,与去年同期相比大幅增长105.76%。这表明,公司的业务规模在一年时间内实现了成倍扩张。更为引人注目的是其盈利表现,同期净利润达到27.8亿元,同比增长76.80%。在营业收入快速扩大的同时,利润端也维持了有力的增长态势。
营收与净利润双双取得高速增长,这一情况其实在预料之中。过去一年间,全球人工智能算力需求呈现爆发式增长,作为数据中心内部光互联的关键硬件设备,高速率光模块的市场需求持续旺盛。新易盛作为全球光模块领域的重要供应商,其800G等高端产品出货量明显增加,直接推动了公司业绩的显著提升。需要指出的是,超过100%的营收增速,仍然超出了部分市场预期,这充分体现了公司在把握行业机遇方面具备的高效执行能力。
那么,这种高增长态势能否持续?这可能是市场参与者最为关注的问题。从行业整体视角观察,人工智能服务器集群的建设和升级仍在持续进行,对高速率、大带宽光模块的需求依然保持强劲。同时,技术迭代进程也在加快,1.6T光模块的产业化应用已经展开,这为行业领先企业开辟了新的发展空间。新易盛在技术研发和生产能力方面的提前布局,使其在未来的技术竞争中处于较为有利的地位。
当然,市场也存在一些关注点。随着行业内多家公司扩大产能,未来是否会面临竞争加剧和产品价格压力?此外,下游客户需求的波动情况也需要持续关注。不过,从一季度这份业绩报告来看,新易盛不仅受益于行业整体的增长,更展现了超越行业平均水平的自身竞争力——即通过技术领先和深度服务客户,实现了高于行业均值的增长。接下来的观察重点,在于公司如何将技术优势转化为持续的订单获取与市场份额提升。
更新中......