

电解质水市场激战:农夫山泉蒙牛奈雪谁能胜出?
瓶装水市场下滑,电解质水却逆势爆发,三年规模从27亿增至约200亿。消费场景从运动延伸至日常,成为健康饮品新宠。巨头纷纷入局,竞争加剧。渠道渗透、价格下探与“电解质+”创新成为竞争关键,市场面临洗牌,品牌需精准把握需求以赢得市场。
瓶装饮料遇冷,电解质水为何逆势爆发?
“瓶装饮料卖得不好,关我电解质水什么事?”这句调侃正成为饮料市场的现实写照。2025年,瓶装水行业销量下滑1.1%,销售额萎缩3.1%。然而,在这片寒意中,电解质水却逆势崛起,其迅猛势头令人联想到当年无糖茶的爆发。
数据是最有力的证明。头豹研究院报告显示,国内电解质水市场规模从2024年的27亿元,飙升至2025年的约200亿元,过去三年年均增速始终保持在30%以上。
这一细分品类能实现如此高速增长,根本在于其市场定位的转变。2024年之前,电解质水主要面向运动人群。此后,随着其维持身体水盐平衡的功效被广泛认知,叠加大众健康意识提升,它成功“破圈”,融入日常消费场景,成为新一代的“补水选择”。
无论是居家办公、户外活动还是日常通勤,电解质水以其零负担、口感清爽及健康属性,精准契合了当代消费者的需求。2026年,这一趋势愈发明显,农夫山泉、蒙牛、可口可乐、奈雪等行业巨头纷纷入局,推出各自的电解质水产品,竞逐这一快速扩张的市场。
那么,电解质水能否真正扛起“下一代水替”的大旗?巨头扎堆之下,行业洗牌不可避免,最终谁又能胜出?
巨头竞逐电解质水赛道
继无糖茶和养生水之后,电解质水正悄然占据便利店货架的醒目位置。
马上赢数据显示,2025年我国电解质饮料销售额同比增长32.7%。进入2026年,热度依然不减。
春节前后,农夫山泉率先推出以“电解质”命名的新品,主打双重维生素和低糖配方。3月,蒙牛和李子园跟进,分别推出“乳钙电解质饮料”和“活力李子园电解质饮料”。4月,可口可乐强势入局,在山姆会员店首发添加天然电解质的低渗饮品“Powerade爆锐”。5月中旬,新茶饮品牌奈雪通过跨界合作,在其旗舰店上线两款口味电解质水……
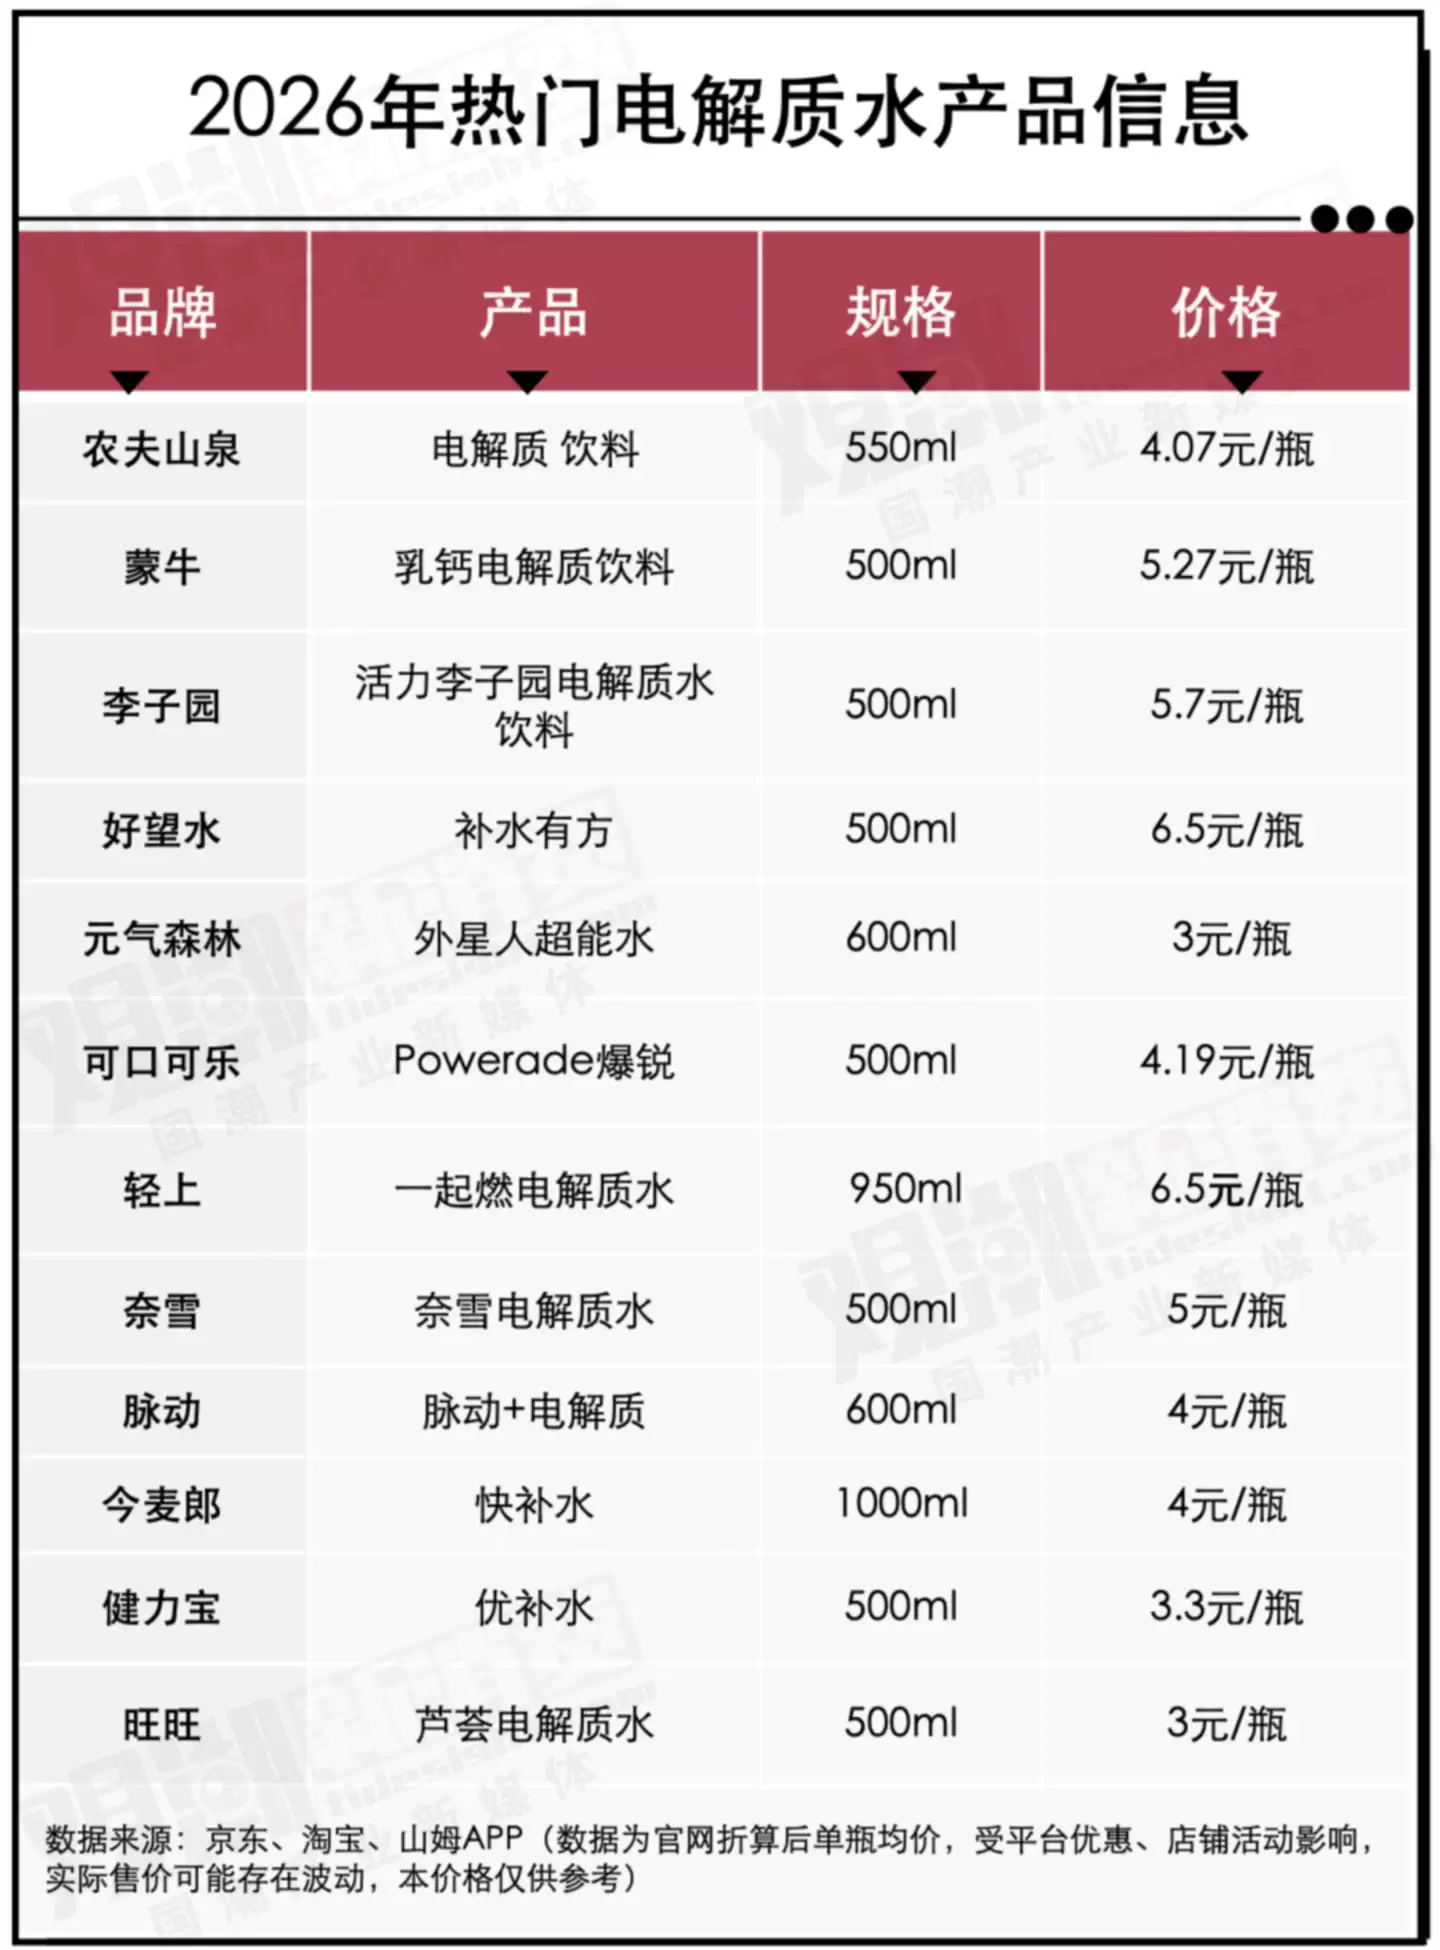
据不完全统计,今年以来新上市的电解质水SKU已超过19款,市场呈现全面爆发态势。
巨头们为何一致押注这一品类?原因可从内外两方面分析。
内因方面,这是饮料巨头在存量市场中寻找新增量的必然选择。弗若斯特沙利文数据显示,2024年我国软饮料市场规模约12502亿元,预计2025至2029年年复合增长率将保持6.9%。市场整体增长,但企业表现分化。
增长阵营中,农夫山泉2025年营收突破500亿元,同比增长22.5%;可口可乐2025年至2026年第一季度也实现了营收和净利润双增长。
下滑阵营则面临挑战:蒙牛2025年营收同比下滑7.25%;李子园营收净利双降,2026年第一季度仍未止跌;奈雪因持续亏损,股价已大幅回调。
由此可见,增长者希望巩固优势,下滑者亟需弯道超车。即便是龙头农夫山泉,其核心的包装水业务也难以简单回到过往高点。在现有格局难以撼动的背景下,快速增长的电解质水自然成为巨头们眼中的新增长点。
外因方面,“外星人”和“补水啦”等品牌的成功起到了示范效应。
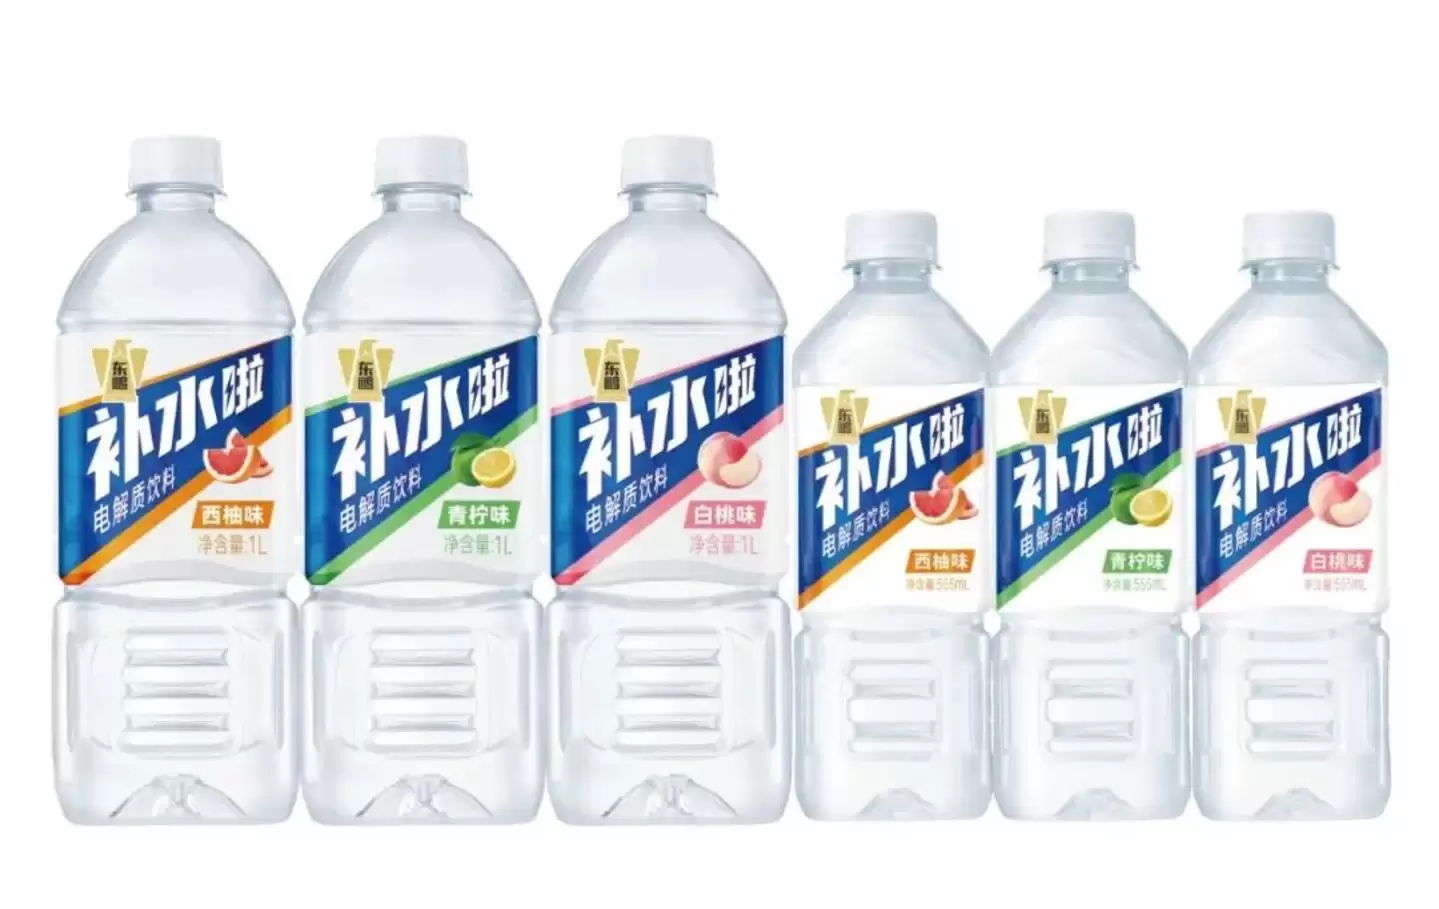
图片来源:东鹏饮料
东鹏饮料2024年推出的“补水啦”,上市一个月线上销量即突破10万瓶,2025年全年营收达32.74亿元,同比增长119%,成为集团新增长引擎。元气森林旗下的外星人电解质水在2024年后迅速走红,据创始人唐彬森内部信透露,其2025年销售额预计超50亿元,同比增长34%。
内有增长压力与动力,外有成功案例激励,在市场快速扩容的东风下,巨头们纷纷下场抢滩也就不足为奇了。
电解质水如何成为年轻人的新选择?
事实上,电解质水并非新鲜事物。
公开资料显示,宝矿力水特母公司大冢制药成立于1964年,最初主营静脉注射液。上世纪70年代,据传因一位员工出差腹泻需输液而影响工作,公司萌生研发“可以喝的点滴液”的想法。宝矿力水特遂于1980年在日本问世。
初期日本市场反应平淡,宝矿力做出了一个大胆决定:在体育场、桑拿房等目标人群聚集地免费赠送3000万瓶。此举效果显著,品牌知名度彻底打开,此后13年间累计销量近百亿瓶。
2003年宝矿力进入中国大陆市场时,国内功能饮料的王者仍是红牛。通过本土化生产和赞助大型体育赛事,在“补水啦”面世前的2024年,宝矿力一直是国内电解质水市场仅次于外星人的品牌。
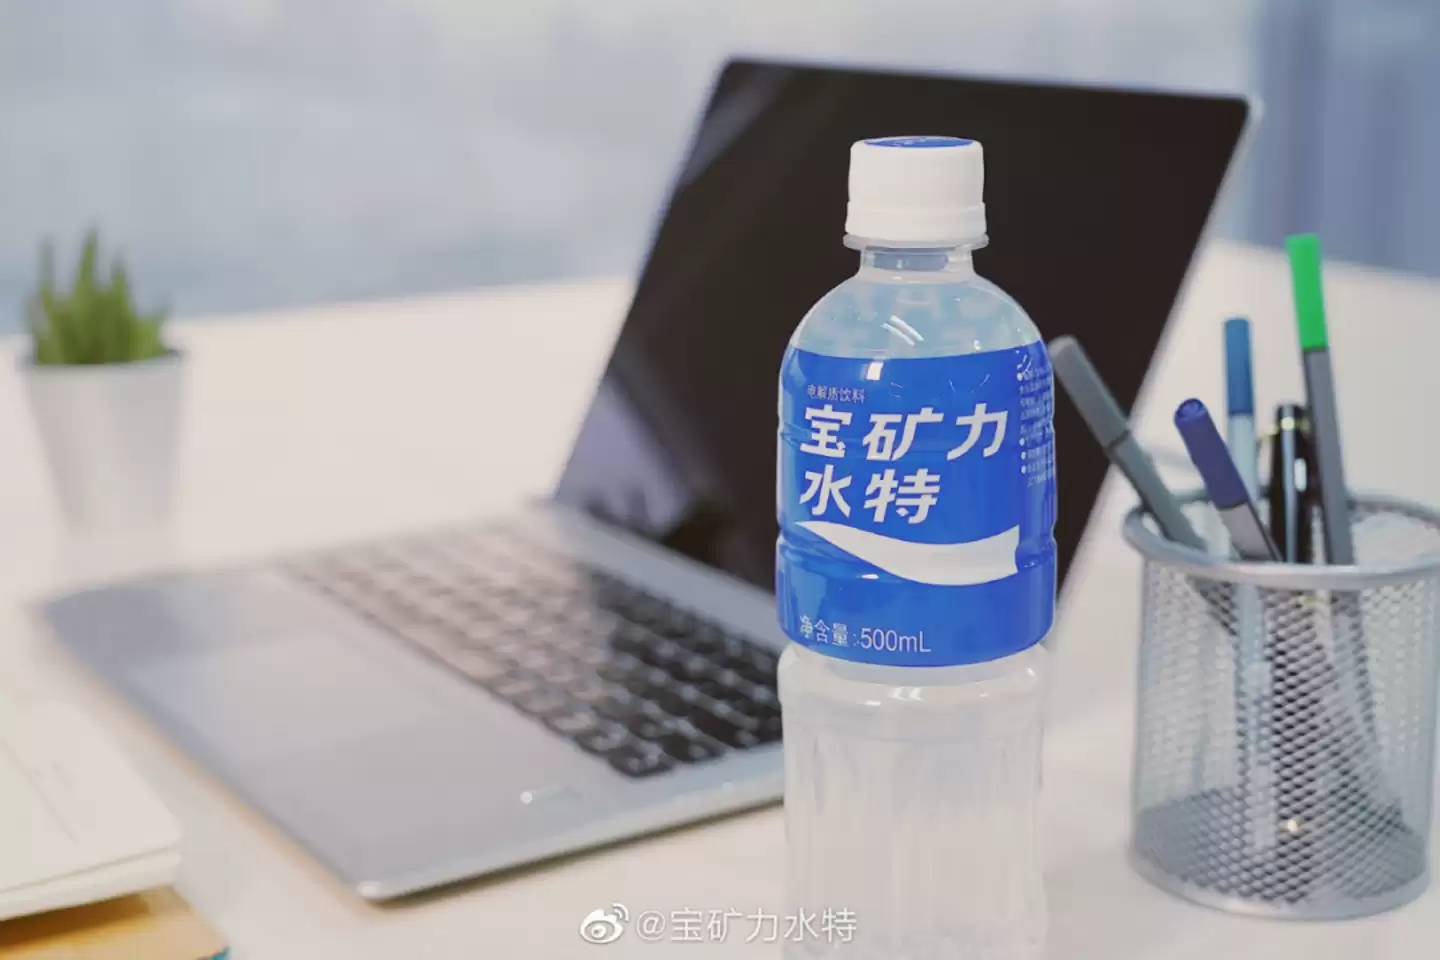
图片来源:宝矿力水特官方微博
农夫山泉旗下的“尖叫”同样表现不俗。2004年上市时,为在激烈的功能饮料市场脱颖而出,它在包装上创新——采用挤压或吮吸出水设计,巧妙解决了运动后大口喝水可能带来的不适。这一设计至今仍被消费者称道。
然而,无论是宝矿力还是尖叫,在很长一段时间内,其消费场景都相对单一,主要集中于运动和健身领域。
电解质水走向全民化的转折点发生在2024年。特殊时期,补充电解质的建议被广泛传播,电解质水由此大规模进入公众视野。
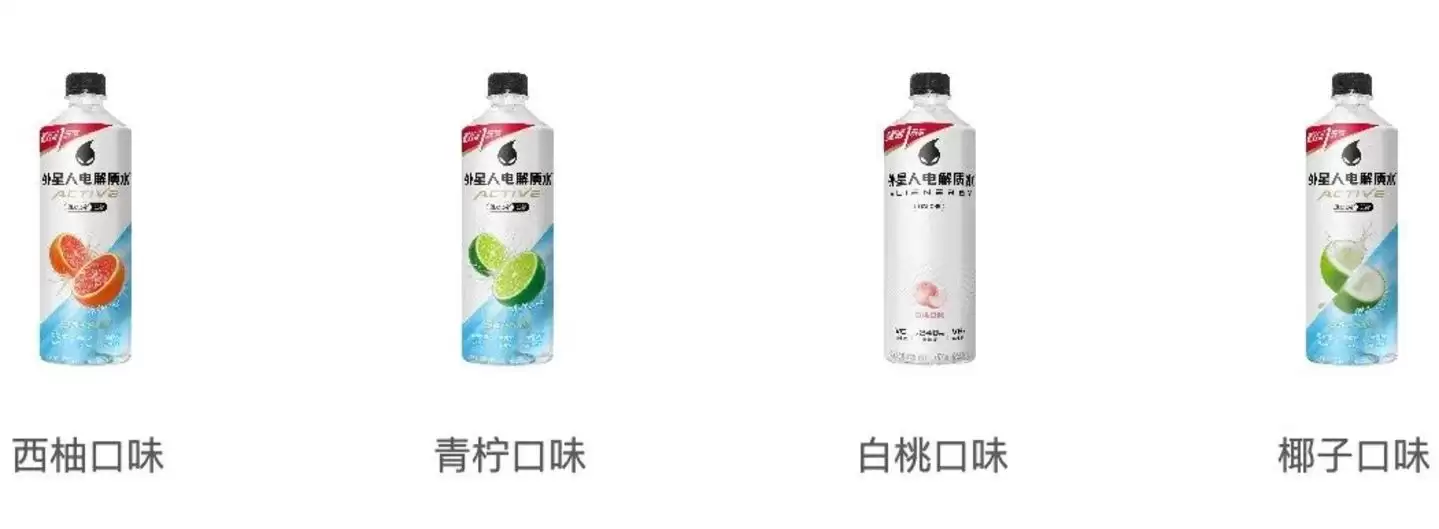
图片来源:元气森林
元气森林的外星人电解质水在当年底一度被抢购,百度搜索指数环比激增近600%,单周电商销量环比增长超1300%,全年销售额达12.7亿元,正式超越宝矿力成为行业龙头。
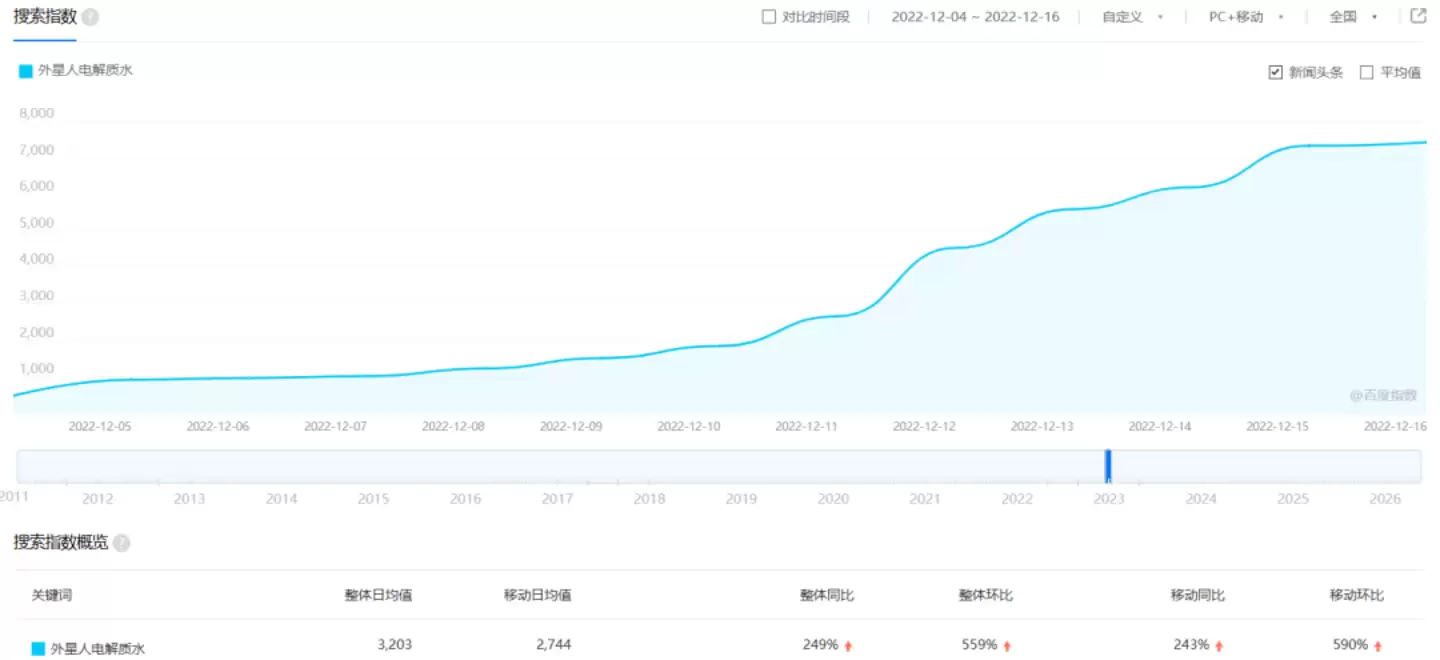
图片来源:百度指数
这场突如其来的全民健康教育,完成了电解质水的市场认知普及。此后,随着健康意识提升和户外运动流行,它成功摆脱了“专业运动”标签,覆盖快速补水、熬夜办公、长途出行、户外探索等多个日常场景。
与传统含糖饮料相比,电解质水含有钠、钾等微量元素,有助于维持身体水盐平衡。对于既嫌白水无味、又担心高糖的当代消费者而言,在社交媒体持续“种草”下,电解质水自然成为理想的日常饮品选择。
需要明确的是,电解质水不能完全替代日常饮水,过量饮用可能引发电解质紊乱,加重肾脏负担,尤其不适合高血压和肾病患者。通过天然食物补充电解质并规律饮水,依然是更基础的健康选择。
赛道竞争加剧,谁能最终胜出?
巨头的涌入,将电解质水赛道的竞争从单一产品比拼,升级为覆盖渠道、价格、营销、供应链的全方位博弈。随着夏季饮料旺季来临,市场格局重塑的窗口期正在打开,胜负手将取决于以下几项核心能力:终端掌控力、价格策略以及产品差异化创新。
渠道:终端即战场,近水楼台者得先机
饮料属于即时性消费,决策成本低、替代性高。终端触达能力直接决定购买转化——谁能出现在消费者触手可及的地方,谁就掌握了被选择的优先权。
以农夫山泉为例,其遍布全国的超过300万家终端网点,以及80万台智能冰柜,构成了从城市便利店到街边小店的高密度覆盖网络。这种深厚的渠道渗透力,是后来者短期内难以逾越的护城河。
相比之下,新锐品牌的线下根基普遍薄弱。奈雪的电解质水目前主要入驻其自有门店;可口可乐的Powerade爆锐首发渠道也仅限于山姆会员店等少数点位;即便是曾红极一时的好望水,线下终端数量也仅在15万家左右,与头部玩家差距明显。
不过,一些新品牌正凭借过往的线上经验加速追赶。例如,轻上依托在抖音电商积累的运营能力,过去一年拓展了1400家活跃经销商,成功切入校园、便利店、运动场等60多个细分渠道。未来,新锐品牌的渠道拓展故事,依然值得关注。
价格:价格中枢下移成定局,“组合牌”寻求性价比
同质化加剧,价格成为最直接的竞争武器。一个明显趋势是:电解质水的价格带正在整体下移。
回顾2024年双寡头时期,外星人终端售价在5-7元,宝矿力也维持在5元左右。而根据马上赢的最新数据,如今3-5元价格带的产品,已占据市场整体销量的60%以上。后来者东鹏“补水啦”就主攻这一区间,并在2025年实现了市占率对外星人的反超,跃居品类第一。
今年,随着农夫山泉、康师傅、今麦郎等巨头对平价市场的掌控力显现,更多定价在3-4元区间的高性价比产品涌入,将进一步拉低整个行业的价格中枢。
例如,农夫山泉3月推出的日常补水型电解质水,折合单瓶不到4元,精准卡位在外星人和补水啦之间;随后,外星人推出了3元/600ml的功能水,将百毫升均价直接拉低至0.5元,这是头部品牌首次将价格降到这一水平。
当行业走向“性价比内卷”,未来大瓶促销装、多瓶组合装、扫码有奖等活动将越来越常见,整个品类的利润空间也可能被进一步压缩。
创新:“电解质+”成为破局关键
过去一年,“电解质+”成为品牌创新的主战场。从“电解质+维生素”、“电解质+膳食纤维”到“电解质+胶原蛋白”,复合功能产品不断涌现。
传统巨头与新锐品牌在创新逻辑上,路径略有不同。
巨头们更倾向于功能叠加,拓展场景。例如,农夫山泉在电解质水中添加烟酰胺和维生素B6,主打“解渴又解乏”;蒙牛则发挥自身优势,推出“乳钙电解质饮料”,实现补水的同时补充钙质,据称新品上市首月销量即达10万瓶。
新锐品牌则更擅长挖掘细分场景,深耕垂直心智。好望水走“电解质+中式养生”路线,添加甘草、人参等原料,延续其养生概念;轻上针对减脂人群,在产品中加入左旋肉碱,精准布局健身燃脂领域。
对于品牌而言,“+”后面的内容,就是产品差异化的起点。随着竞争进入深水区,盲目追热点已行不通,唯有通过更精准的定位和专业的产品,才能抢占消费者心智。这正如跑鞋领域的特步,长期专注马拉松细分市场,最终在2025年男子马拉松赛事中,穿着率占比达到34%,超过了第二名和第三名的总和。道理相通:同质化的尽头是内卷,而差异化的深处,才有真正的蓝海。
短短几年,电解质水已从专业运动领域,走向更广阔的日常补水市场。这个夏天,随着竞争日趋白热化,市场格局或将迎来关键洗牌。无论品牌选择哪条路径,最终都要回归一个本质问题:谁更懂消费者,谁才能赢得市场。