

AI创企年收入超5000亿,两大巨头占九成市场
全球生成式AI产业营收高速扩张,头部初创公司年收入总和近800亿美元,半年增长112%,但行业高度集中于Anthropic和OpenAI两家。多数初创企业尚未盈利,依赖巨头模型导致成本压力与增长瓶颈。新兴AI实验室正探索新技术寻求突破,但底层模型厂商的优势可能持续制约应用型公司的盈利空间。
5月17日,The Information发布生成式AI行业数据报告。报告显示,根据其生成式AI数据库统计,34家头部AI初创公司的年度经常性收入总和已接近800亿美元,折合每月约66亿美元。与半年前相比,这一总收入规模实现了112%的显著增长。
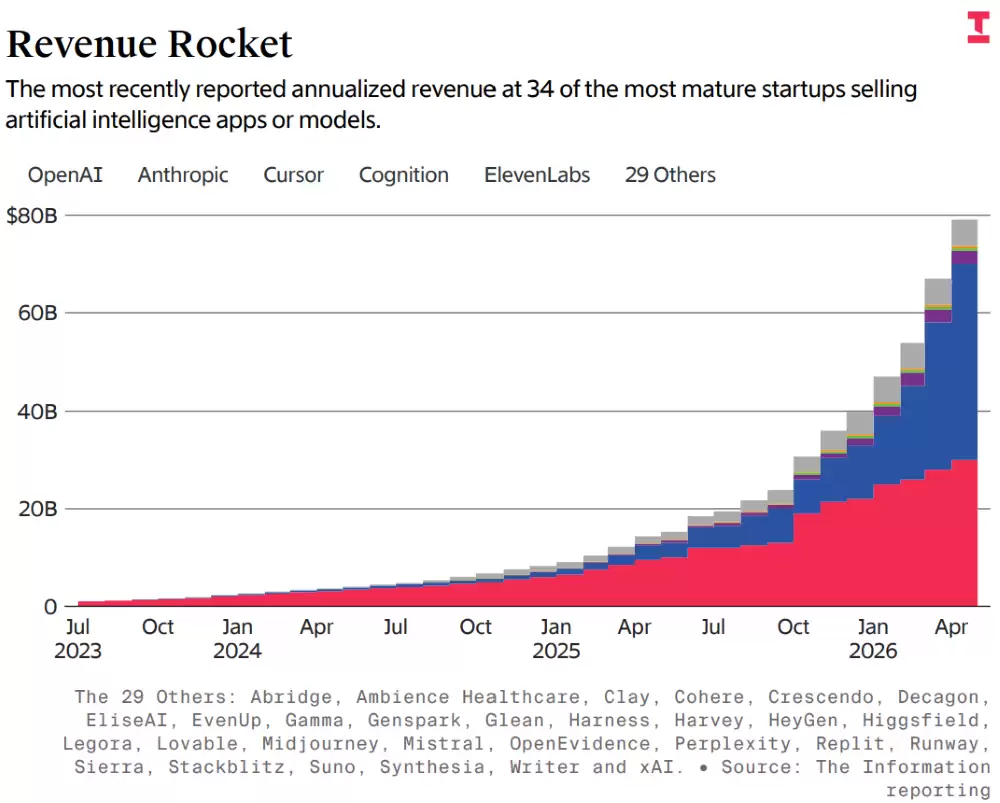
▲34家AI初创公司ARR变化图(图源:The Information)
AI行业收入高度集中,两大巨头占据主导
值得注意的是,这800亿美元的年度经常性收入规模,其增长主要发生在2023年之后。其中,仅Anthropic一家公司就贡献了接近一半的收入,若加上OpenAI,两家合计占据了约89%的市场份额,比半年前提升了4.5个百分点。
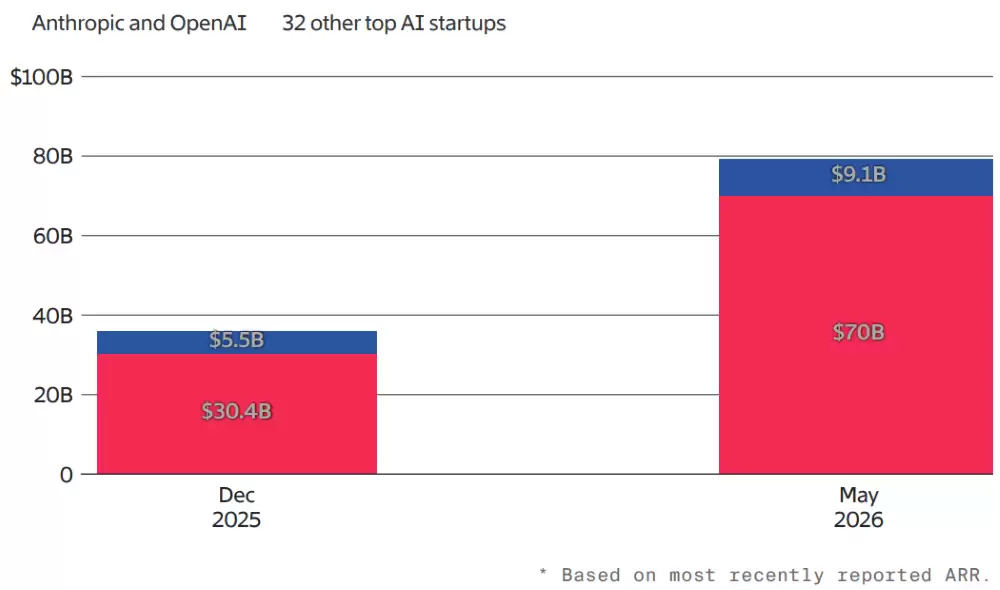
▲Anthropic和OpenAI与其余32家公司ARR占比变化(图源:The Information)
一个关键变化在于,得益于代码生成和企业级办公两大应用场景的快速扩张,Anthropic近期的年度经常性收入已经实现了对OpenAI的反超。
这种高度集中的营收格局,印证了部分投资机构此前的判断。以红杉资本为代表的一些观点认为,在这一轮AI浪潮中,真正能获取大部分软件价值的,并非构建具体应用的公司,而是掌握最先进底层模型能力的厂商。
应用层公司面临盈利与成本压力
其理由在于,目前市场上绝大多数AI应用公司的产品,都建立在Anthropic或OpenAI的模型基础之上。
然而,即便收入快速增长,这份名单中的多数AI初创企业仍未实现盈利,仅有少数能短暂进入盈利区间。更关键的是,这种对底层模型的深度依赖,正在制约它们自身的增长空间。
以AI编程公司Cursor为例,截至今年1月的季度,其毛利率仍为负23%。对于一家收入规模已不小的公司而言,这并不常见。虽然之后其毛利率已经转正,但该案例揭示了一个问题:过度依赖OpenAI和Anthropic的模型,尤其是在后者宣布提价之后,会给应用层公司带来巨大的成本压力。
模型厂商与应用公司的竞争关系
另一方面,Anthropic和OpenAI自身也面临着高昂的运营成本。据估算,两家公司每年的现金消耗可能超过300亿美元,其中很大一部分用于AI模型的训练。它们正不断推出面向特定行业和岗位的新模型与产品,直接切入企业级工作场景。这意味着,它们开始与自己的客户——那些依赖其模型的AI应用公司——展开正面竞争。
长期来看,这种“既提供基础设施又下场竞争”的局面,可能会让大量AI初创公司的增长之路愈发艰难。这种压力,也解释了近期“AI新实验室”概念为何融资火热。这些新兴公司正试图通过研发全新的模型技术路线,来绕开甚至超越现有的两大巨头。
收入背后的分成与产业链重复计算
不过,Anthropic与OpenAI亮眼的收入数据背后,也存在一定程度的“水分”,因为它们都需要与重要的业务伙伴分享相当大比例的收入。
例如,Anthropic需要将部分收入分给负责转售其模型服务的云厂商,包括亚马逊和谷歌。而OpenAI则根据早期投资协议,需要在2030年前,将20%的收入分给微软,支付的总额上限为380亿美元。仅今年一年,微软可能拿到的分成就高达60亿美元。
视线转向榜单上的其他玩家。尽管其余32家AI模型及应用创业公司的营收规模远不及两大巨头,但增长势头依然不容小觑。
自去年12月以来,已有三家公司成功突破5亿美元年度经常性收入的关口,它们分别是AI搜索公司Perplexity、语音AI公司ElevenLabs,以及AI编程公司Cognition。加上此前已达到这一规模的Cursor,年度经常性收入超过5亿美元的阵营现已扩充至四家。
然而,在计算整个AI产业的营收时,一个明显的“重复计算”问题浮出水面。同一笔收入,可能会在产业链的不同环节被重复计入不同公司的账上。
例如,上述4家年度经常性收入超过5亿美元的AI公司,以及榜单上的其他公司,每年很可能需要向OpenAI和Anthropic支付数十亿美元的模型调用费用。这笔支出是它们最大的成本项之一,但同时也构成了后者的核心收入。
英伟达的隐形赢家角色与巨头未计入统计
与此同时,几乎所有这些公司的产品,其算力底座都运行在英伟达的GPU服务器上。这使得英伟达成为了这场AI热潮中隐形的最大赢家,攫取了产业链上的绝大多数利润。该公司也在一定程度上“投桃报李”,向这份统计名单中的至少13家公司进行了投资,其中包括对OpenAI和Anthropic合计约400亿美元的投资。而这些资金,很大程度上又流回了英伟达,用于支付更多的服务器租赁费用。
需要补充的是,这份统计并未涵盖那些依托AI应用实现营收,同时具备自主研发AI模型能力的上市科技巨头。
例如,微软通过其Copilot系列产品,已经获得了至少60亿美元的实际收入,部分技术底层便来自其可免费使用的OpenAI模型。谷歌的Gemini模型和AI搜索功能,也正在实质性推动其核心搜索广告业务的增长。
此外,包括Salesforce、ServiceNow在内的大型企业软件公司,正凭借推出AI功能和智能体产品,每年创造着数十亿美元的营收。它们同样是Anthropic和OpenAI的大客户,既采购模型用于内部业务,也依托其技术对外提供服务。近期,它们也不得不承受Anthropic上调定价所带来的成本压力。
生成式AI价值高度集中,新兴厂商寻求突破
整体来看,全球生成式AI产业正迈入营收高速扩张的阶段,市场规模实现了跨越式增长。但在这片繁荣景象背后,结构性的矛盾与弊端也愈发突出。
尽管AI创业生态在过去一年呈现出惊人的收入扩张速度,但其增长结构正在迅速走向集中化。无论是应用层的爆发式扩张,还是基础模型的能力外溢,最终的价值捕获仍然高度集中在OpenAI与Anthropic这类底层模型厂商手中。
在这种“底层模型收税化”的行业结构下,大量AI应用公司更像是在为巨头充当分发渠道,而非真正建立起独立、可持续的利润中心。
为了摆脱这种依附困境,新兴的AI实验室正纷纷探索全新的技术路线,试图打破现有的行业格局。未来,一些创新型的模型厂商或许有机会另辟蹊径,实现对现有格局的突破;但另一方面,OpenAI与Anthropic凭借高度集中的底层模型优势,仍可能使大多数应用型公司继续面临盈利空间受限、增长天花板触手可及的困境。