

礼来Q1营收增56% GLP-1药物销售近翻倍 上调全年业绩指引
礼来一季度营收同比大增56%,核心驱动力为GLP-1药物Mounjaro和Zepbound的销售近乎翻倍,远超市场预期。公司因此上调全年业绩指引。然而,新上市口服药Foundayo的早期处方数据不及部分投资者期待,引发市场担忧。此外,礼来近期通过多笔并购拓展治疗领域,研发管线亦取得积极进展。
礼来一季度业绩表现强劲,GLP-1双产品驱动增长,但口服新药市场开局平淡
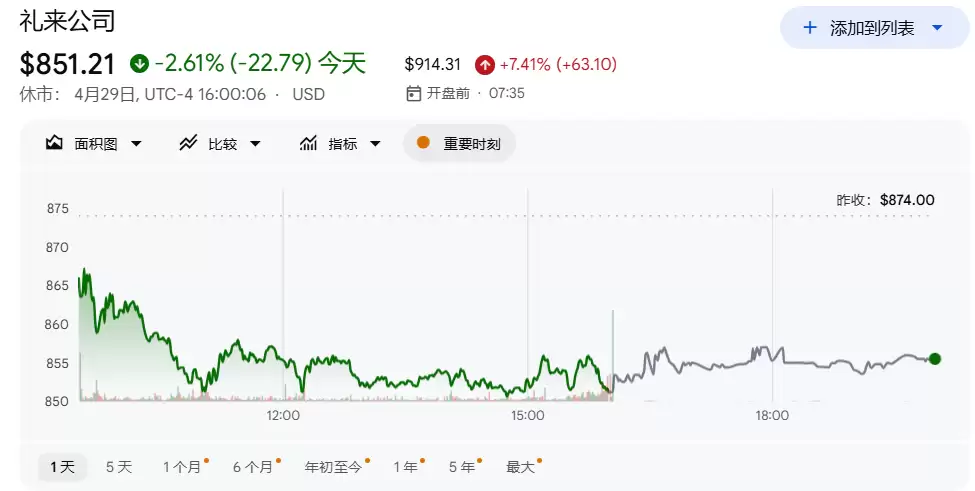
礼来公司发布的第一季度财务报告显示业绩表现突出,进一步巩固了其在GLP-1药物领域的市场地位。得益于减重与糖尿病药物的销售推动,公司营收与利润均显著超过市场预测,并因此上调了全年业绩预期,带动其盘前股价上涨超过5%。
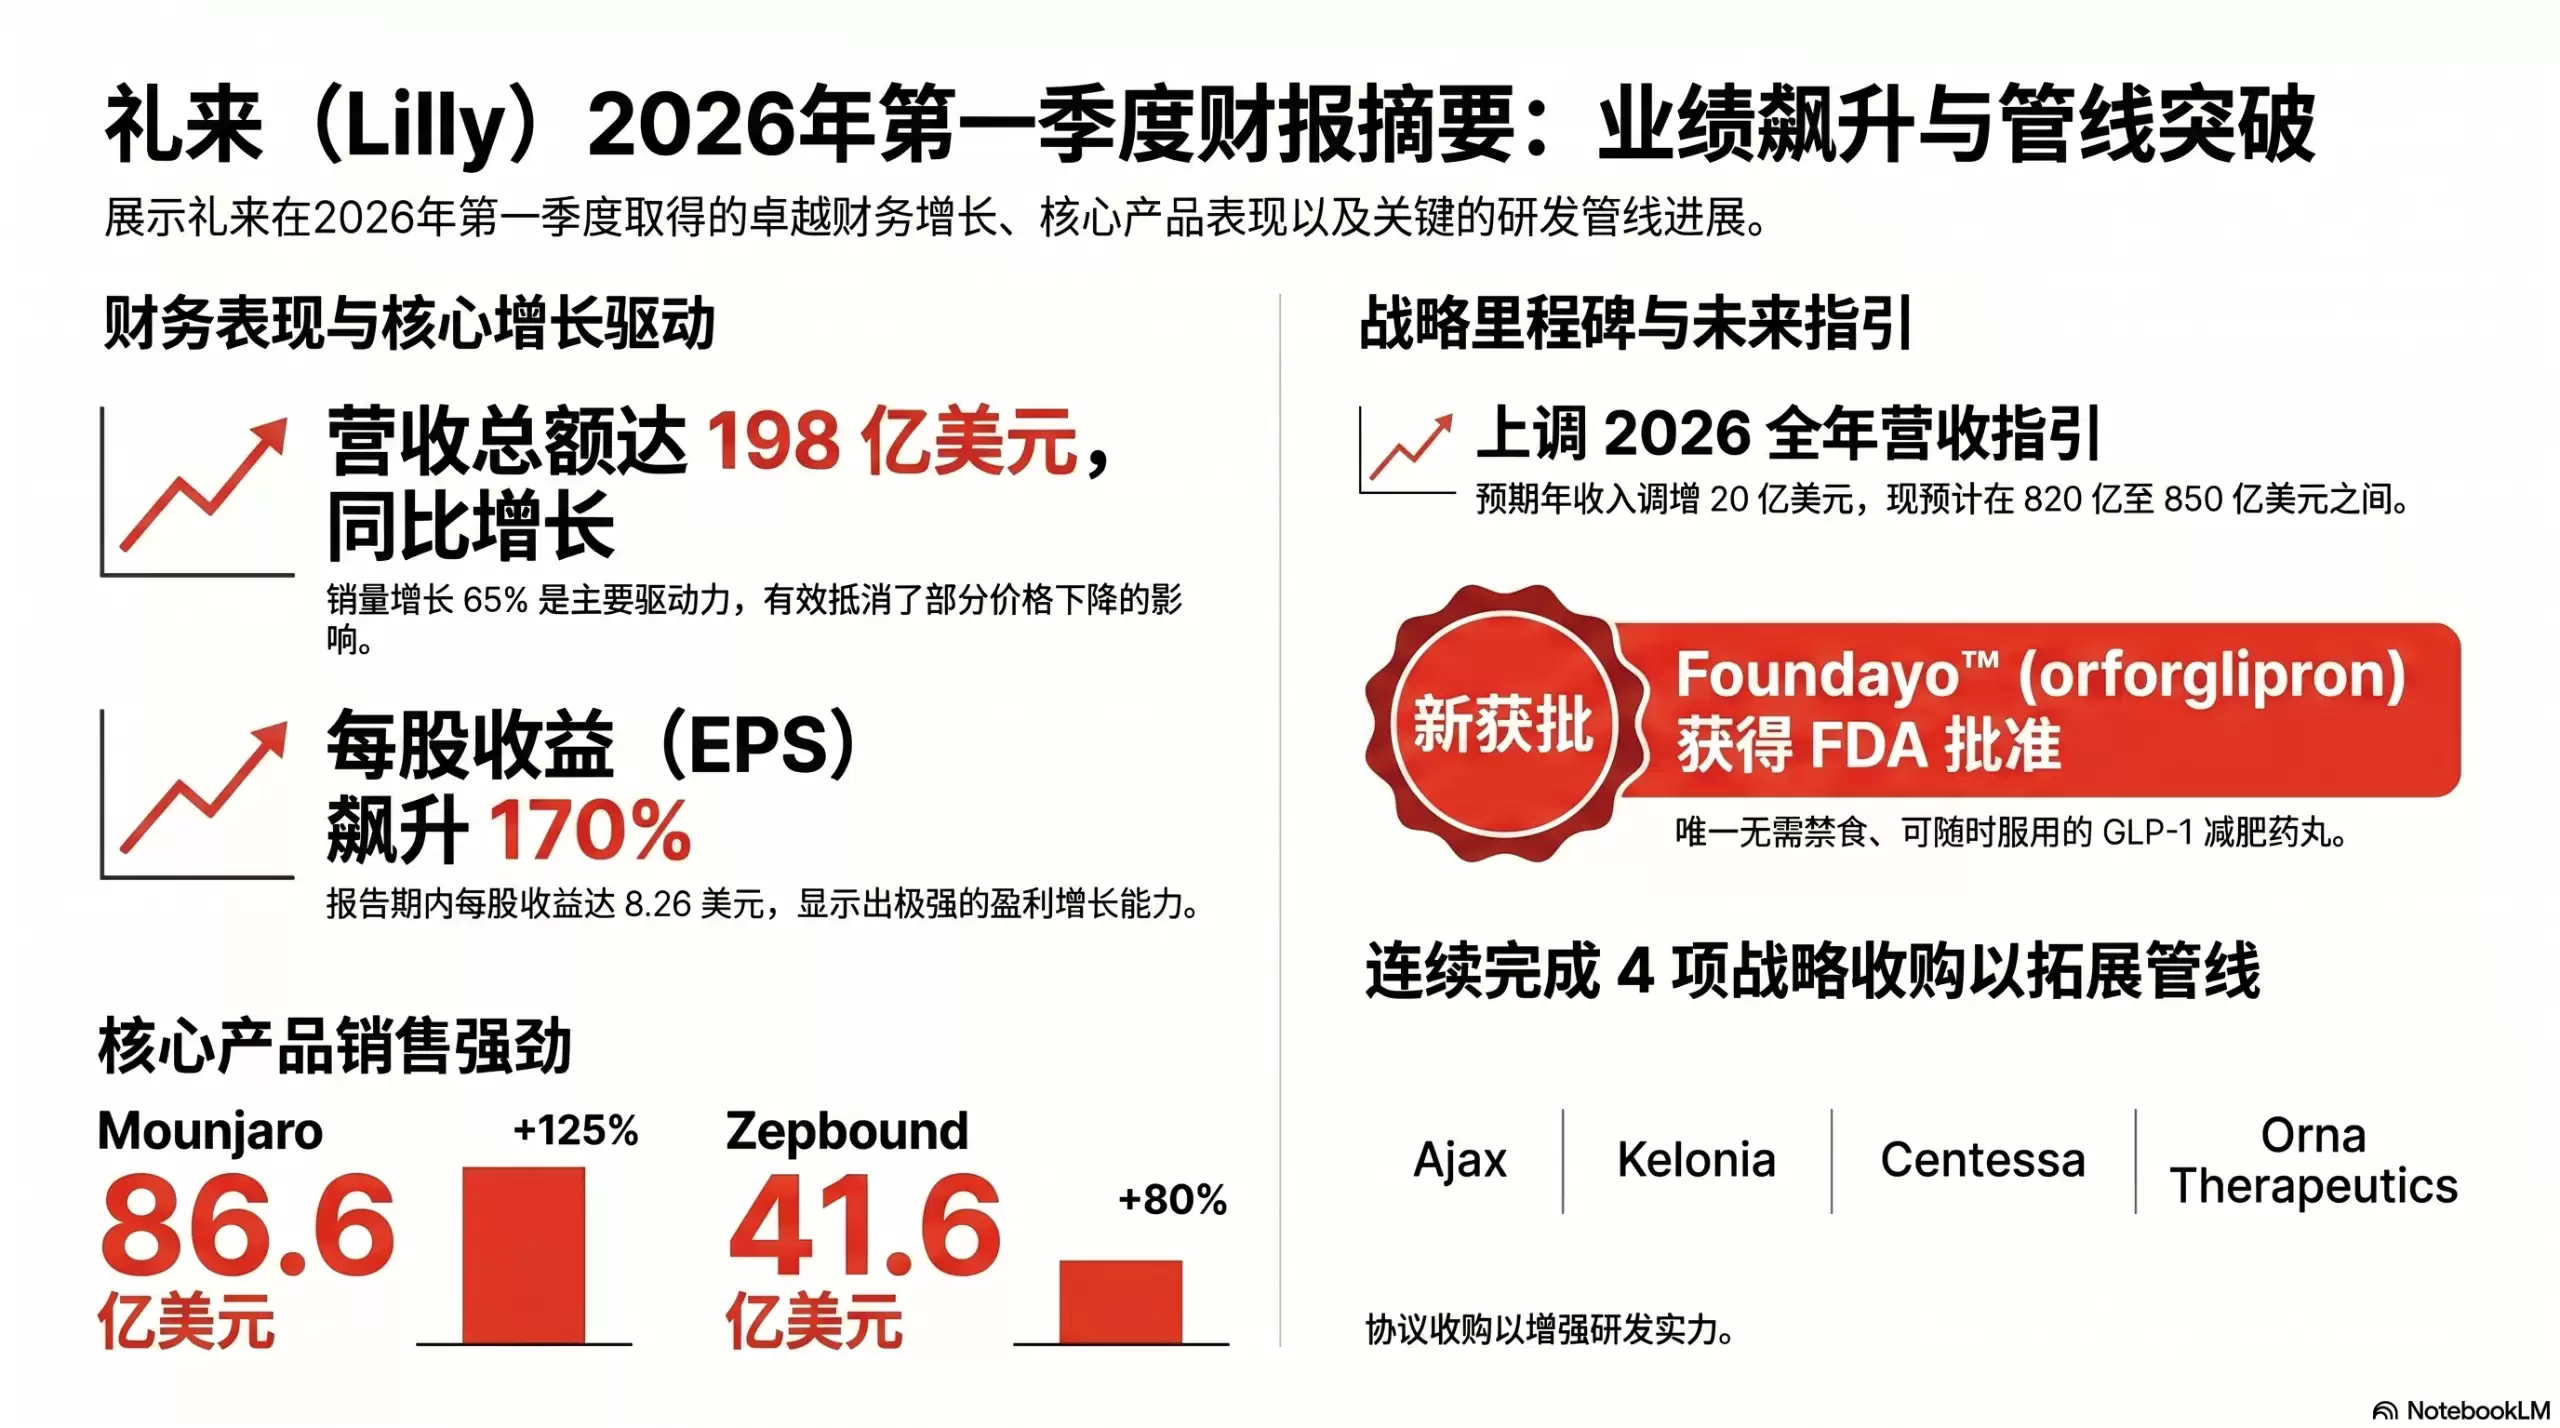
具体数据显示,礼来第一季度总营收达到198亿美元,同比增长56%,明显高于市场预期的177.8亿美元。调整后每股收益为8.55美元,较去年同期的3.34美元增长156%,也高于市场预期的6.97美元。基于当前增长态势,公司将全年营收预期区间上调至820亿至850亿美元,每股收益预期调整为35.50至37.00美元。
然而,市场在乐观的同时也保持了一定关注。新上市的口服GLP-1药物Foundayo的初期处方数据,似乎未达到部分投资者的预期,这成为影响股价持续走势的一个观察因素。
GLP-1双产品销售额接近翻倍,大幅超出预期
本次财报增长的核心动力来自Mounjaro和Zepbound这两款GLP-1类药物。两者合计贡献了公司约65%的总营收,增长表现显著。
用于治疗2型糖尿病的Mounjaro(替尔泊肽)第一季度全球营收为87亿美元,同比增长125%,远高于市场73亿美元的预期。其中,美国市场营收42亿美元,同比增长59%;美国以外市场营收从去年同期的12亿美元增至44亿美元,增长明显。这一增长与中国市场纳入国家医保目录后销量提升有关,同时价格压力也值得注意。
用于减重适应症的Zepbound(与Mounjaro活性成分相同)在美国市场同样表现突出,第一季度营收41亿美元,同比增长79%,略超市场预期。按全球范围计算,其销售额约为42亿美元,较去年同期的23亿美元增长83%。两款药物的增长主要由市场需求驱动,虽然平均实现价格有所下降,但销量增长完全抵消了这一影响。
口服新药Foundayo初期市场表现未达预期
然而,并非所有业务进展都符合市场期待。在整体业绩向好的背景下,礼来新推出的口服GLP-1减重药Foundayo(orforglipron)的早期市场数据引起了关注。
该药物于4月9日正式上市,礼来在财报中未披露具体销售额,仅用“强劲”描述其上市首周的初步表现。但市场数据显示,Foundayo上市第二周的总处方量约为3700张。这一数字与竞争对手诺和诺德的口服Wegovy同期约18400张的处方量相比,存在一定差距。
这一对比引发了分析师的关注。Leerink的分析师David Risinger随后下调了礼来的目标股价,并指出Wegovy口服片的市场推广可能对Foundayo的处方量产生了影响。汇丰的分析师近期也下调了礼来的评级,认为减重药物市场可能存在过度乐观的预期,且在经济环境存在压力时,依赖患者自费的商业模式其可持续性有待观察。这些因素可能部分解释了为何礼来股价今年以来累计下跌21.2%,而同期标普500指数上涨4.0%。
通过并购拓展布局,研发管线进展顺利
面对GLP-1领域竞争加剧的局面,礼来正利用其现金流进行积极的外部投资,通过并购活动拓宽业务领域。在过去一个月内,公司连续收购了四家生物技术公司,交易涉及代谢健康以外的多个前沿治疗方向。
其中包括以63亿美元预付款收购专注于睡眠障碍治疗的Centessa Pharmaceuticals,以及以32.5亿美元预付款收购体内CAR-T疗法开发商Kelonia Therapeutics。此外,收购Orna Therapeutics和Ajax Therapeutics的协议也已达成。这一系列举措显示了公司向更广泛治疗领域扩展的战略规划。
在研发方面,也有积极进展:Foundayo在针对2型糖尿病合并肥胖或超重且伴有心血管风险患者的3期临床试验中取得积极结果;Jaypirca联合疗法在治疗复发或难治性慢性淋巴细胞白血病或小淋巴细胞淋巴瘤的3期数据表现积极;retatrutide在2型糖尿病领域的3期研究也传来正面进展。
为支持未来增长,礼来持续增加投入。第一季度研发费用同比增长28%至35亿美元,占营收比例为18%;营销、销售及行政费用增长19%至29亿美元,主要用于支持新产品上市。公司同时宣布,计划于2026年12月7日举办投资者交流会议,届时可能会向市场展示更详细的发展规划。