

谷歌卡特彼勒领涨 美股创2020年来最佳4月
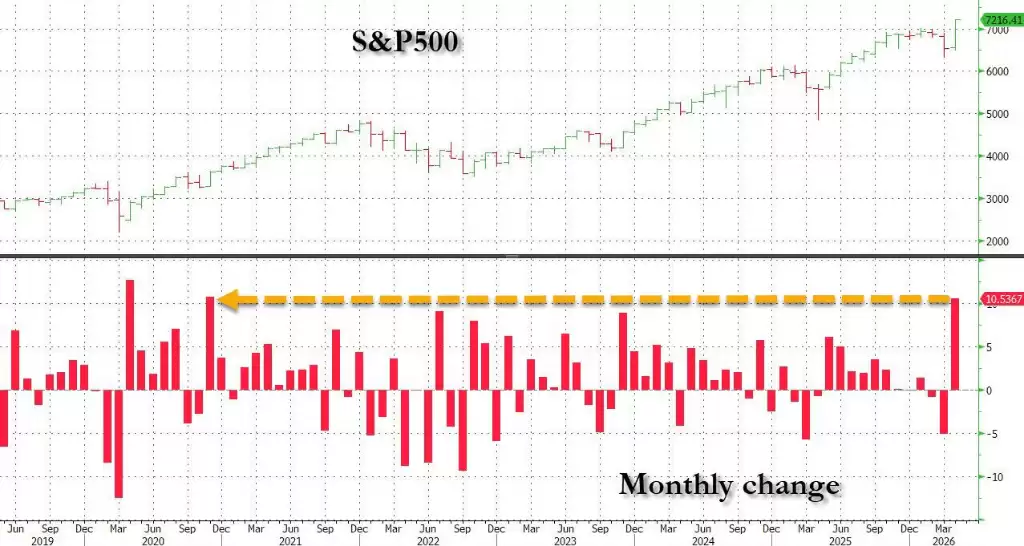
美股四月强劲上涨,标普500创2020年11月以来最佳月度表现。企业盈利与AI需求成为核心动力:谷歌云营收激增,AI投资获市场认可;卡特彼勒因数据中心电力需求带动,营收超预期。尽管面临地缘政治与通胀压力,市场焦点已转向AI带来的实际业绩增长。
美股4月强劲收官,企业盈利与AI叙事的吸引力,正盖过战争、通胀与利率的阴影
四月的美股,上演了一场精彩的逆袭。当市场还在为地缘整治、通胀数据和利率路径争论不休时,企业实实在在的盈利和清晰的AI增长故事,已经悄然接管了舞台。周四,标普500指数上涨1%,稳稳站上历史新高。纵观整个四月,标普500累计涨幅达到10%,创下了自2020年11月以来的最佳月度表现。
这轮上涨并非无的放矢,Alphabet与卡特彼勒这两家看似毫不相关的公司,用两份异常强劲的财报,共同构成了市场的核心驱动力。Alphabet股价单日飙升近10%,其市值增幅不仅刷新了公司历史纪录,更是美国企业史上第二大的单日市值增量。另一边,老牌工业巨头卡特彼勒,则凭借AI数据中心带来的需求爆发,股价大涨9%,同样攀至历史收盘新高。
市场情绪的这种转变,其实早有端倪。2/13 Strategic Partners的首席执行官Ray Baraldi点出了关键:“市场一直在检验AI热情与现实之间的落差。你之前看到的是对AI潜力的亢奋,现在正在经历对现实的严格审视——投资者最终需要看到切实的东西。”而四月,正是“切实的东西”开始集中兑现的时刻。
谷歌:订单积压提供“回报背书”,AI投资获市场认可
Alphabet本季度的所有亮点,几乎都高度聚焦在谷歌云业务上。财报数字相当亮眼:云业务营收同比激增63%,达到200亿美元,运营利润率更是高达33%,大幅超出了市场预期。然而,比这些历史数据更关键的,是未来的能见度——谷歌云的订单积压规模,较上一季度近乎翻倍,达到了惊人的462亿美元。这背后,AI需求与TPU芯片的销售是主要推手。
公司随之调整了资本支出计划,将全年指引从1750亿至1850亿美元上调至1800亿至1900亿美元,并暗示2027年的资本支出将“大幅增加”。如此庞大的投资计划非但没有吓退投资者,反而获得了市场的热烈追捧。原因何在?Direxion资本市场主管Jake Behan一语道破:“Alphabet的投资之所以获得市场认可,是因为背后有4600亿美元的订单积压作为支撑。”这相当于一份来自未来的、沉甸甸的“回报背书”。
首席财务官Anat Ashkenazi在电话会上证实,公司对AI算力资源的内外部需求“正处于前所未有的水平”。首席执行官Sundar Pichai的补充则更显底气:“若能满足全部需求,云业务收入本可以更高。”他进一步总结道:“我们的AI投资和全栈布局正在点亮业务的每一个角落。”
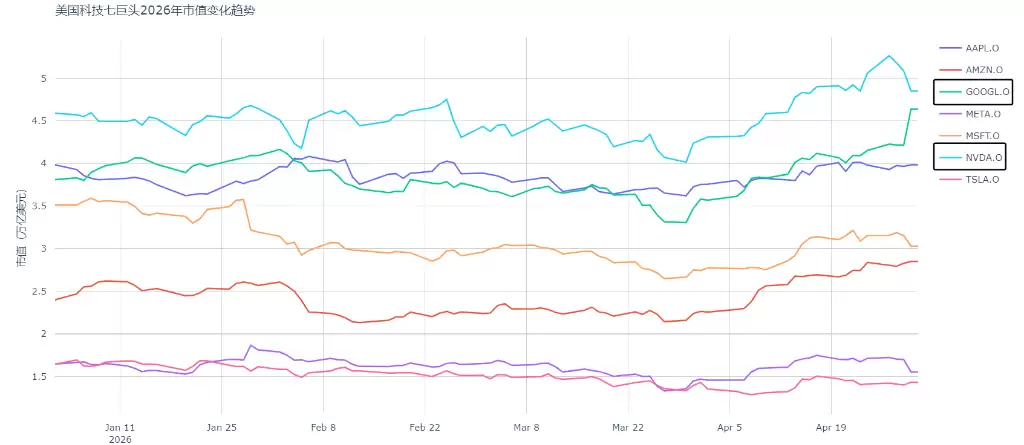
当然,谷歌的传统引擎依然运转稳健。搜索广告营收同比增长19%,至604亿美元;YouTube广告收入增长11%,逼近100亿美元大关;订阅、平台及设备业务也增长了19%,达到124亿美元。截至周四收盘,Alphabet市值已达4.65万亿美元,在“科技七巨头”中,市值规模仅次于英伟达。
卡特彼勒:AI数据中心驱动,老牌工业巨头成新宠
如果说Alphabet代表了AI浪潮最前沿的算力需求,那么卡特彼勒的强劲表现,则提供了另一种同样令人信服的AI获益叙事——基础设施的硬需求。
财报显示,这家工业巨头本季度营收同比增长22%,达到174亿美元,远超S&P Capital IQ预期的164亿美元。分板块看,建筑行业营收增长38%,电力与能源板块营收增长22%。首席执行官Joe Creed在财报电话会上明确指出,电力与能源板块的大部分增长,正来源于数据中心开发热潮,以及支撑云计算与生成式AI所需的庞大电力需求。卡特彼勒制造的发动机与涡轮机,恰恰是为这些关键设施提供主备电源及电气基础设施的核心设备。
订单积压的数据更为直观。Creed透露,公司当前的订单积压规模高达630亿美元,较一年前暴增79%。他进一步表示:“客户正在提交更长期的订单,部分订单已排至2028年。”面对如此旺盛的需求,扩产计划已刻不容缓,Creed称将“立刻启动”。
需要警惕的是,卡特彼勒在市场中举足轻重。数据显示,它是道琼斯工业平均指数中权重第二大的成分股,占指数权重超过10%。其周四10%的单日涨幅,直接贡献了道指当日790点的涨幅。它的走势,已不仅仅是公司个体故事。
尽管地缘整治(如伊朗局势)带来了短期不确定性,但市场似乎更关注其带来的长期潜在机会。据彭博报道,美国银&行分析师Michael Feniger在研报中写道,若紧张局势引发新一轮全球能源项目建设潮,“可能为2027年提供增长契机”。
战争与美联储退居次席,AI叙事主导市场情绪
回顾整个四月,一个有趣的现象是:尽管地缘整治风险持续升温,股市却表现出明显的钝感。例如,当有消息称特朗普将就针对伊朗的新军事选项接受简报时,原油价格一度上涨,但随后回落,当日美国原油近月期货最终收跌至每桶105美元左右。
Waddell and Associates首席投资策略师Da vid Waddell评论道:“伊朗似乎不想坐到谈判桌前,特朗普可能会掀翻这张桌子。”话语中充满对局势的担忧,但市场似乎选择了暂时性忽略。
宏观数据方面,信号略显复杂。美联储首选的通胀指标显示,受战争推高能源价格影响,3月通胀压力进一步上升。同时,一季度GDP增速为2%,略低于经济学家预期,消费者支出出现放缓迹象。10年期美国国债收益率收于4.389%。对于美联储的政策路径,Waddell认为:“市场总会考验新任美联储主席,但预计年底至少会有一次象征性的降息。”
那么,究竟是什么力量,让市场暂时搁置了这些传统的忧虑?答案或许就藏在企业基本面的强劲趋势里。Waddell的总结颇具代表性:全球工业建设浪潮所带来的顺风,“足以压倒吸收能源成本上升的困难”。他最后感叹道:“这轮涨势的力度,令人惊讶。”当AI叙事从概念走向订单,从软件渗透到硬件和基础设施,它所催生的盈利现实,正在成为主导市场情绪的更强音。