

股权型代币为何必将崛起?2026年趋势解析
2025年11月,距离$UNI首次空投已逾五年,Uniswap终于启动了费用开关机制。
这一进程历经数年的延宕与复杂的治理博弈。甚至在2024年,还出现过尴尬一幕:一位被外界普遍认为是股权投资者的“利益相关者”出手阻挠了一项旨在回馈代币持有者的提案。最终,UNIfication提案仍以超过6200万票获得通过。
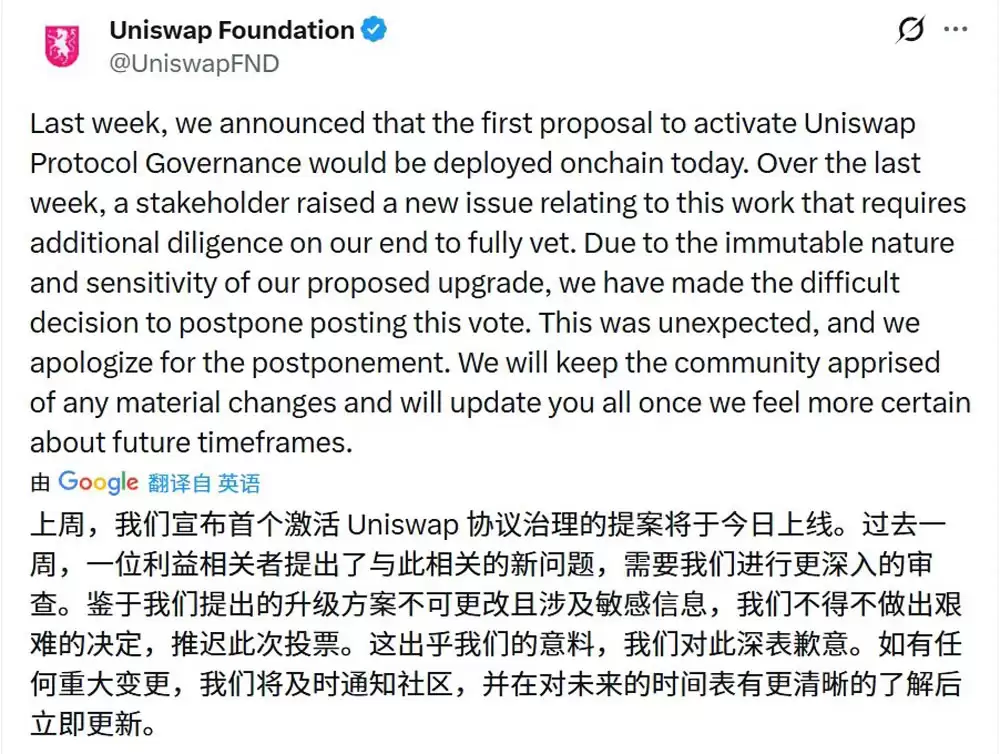
作为加密领域最大的去中心化交易所,花费如此漫长的时间才确立对代币持有者的奖励机制,这充分说明了当前股权与代币关系的现状。尽管UNI代币持有者在理论上“拥有”该协议,但他们长期只能旁观股权投资者从前端费用中获取绝大部分价值。
Uniswap是股权与代币利益分歧的典型代表,但这个问题由来已久,几乎影响了每一个能持续产生收入的协议。股权持有者与代币持有者常常争夺同一价值池,却分别在截然不同的法律、治理和经济框架下运作。
行业内的解决方案探讨走向两个极端:要么彻底消除股权,将所有所有权转移至链上;要么完全放弃代币。两者各有拥趸,但也存在显著缺陷。
极端路径一:彻底去股权化
彻底消除股权,将所有所有权概念转移到链上,是一个理想化的理论方案。在此愿景中,智能合约取代股东协议,链上余额取代股权结构表,治理代币取代董事会投票。
即时结算、所有权透明,听起来近乎完美。
但一个核心问题是:只要企业的资产、运营和客户不完全在链上,链下的法院系统就始终是解决纠纷的最终仲裁者。即使将所有链下合同都设计为引用链上逻辑,也无法改变链下司法机构拥有最终解释权和执行权的事实,并非所有事务都能被转移到链上。
举例来说,即使你持有由智能合约发行的、声明拥有某处房产的代币化NFT,但如果该土地的链下地契登记信息与之不符,那么当执法部门前来执行时,仅凭NFT很难主张权利。(当然,可以采取措施力求链下与链上状态一致,但这无法否定链下执法具有优先权)。
因此,“无股权,纯代币”的模式仅适用于少数特定项目:
例如完全链上运行的网络和协议,如比特币、部分公链以及完全自主的DeFi应用。这些项目没有公司实体、没有雇员、没有中心化服务器,也无外部依赖。这正是比特币设计的精妙之处——一个抗审查的系统与不可没收的资产。
然而,对于绝大多数项目(以及潜在的大规模链上活动)而言,这并不可行。Web2及Web2.5公司通常拥有链下资产、客户、支付渠道和运营体系。
极端路径二:彻底去代币化
在光谱的另一端,许多项目(实际上是绝大多数公司)选择完全放弃代币。他们筹集传统股权,开发产品,从而避免了代币可能带来的一切监管与治理难题——但同时也放弃了代币的所有优势。
好处显而易见:没有代币,就无需担心SEC的审查,不必纠结治理代币是否属于证券,也省去了设计代币经济学、规划排放量或解释回购机制的麻烦。
代价则是:放弃了即时结算、透明的所有权记录、成本效率的提升,以及协调全球社区激励的能力。
传统股权的转让成本高昂、结算缓慢,且对大多数散户投资者而言门槛过高。即使在2026年,投资私人初创公司股权的过程依然昂贵、低效且不透明。与DeFi的体验相比,公开股票的交易流程显得尤为陈旧。
代币尽管存在种种问题,却拥有解决这些痛点的潜力。它们使得社区所有权和用户拥有的产品成为可能。完全抛弃代币,无异于一种倒退。
为了在两个极端之间找到平衡点,我们需要厘清股权能提供哪些代币无法替代的价值。
股权与代币的核心差异
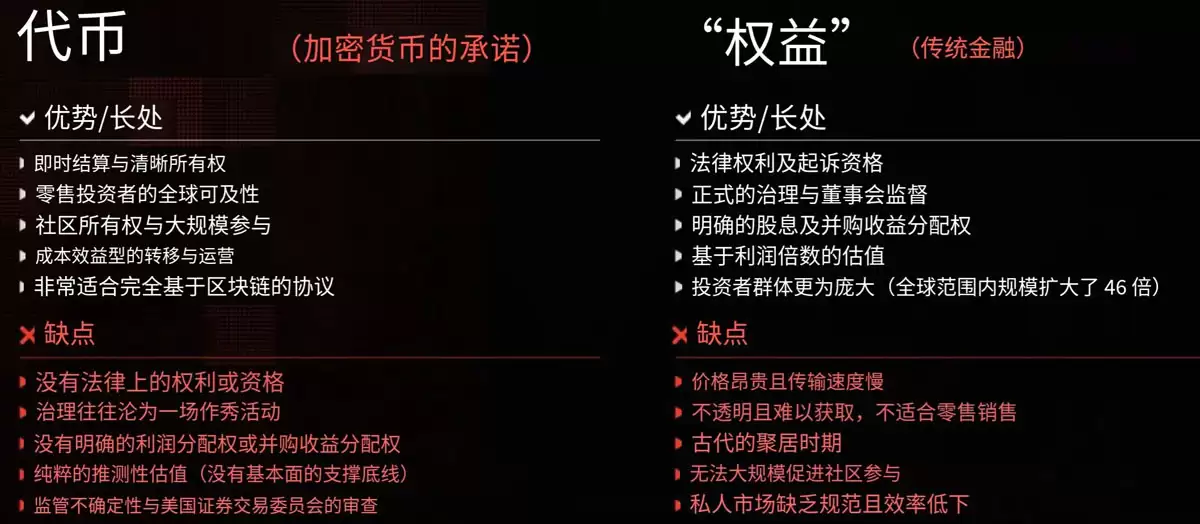
1. 法律权利与追索权
持有股权意味着拥有法律地位。股东可以提起诉讼、执行法定权利。如果公司董事违反信托责任或存在欺诈行为,股东有既定的法律框架来追索损失。
相比之下,代币持有者(除极少数特例外)几乎不具备受法律承认的权利或保护。他们的投资回报很大程度上依赖于市场表现。
理论上,公司的全部预算可以置于链上并由代币持有者投票决定,但在缺乏法律权利保障的情况下,要求创始人对每一个决策都进行股东投票,会引入巨大的运营低效率,也违背了投资的本质——信任团队的执行力与愿景。
2. 正式的治理控制权
股权股东有权选举董事会、批准重大交易,并享有成文法规定的权利。相比之下,治理代币往往给人一种拥有控制权的幻觉。
正如Vitalik Buterin曾指出的,代币治理存在明显缺陷:投票率低(通常<10%)、巨鲸操纵、参与者缺乏专业知识。很多时候,链上治理演变为“去中心化剧场”,如果团队不认同投票结果,往往可以置之不理,因为最终的执行仍需人工操作。
3. 价值获取的法律清晰度
在公司并购等活动中,股权持有者拥有获得收益的明确法律权利。正如近期Tensor和Axelar等相关案例所示,代币持有者在项目被收购时往往被完全排除在利益分配之外。
正因为股权拥有这种强有力的利润分享法律权利,股票更能基于对未来利润的预期倍数进行交易。而代币的估值则往往充满投机性,缺乏基本面支撑。
即使项目产生收入,由于监管风险和信托责任冲突,大多数项目也不会稳定地将收入分配给代币持有者。虽然可以设计链下协议来模拟这种权利,但其可靠性远不及股权的法律基础。
4. 更广阔和深厚的投资者池
简而言之,股权市场的投资者群体和总购买力远大于代币市场。
仅美国股市的市值就是整个加密行业的20倍以上。全球股票市场的总价值更是加密行业的46倍以上。
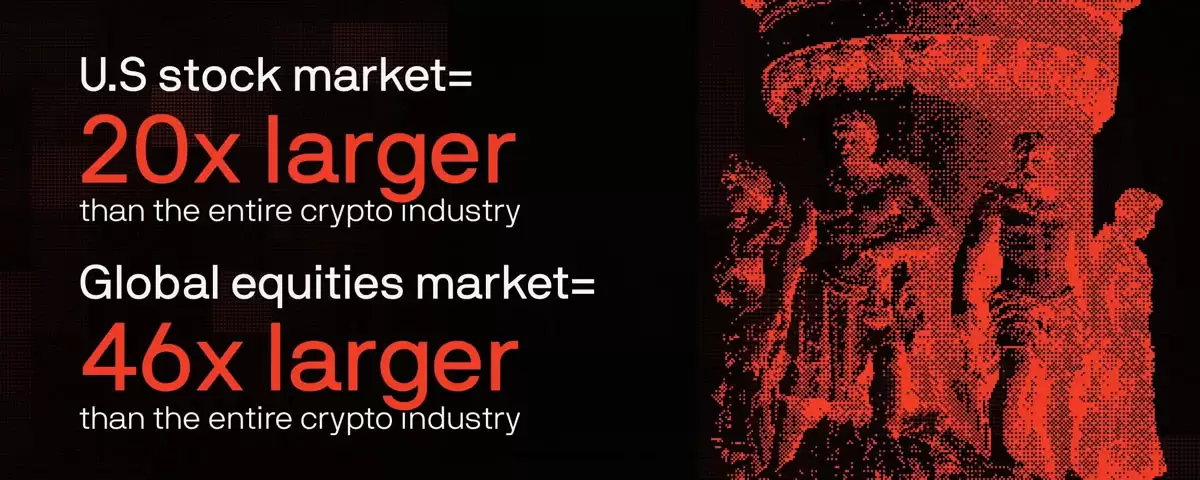
选择发行代币而非股权的项目,实际上只触达了其潜在购买力的2%到5%。
2026:股权型代币的崛起之年
有一点可以肯定:从代币化股权到新型链上治理模式,2026年将成为股权型代币创新与实验的关键一年。
美国存管信托公司(DTC)的试点项目(预计2026年下半年推出)将是美国首次允许参与者在区块链上持有代币化证券权益。这标志着美国资本市场的基础设施正逐步向链上迁移:
纳斯达克(Nasdaq)已提议交易代币化证券。
Securitize等平台正在提供具备完全链上法律所有权的真实公开股票。
Centrifuge等项目正通过SEC注册的代理人将股权代币化。
传统金融基础设施与区块链技术的融合不再是空想——它正在成为现实。
对于加密原生项目而言,Uniswap长达五年的费用开关之争是一个警示。股权与代币之间的分裂不会自动弥合,它需要精心的设计、明确的协议以及解决利益冲突的机制。
归根结底,这种分歧源于监管的不确定性和法律框架的缺失。无论是通过SEC对“加密项目”的界定,还是《清晰度法案》的出台,美国预计最早在2026年初就可能获得期待已久的监管确定性。
到2026年底,我们讨论的将不再是股权与代币的对立,而是所有权本身——透明的、可自由转让的、受法律保护的、原生数字化的所有权。
以上便是对股权型代币崛起趋势的详细分析。