

盒马北京6月多店同开 超盒算NB首进京
盒马旗下硬折扣超市“超盒算NB”首次进入北京市场,计划6月中下旬在望京、回龙观等地多店同开。此举被视为对美团“快乐猴”在京扩张的回应,两大巨头在华北市场的竞争进一步升级。新店面积约700-800平方米,注重吸引社区及上班族客流。目前硬折扣赛道已在多地展开激烈交锋,各品牌通过差异化模式。
硬折扣零售市场的竞争,已蔓延至北京。5月13日信息显示,盒马旗下折扣业态“超盒算NB”将在北京多店同开,进驻朝阳望京、昌平回龙观等商圈。据知情人士透露,多家新店预计于6月中下旬同步开业。
盒马此次北上布局,也被视为对美团“快乐猴”超市在京扩张的回应。过去一年间,从江浙沪到华南,两大巨头的硬折扣之争持续升温。如今战局扩展至华北市场,一场围绕门店网络、自有品牌与履约效率的全方位竞赛,正进入新阶段。
进驻北京核心商圈
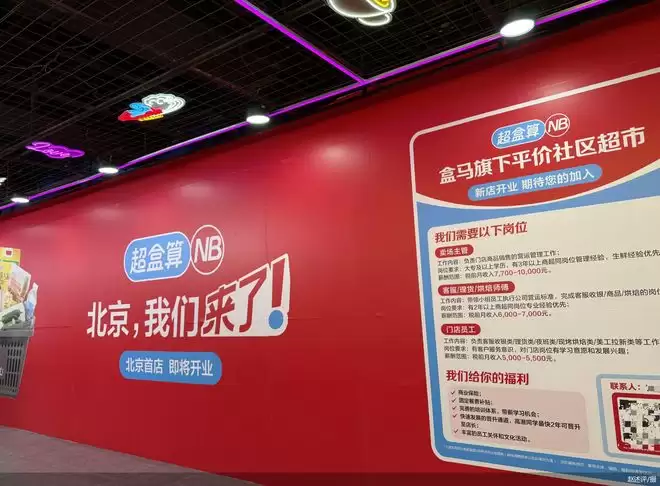
在新世界百货望京店B1层内侧,一家即将开业的“超盒算NB”已围上盒马标志性的红蓝围挡。商场入口及扶梯处的指示牌也已更新为该品牌标识,开业氛围浓厚。
布局不止于此。昌平回龙观的上品折扣、龙旗购物中心,以及三元桥的柒号市集,也出现了“超盒算NB”门店,三者均处于装修或筹备状态。多方信息显示,这些新店计划在6月中下旬集中开业。
从面积看,北京新店保持了常规规模。例如龙旗购物中心店约800平方米,柒号市集店约700平方米。对商场而言,引入此类硬折扣超市,正是看中其平价、高频的特点,能为商场带来稳定客流。
值得注意的是,望京新店的选址策略颇具特点。门店位于一片餐饮区后方,顾客需经过阿甘锅盔、咏巷炸鸡、西岚牛肉面等多家餐饮店才能到达。这似乎表明,该店不仅服务社区居民,也意图吸引周边上班人群。原址本为一家生鲜超市,具备基础客流,周边餐饮区亦可形成互补,有助于缩短门店培育期。目前,该店正密集招聘卖场主管、客服、烘焙师等岗位。
差异化策略争夺市场
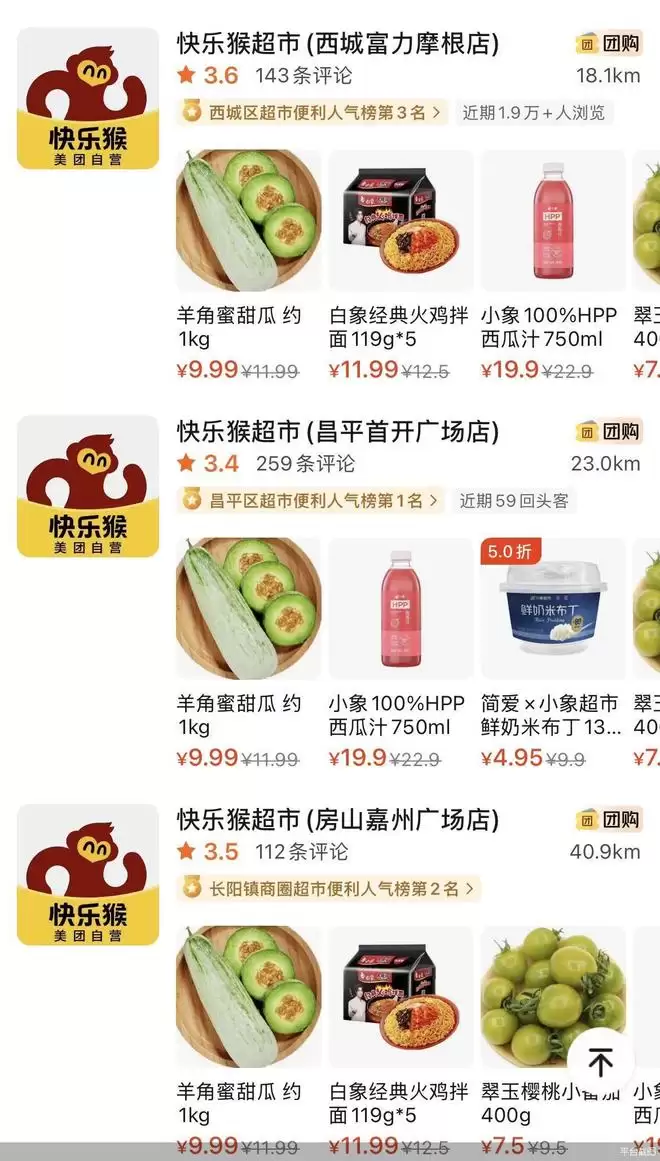
盒马硬折扣超市此时进入北京市场,时机值得关注。这客观上为美团“快乐猴”留出了一段发展窗口。公开信息显示,“快乐猴”已在北京开设8家门店,河北燕郊有2家,另有一家平谷新店即将营业。此外,北京门店均已上线美团平台团购,旨在打通线上引流至线下的路径。
有零售行业观察人士指出,面对美团在北方市场的快速布局,盒马难以坐视。“优质商业点位资源有限,先占先得是零售扩张的基本逻辑。”
尽管初期重点均放在昌平、门头沟等五环外区域,但盒马与美团都不约而同尝试向更核心、业态更丰富的商圈延伸。今年4月底,美团将“快乐猴”开进北京二环内写字楼区域,与升级改造后的物美超市正面竞争。而盒马望京店周边同样汇聚高密度写字楼与住宅,消费群体多元,竞争也更为激烈——方圆两公里内,七鲜、物美、京客隆等超市品牌密集分布。
当然,五环外区域仍是巨头更青睐的战场。原因在于:郊区租金成本较低,社区人口密度大,部分传统商圈也需新业态注入活力。此外,物流基础设施亦是关键考量。例如,京东折扣超市选址门头沟,既看重其辐射周边高密度社区的能力,也因其靠近京东在城西的物流枢纽。
从模式上看,各玩家策略已显现差异。“超盒算NB”常规店面积在600-800平方米,聚焦约1500个SKU,主打一日三餐,自有品牌占比近60%。“快乐猴”同样强调从采购到履约的全链条控制,并提升自有品牌比例。京东折扣超市则采用“大店模式”,面积可达5000平方米,SKU超过5000个,覆盖生鲜、粮油、日用品等全品类。
“超盒算NB进入北京,势必让本地硬折扣市场竞争更激烈。”百联咨询创始人庄帅分析,“但想要撼动美团快乐猴、物美超值、京东折扣超市等先发者的市场格局,并非易事。”他认为,主要挑战在于本地供应链需从头建设,用户消费习惯有待培养,且当前门店数量较少,难以形成有效的网络覆盖与规模效应。
全国市场攻防战全面展开
若将北方市场视为新战场,那么以江浙沪为核心的长三角地区,才是“超盒算NB”的基本盘,也是互联网巨头折扣业态竞争最激烈的区域。去年8月底,“超盒算NB”曾创下单日开店17家的纪录,门店总数近300家,大多集中于江浙沪。几乎同期,美团“快乐猴”在杭州开设首店,并快速向宁波、绍兴等地渗透,双方区域竞争迅速升温。
美团正在盒马的腹地加速拓展。目前,“快乐猴”在浙江已开业10家门店,另有4家待开。面对攻势,盒马采取巩固与扩张并行的策略:一方面在江苏徐州新增3店,强化长三角优势;另一方面以上海为中心,向浙江、江苏、安徽市场扩容,计划今年新增11家门店。
战火同样蔓延至华南。今年1月,“超盒算NB”进入东莞、深圳;4月,“快乐猴”便进驻佛山和广州。在竞争对手快速扩张的推动下,“超盒算NB”门店数量在2025年底突破400家,并计划在2026年进一步加快拓展速度。
相比之下,京东在折扣超市的布局显得更为稳健,主要在北京门头沟、安徽宿州、江苏宿迁等地设店,未大规模进入城市核心区。其“大店+批量低价采购”的模式,与主打社区店的盒马、美团形成了差异化竞争。
至此,电商巨头已完成在华东、华北、华南三大区域的战略布点,下一步将是填补市场空白与深化区域渗透。与此同时,内部组织与模式优化也在同步推进。今年4月,美团任命曾负责境外业务的王诗雨为快乐猴事业部营运负责人。同月,美团在北京、杭州的两家“快乐猴”试点推出“满79元免运费”到家服务,探索订单密度与履约成本之间的平衡点。
显然,现阶段规模化复制、抢占新兴市场仍是巨头们的优先战略。但在快速扩张之后,真正的考验才刚刚开始:如何提升供应链效率?如何优化商品结构以适应本地需求?门店最终能否实现盈利?这些都是必须解答的问题。
“在当前的消费环境下,硬折扣超市要做到极致低价且不牺牲品质,路径其实很清晰。”庄帅总结道,“即精简SKU、直连源头采购、将运营成本压至最低,从而挤出价格空间。同时,依靠严格的品控和扎实的自有品牌,守住品质这条生命线。”这条路看似简单,执行却充满挑战,而这正是接下来竞争的核心所在。