

阿里云押注Coding AI的原因与战略布局
阿里云开源代码大模型Qwen3-Coder,其代码能力对标国际顶尖模型,成本与开放性优势显著。该举措旨在抢占编程AI赛道,通过“模型开源+云服务”模式降低使用门槛,构建从生态引流到云业务转化的商业闭环,强化工程化落地能力。
7月23日凌晨,阿里云发布了一款新的开源代码大模型,这一动作在技术社区与资本市场引发了广泛关注。
这款由阿里通义实验室推出的模型名为Qwen3-Coder。它在发布后迅速获得了开发者的青睐,在Hugging Face和GitHub平台上收获了数千星标,其模型权重文件在数小时内被下载超过万次。
官方数据显示,Qwen3-Coder在代码能力上已进入全球第一梯队,可对标甚至超越GPT-4.1及谷歌的顶尖代码模型。与当前流行的Claude 4相比,它在开放性与成本上优势明显。以处理20万Tokens为例,Claude 4的输入输出成本分别约为每百万Tokens 22元和108元,而Qwen3-Coder的成本仅为10元和40元,约为前者的一半和三分之一。此外,该模型支持免费下载与商用,显著降低了开发者与团队尝试代码智能体的门槛。
资本市场对此反应积极。模型发布后,阿里股价随之上涨。结合此前两周AI概念的持续热度,公司股价累计涨幅已超20%,成为本轮AI热潮中的一个代表性案例。
可以说,Qwen3-Coder成为了模型性能、产品诚意与市场情绪的一个交汇点。它不仅是简单的版本更新,更像是阿里在“编程AI”赛道长期布局与持续投入的一次集中展示。
阿里云为何聚焦代码模型?
当AI行业的焦点逐渐从语言模型转向能执行任务的智能体(Agent)时,代码模型这一关键基础设施的重要性日益凸显。当前,从OpenAI到Anthropic,行业都在热议Agent概念,而阿里则将相当一部分精力投入了代码模型这一基础领域。这看似不够前沿,却可能恰恰抓住了落地的核心难点。
原因在于:智能体落地的真正门槛,往往不在于语言理解,而在于可靠的代码执行能力。一个智能体能否完成复杂任务,关键不在于对话是否拟人,而在于它能否稳定地调用工具、连接系统、处理异常并完整执行任务流程。
要支撑这一切,底层的代码能力必须足够强大、稳定和精准。如果大模型的代码生成仅停留在“跑通示例”阶段,那么它与真实业务中高复杂度、多接口的流程自动化需求仍有距离。回顾Qwen-Coder系列的演进路径,其优化方向始终围绕“真实落地”展开:提升代码结构理解、增强调试能力、改善跨语言适配。
简而言之,阿里云的目标似乎不是打造“最会聊天的AI大脑”,而是构建一套“最可靠的AI手脚系统”。
从近期的产品与技术投入来看,阿里在“编程AI”方向的布局非常清晰。去年11月开源的Qwen2.5-Coder系列包含6款模型,在多项主流评测中取得了同尺寸下的领先成绩,重点提升了代码生成的精度与泛化能力。
在工具层面,面向开发者的通义灵码插件下载量已超过1700万,累计生成代码行数突破30亿。它已在阿里内部全面部署,并开始被多家外部企业接入试用。
事实上,阿里对代码AI的投入并非大模型热潮下的临时举措,而是其长期技术战略的一部分。相比于单纯比拼模型参数或榜单分数,阿里云的深层战略或许是围绕代码AI构建一套“即插即用”的智能体基础能力。这是一场从追求“聪明大脑”到锻造“可靠双手”的技术演进。
当前企业真正需要的,往往不是仅能对话的AI,而是能嵌入业务系统、完成具体任务的智能体。这就要求模型的代码能力不能止步于生成片段,必须能够执行复杂操作、对接异构系统,并具备调试和异常处理的稳定性。由此可见,阿里的选择并非追逐概念热点,而是从底层技术中探寻一条可靠落地的路径。
模型开源是起点,云服务形成闭环
阿里云将强大的模型开源,看似放弃了部分短期商业利益,但其背后的逻辑很可能是在为核心业务——云计算——铺设一条高效的引流通道。
此次Qwen3-Coder延续了该系列一贯的开源策略,支持免费商用。这在大模型生态中虽已常见,但仍会引发关于开源与商业化关系的讨论。不过,阿里云的答案似乎很明确:模型免费开源并非让渡商业价值,而是换一种方式打开市场入口。通过开源吸引开发者、降低企业试用门槛,再通过云服务承接后续的部署、微调、运行与运维需求,从而构建一条从“试用模型”到“使用云服务”的自然转化路径。
“模型+云”的组合成为行业共识,很大程度上源于现实的工程考量。尽管开源模型可被下载并本地部署,但进入实际应用阶段后,大规模数据处理、稳定的网络带宽、分布式算力调度以及长期运维所带来的复杂度与成本,会显著提升技术门槛。对大多数企业而言,独立承担这些成本并不经济,将模型的运行、部署和优化交给专业的云平台,往往是更现实且性价比更高的选择。
此外,AI模型本身正从“应用工具”逐步转变为“数字基础设施”的一部分。随着大模型深入企业内部的各类流程,其对底层算力、存储、网络和数据同步等资源的依赖也在加深。这意味着在许多企业场景中,云服务已不再是AI的可选配件,而是支持其规模化应用的必要条件。
在此背景下,阿里云持续强化“模型开源—云服务转化”的机制,其目的可能不在于通过单一模型直接盈利,而是在开源生态与云计算基础设施之间,搭建一个能够跑通的商业闭环。
如今,开源几乎已成为大模型厂商的标配。真正的分水岭,早已不是“开不开源”,而是有没有能力把“开源之后的事情”做好。企业是否愿意真正采用,往往取决于模型能否顺利部署、业务流程能否调通、能否无缝对接现有系统。这些环节需要的不仅是模型本身,更是一整套工程化支撑能力。
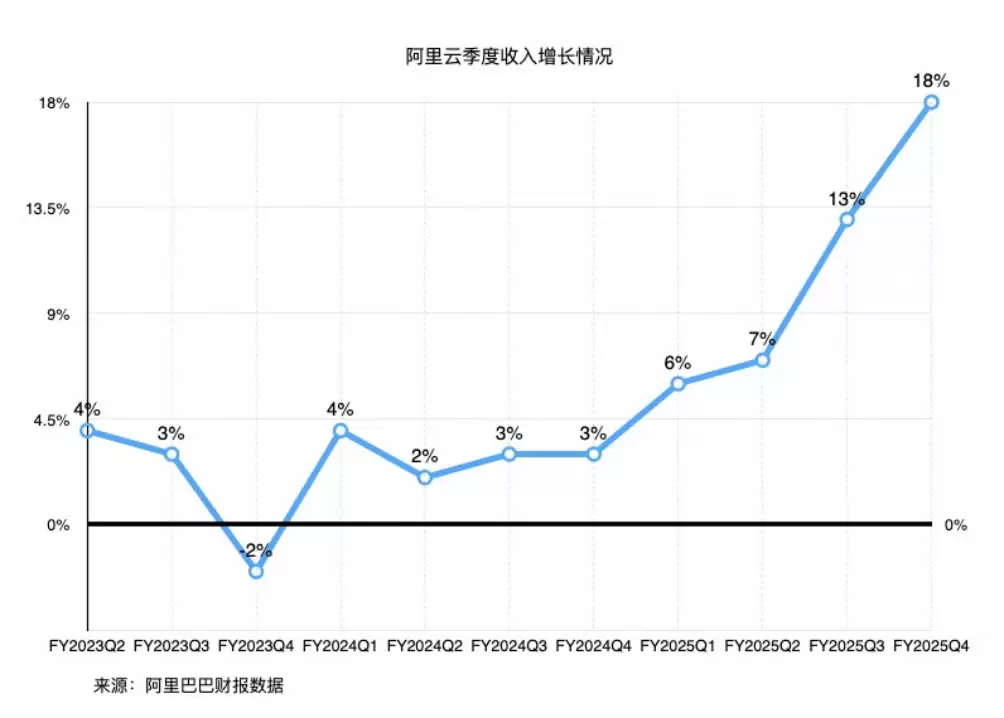
事实证明,这条路线已开始显现效果。根据阿里5月发布的财报,阿里云季度收入同比增长18%,达到301.27亿元,创下过去三年来的最高增速。其中,AI相关业务收入已连续七个季度保持三位数增长。
IDC的数据提供了侧面印证:2024年,阿里云在中国AI基础设施市场的份额达到23%,排名第一,超过第二、三名的总和。在大模型训练和推理这两个关键场景中,阿里云同样位居前列。从这些数据来看,“模型带动云”的链路,至少在工程和市场层面已经初步跑通。
在面向企业的To B业务中,这种模式的优势尤为明显。相比只做模型或只做云的厂商,阿里云在大模型相关的全链条能力上布局更早、更为完整。模型如何托管、微调、控制权限、满足合规要求,基本上都有现成方案。这对企业客户而言,意味着能减少许多试错成本,提升落地效率。
当然,这条“模型+云”的道路能否持续成功,最终还要看它能在多少行业里真正落地,解决多少实际问题。仅有开源模型和云资源远远不够,真正的试金石永远是价值创造本身。
模型之后,竞争转向工程能力
Qwen3-Coder的发布,不仅展示了阿里在代码大模型上的技术实力,更揭示了一个清晰的行业趋势:大模型的竞争焦点,正从“谁更强”转向“谁更能落地”。随着头部模型性能差距逐渐缩小,真正能拉开差距的,可能不再是参数量和评测分数,而是工程化能力——即谁能在真实世界的复杂系统里,把模型跑通、跑稳、跑出规模。
这背后考验的,远不止模型的生成质量,更涉及资源调度、系统集成、长期运维、权限管理、合规安全等一整套工程体系。而这,恰恰是阿里选择“开源模型+云闭环”模式的核心逻辑——从技术路径上构建可控的闭环,从生态建设上形成正向循环。
对阿里而言,模型开源是做加法,吸引生态;云服务则是做乘法,放大价值。唯有两者紧密结合,才能形成真正的产业势能。
展望未来,代码AI或许不会是最炙手可热的行业关键词,但它注定会成为最实在的数字化基础能力。就像电力和交通网络一样,它的价值不在于概念的性感,而在于如基础设施般的稳定与普适。也许正是看到了这一点,阿里才会在热闹的AI舞台背后,选择继续默默打磨手中这把“编程铁锤”。
属于Qwen3-Coder,乃至整个“编程AI”时代的真正价值,或许才刚刚开始显现。